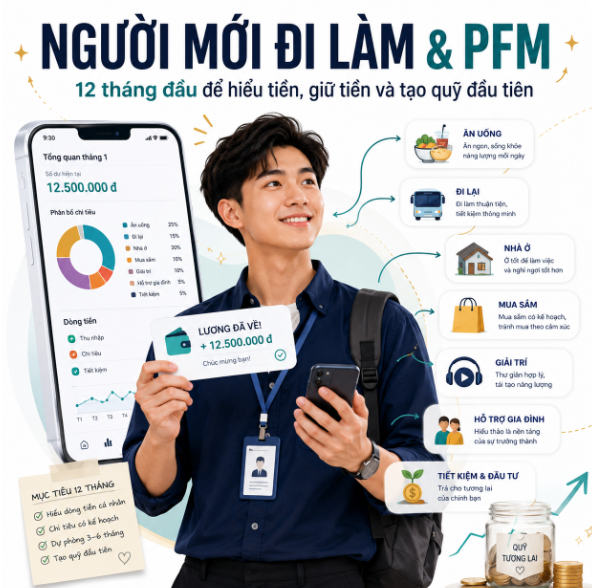
Lương đầu tiên thường đem lại một cảm giác rất đặc biệt. Đó là cảm giác tự chủ: lần đầu tiên người trẻ có một dòng tiền đều đặn do chính mình tạo ra. Nhưng niềm vui này thường đi kèm một câu hỏi không dễ nói thành lời: lương tháng nào cũng về, vì sao cuối tháng vẫn không rõ tiền đã đi đâu?
Chân dung của bài viết là nhóm 22–25 tuổi, mới đi làm, bắt đầu tự trả tiền ăn uống, đi lại, điện thoại, mua sắm, giao lưu, đôi khi hỗ trợ gia đình và cũng muốn có khoản tiết kiệm đầu tiên. Đây không chỉ là giai đoạn học nghề. Đây còn là giai đoạn học cách vận hành đời sống tài chính cá nhân.
Painpoint lớn nhất của người mới đi làm không hẳn là thu nhập thấp hay tiêu quá nhiều. Vấn đề thường nằm ở chỗ chưa có một hệ thống để nhìn thấy dòng tiền, nhận diện nhóm chi lớn nhất, đặt giới hạn phù hợp, tách quỹ dự phòng và review đều đặn. Khi chưa có hệ thống, người trẻ rất dễ rơi vào vòng lặp “vừa có lương đã hết tiền”, rồi chờ tháng sau làm lại từ đầu.
1. Người mới đi làm đang bước vào một giai đoạn tài chính hoàn toàn mới
Trước khi có việc làm chính thức, nhiều người trẻ chủ yếu vận hành bằng tiền gia đình, học bổng hoặc thu nhập làm thêm. Khi bắt đầu nhận lương đều, cấu trúc dòng tiền thay đổi rất nhanh: một nguồn thu chính xuất hiện mỗi tháng, trong khi số khoản phải tự chi trả cũng tăng lên.
- Tiền lương thường về một lần trong tháng, nhưng chi tiêu diễn ra hằng ngày.
- Nhiều khoản chi có giá trị nhỏ nhưng lặp lại thường xuyên và cộng lại thành số tiền lớn.
- Người trẻ dễ tăng mức sống ngay khi có cảm giác tự chủ: ăn ngoài nhiều hơn, gọi xe nhiều hơn, mua đồ công nghệ, đăng ký dịch vụ hoặc tự thưởng.
- Mong muốn tài chính xuất hiện cùng lúc: du lịch, học thêm, mua máy tính, hỗ trợ gia đình, tích lũy và bắt đầu đầu tư.
- Phần lớn chưa có quỹ dự phòng, nên một biến cố nhỏ cũng có thể làm đảo lộn dòng tiền.
Vì vậy, mục tiêu của 12 tháng đầu không phải là xây một hệ thống tài chính hoàn hảo. Mục tiêu là tạo một nền móng đủ tốt để người trẻ biết tiền đi đâu, giữ lại được một phần thu nhập và không bị động trước những khoản phát sinh.

2. Các vấn đề tài chính thường gặp trong 12 tháng đầu
2.1. Không biết tiền đã đi đâu
Người dùng thường chỉ nhìn số dư hiện tại. Khi số dư giảm, họ biết mình đã tiêu nhưng không biết nhóm nào tạo ra mức giảm lớn nhất. Không có bức tranh theo tháng, họ khó phân biệt khoản nào thực sự cần thiết và khoản nào có thể điều chỉnh.
2.2. Chi tiêu tăng cùng cảm giác tự chủ
Lương đầu tiên dễ kéo theo tâm lý “mình đã đi làm rồi”. Ăn uống, mua sắm, giải trí và các khoản tự thưởng tăng lên nhanh hơn khả năng tích lũy. Đây là lúc lifestyle inflation có thể hình thành rất sớm.
2.3. Tiết kiệm bằng phần tiền còn lại
Nhiều người chờ đến cuối tháng mới xem còn bao nhiêu để tiết kiệm. Cách này khiến tích lũy phụ thuộc hoàn toàn vào cảm xúc và phần tiền chưa tiêu hết, nên thường không ổn định.
2.4. Chưa có quỹ dự phòng
Một khoản sửa xe, ốm đau, mất việc, chuyển trọ hoặc hỗ trợ gia đình có thể khiến người mới đi làm phải vay người thân, dùng thẻ tín dụng hoặc vay tiêu dùng.
2.5. Có nhiều mong muốn nhưng chưa có mục tiêu
Muốn đi du lịch, học chứng chỉ, mua thiết bị mới, đầu tư hoặc hỗ trợ cha mẹ, nhưng chưa biết mục tiêu nào cần ưu tiên, cần bao nhiêu tiền và mỗi tháng phải dành bao nhiêu.

3. Người mới đi làm cần đạt điều gì sau 12 tháng?
| Mục tiêu | Kết quả mong muốn |
| Hiểu dòng tiền | Biết thu nhập thực nhận, tổng chi và ba nhóm chi lớn nhất. |
| Kiểm soát chi tiêu | Có ngân sách mềm cho hai hoặc ba nhóm dễ vượt. |
| Bắt đầu tích lũy | Tách một phần thu nhập ngay khi nhận lương. |
| Có vùng đệm | Xây được quỹ dự phòng ít nhất bằng một tháng chi phí thiết yếu. |
| Có mục tiêu đầu tiên | Theo dõi ít nhất một mục tiêu bằng số tiền, thời hạn và tiến độ. |
| Hình thành thói quen | Review tài chính vào một ngày cố định mỗi tháng. |
Sau 12 tháng, thành công chưa nhất thiết là có danh mục đầu tư lớn. Thành công có thể đơn giản là người trẻ không còn hết tiền một cách khó hiểu, đã biết mình đang ưu tiên điều gì và có thể đưa ra quyết định chi tiêu có chủ đích hơn.
4. Năm kiến thức PFM cần hiểu trước khi dùng tính năng
4.1. Dòng tiền cá nhân
Dòng tiền là toàn bộ tiền đi vào và đi ra trong một khoảng thời gian. Ba con số tối thiểu cần biết là thu nhập thực nhận, tổng chi và phần còn lại sau chi tiêu cùng nghĩa vụ.
4.2. Chi thiết yếu và chi có thể điều chỉnh
Mục tiêu không phải cấm mọi khoản vui chơi. Người dùng cần biết khoản nào khó cắt như tiền nhà, ăn cơ bản, đi lại, nghĩa vụ gia đình; khoản nào có thể điều chỉnh như ăn ngoài, mua sắm, giải trí, dịch vụ đăng ký.
4.3. Ngân sách mềm
Ngân sách mềm là một ngưỡng cảnh báo, không phải hàng rào gây áp lực. Trong giai đoạn đầu, chỉ nên đặt ngân sách cho hai hoặc ba nhóm chi dễ vượt nhất.
4.4. Quỹ dự phòng
Mục tiêu đầu tiên có thể là một tháng chi phí thiết yếu, sau đó tăng dần. Quỹ này cần được tách khỏi tiền chi tiêu hằng ngày để không bị sử dụng nhầm.
4.5. Mục tiêu tài chính ngắn hạn
Một mục tiêu tốt cần có tên, số tiền, thời hạn, khoản đóng góp định kỳ và mức độ ưu tiên. “Muốn tiết kiệm” chưa phải là mục tiêu; “tích lũy 15 triệu trong 10 tháng để học chứng chỉ” mới là mục tiêu có thể quản lý.

5. Từ vấn đề thực tế đến nhóm tính năng PFM phù hợp
| Vấn đề thực tế | Kiến thức cần hiểu | Tính năng phù hợp | Hành động đầu tiên |
| Không biết tiền đi đâu | Dòng tiền và phân loại chi tiêu | Spending Analysis, Category View | Xem 30 ngày gần nhất và chọn ba nhóm chi lớn nhất. |
| Tiêu quá nhanh sau ngày nhận lương | Ngân sách mềm | Budget Management | Đặt giới hạn cho hai nhóm dễ vượt. |
| Không biết khi nào sắp vượt kế hoạch | Theo dõi tiến độ | Smart Alerts | Bật cảnh báo khi sử dụng 80–90% ngân sách. |
| Chưa có khoản dự phòng | Quỹ dự phòng | Savings Goal, Money Pot | Tạo mục tiêu bằng một tháng chi phí thiết yếu. |
| Không review tài chính | Học từ dữ liệu quá khứ | Monthly Report | Chọn một ngày cố định để xem lại mỗi tháng. |
6. Không nhất thiết chỉ có một app cho toàn bộ hành trình
Các vấn đề quản lý tài chính của người mới đi làm thường không nằm gọn trong một tính năng. Một công cụ có thể gần với giao dịch và chi tiêu hằng ngày; một công cụ khác có thể phù hợp hơn cho việc tách nhiều ví, ghi chép chi tiết, xem báo cáo hoặc theo dõi mục tiêu. Vì vậy, mục tiêu không phải là tìm một ứng dụng duy nhất có tất cả mọi thứ, mà là xác định đúng bài toán cần xử lý trước.
Trong bài này, MoMo và Money Lover chỉ được nhắc ở mức tham chiếu để người đọc dễ hình dung các nhóm chức năng: MoMo cho lớp theo dõi chi tiêu, nhóm chi, ngân sách và cảnh báo; Money Lover cho lớp ví lương, ví chi tiêu, giao dịch và báo cáo thu – chi. Tên thương hiệu chỉ là ví dụ. Bài viết không review sâu, không khẳng định app nào tốt nhất và không sử dụng logo hoặc sao chép nguyên trạng giao diện.
7. Hành trình 1: Nhìn lại 30 ngày gần nhất
Mục tiêu: biết tổng tiền đã chi và nhóm nào đang ảnh hưởng lớn nhất đến dòng tiền.
Người mới đi làm nên bắt đầu bằng dữ liệu 30 ngày gần nhất, không cần phán xét bản thân. Hãy xem tổng chi, ba nhóm chi lớn nhất và những giao dịch đang bị phân loại sai. Đây là bước chuyển từ cảm giác “mình tiêu khá nhiều” sang một bức tranh có thể kiểm chứng.


| Bước | Màn hình cần thể hiện | Người dùng cần nhìn gì | Việc cần làm sau khi xem |
| 1 | Tổng quan chi tiêu tháng | Tổng chi, tổng thu hoặc số tiền còn lại | Ghi nhận bức tranh chung, chưa vội cắt giảm. |
| 2 | Nhóm chi lớn nhất | Ăn uống, đi lại, mua sắm, giải trí… | Chọn ba nhóm chiếm tỷ trọng cao nhất. |
| 3 | Báo cáo tháng | Xu hướng, tỷ trọng và thay đổi so với kỳ trước | Chọn một hoặc hai khoản cần điều chỉnh tháng sau. |
Sau khi xem, người dùng nên sửa những giao dịch bị phân loại sai. Đây là thao tác nhỏ nhưng quan trọng: dữ liệu đúng mới tạo ra báo cáo có ý nghĩa. Kết thúc hành trình, hãy viết ra ba nhóm chi lớn nhất và một khoản muốn điều chỉnh trong tháng kế tiếp.
8. Hành trình 2: Đặt ngân sách mềm cho nhóm dễ vượt
Mục tiêu: biến mong muốn “tiêu ít hơn” thành một ngưỡng có thể theo dõi.
Ngân sách không cần phủ lên mọi khoản chi. Hãy chọn hai hoặc ba nhóm có tính linh hoạt cao và dễ vượt nhất, chẳng hạn ăn ngoài, mua sắm hoặc giải trí. Mức ngân sách nên đủ thực tế để người dùng duy trì, không nên quá thấp chỉ để tạo cảm giác kỷ luật.


| Bước | Màn hình cần thể hiện | Người dùng cần làm gì | Kết quả mong đợi |
| 1 | Tạo hoặc xem ngân sách | Chọn nhóm chi và đặt hạn mức tháng | Có một ngưỡng chi tiêu rõ ràng. |
| 2 | Tiến độ ngân sách | Xem đã dùng bao nhiêu phần trăm | Biết mình đang đi nhanh hay chậm. |
| 3 | Cảnh báo gần vượt | Nhận cảnh báo ở mức 80–90% | Điều chỉnh trước khi vượt ngân sách. |
Khi nhận cảnh báo, người dùng cần chọn một hành động cụ thể: giảm tần suất, hoãn một khoản mua, thay thế bằng lựa chọn rẻ hơn hoặc chuyển ngân sách giữa các nhóm nếu có lý do hợp lý. Cảnh báo chỉ có giá trị khi dẫn đến quyết định.
9. Hành trình 3: Tách ví lương, ví chi tiêu và khoản tích lũy
Mục tiêu: không coi toàn bộ số dư là số tiền có thể tiêu.
Ngay khi lương về, người dùng có thể tách tiền theo ba vai trò: phần dành cho chi phí thiết yếu, phần chi tiêu linh hoạt và phần dành cho quỹ dự phòng hoặc mục tiêu. Không nhất thiết áp dụng một tỷ lệ cứng; tỷ lệ phải phụ thuộc vào thu nhập, tiền thuê nhà, nghĩa vụ gia đình và chi phí sinh hoạt thực tế.


| Bước | Màn hình cần thể hiện | Nội dung chính | Việc cần làm |
| 1 | Danh sách ví | Ví lương, ví chi tiêu, ví tiết kiệm/quỹ dự phòng | Xác định vai trò của từng ví. |
| 2 | Chi tiết ví lương/ví chi tiêu | Số dư và luồng tiền giữa các ví | Chuyển trước phần tiền dành cho tích lũy. |
| 3 | Danh sách giao dịch | Thu nhập, chi tiêu, chuyển ví | Kiểm tra và sửa phân loại khi cần. |
| 4 | Báo cáo thu – chi | Tổng thu, tổng chi và phần chênh lệch | Review khả năng giữ lại tiền trong tháng. |
10. Lộ trình 3–6–12 tháng
| Thời điểm | Trọng tâm | Hành động |
| Tháng 1–3 | Nhìn rõ dòng tiền | Theo dõi chi tiêu, sửa phân loại, nhận diện ba nhóm chi lớn nhất. |
| Tháng 4–6 | Kiểm soát và tách tiền | Đặt ngân sách mềm, tách ví, bắt đầu quỹ dự phòng. |
| Tháng 7–12 | Củng cố và xây mục tiêu | Review định kỳ, nâng quỹ dự phòng, theo dõi mục tiêu đầu tiên. |

11. Kết quả giả định nếu áp dụng đều
Sau 1 tháng
- Biết tổng chi và ba nhóm chi lớn nhất.
- Nhận ra ít nhất một khoản rò rỉ hoặc một nhóm bị phân loại sai.
Sau 3 tháng
- Có ngân sách cho nhóm chi dễ vượt.
- Bắt đầu tách phần tiền tích lũy và có lịch review cuối tháng.
Sau 6–12 tháng
- Có quỹ dự phòng ban đầu và một mục tiêu đang được theo dõi.
- Không còn phụ thuộc hoàn toàn vào số dư tài khoản để quyết định chi tiêu.
- Hình thành thói quen quản lý dòng tiền có chủ đích.

12. Checklist thực hành cuối bài
- Tôi có biết tổng thu nhập thực nhận mỗi tháng không?
- Tôi có biết ba nhóm chi lớn nhất trong 30 ngày gần nhất không?
- Khoản nào là chi thiết yếu, khoản nào có thể điều chỉnh?
- Tôi đã đặt ngân sách cho hai nhóm dễ vượt nhất chưa?
- Tôi đã tách một phần tiền dự phòng ngay khi nhận lương chưa?
- Quỹ dự phòng hiện tương đương bao nhiêu tháng chi phí thiết yếu?
- Tôi có một mục tiêu tài chính cụ thể với số tiền và thời hạn chưa?
- Tôi sẽ review tài chính vào ngày nào mỗi tháng?
- Sau khi xem báo cáo, tôi sẽ thay đổi một hành động nào trong tháng tới?
Kết luận: 12 tháng đầu là lúc tạo nền móng
Điều quan trọng trong 12 tháng đầu đi làm không phải là sử dụng thật nhiều tính năng tài chính, cũng không phải ép bản thân ngay lập tức theo một công thức ngân sách cứng nhắc. Điều quan trọng là xây dựng đúng thứ tự: nhìn thấy tiền, hiểu dòng tiền, đặt giới hạn, giữ lại một phần, hình thành mục tiêu và review đều đặn.
App PFM chỉ thực sự có giá trị khi giúp người dùng thực hiện được những bước đó trong đời sống thật. Báo cáo chi tiêu cần dẫn tới một quyết định. Cảnh báo ngân sách cần dẫn tới một điều chỉnh. Mục tiêu tiết kiệm cần dẫn tới một khoản đóng góp định kỳ.
Sau 12 tháng, thành công không nhất thiết được đo bằng một danh mục đầu tư phức tạp. Thành công có thể đơn giản là người trẻ đã biết tiền của mình đi đâu, không còn hết tiền một cách khó hiểu, có một khoản dự phòng đầu tiên và bắt đầu đưa ra các quyết định tài chính có chủ đích. Khi đó, PFM đã chuyển từ một nhóm tính năng trong app thành một thói quen giúp người dùng từng bước làm chủ dòng tiền của chính mình.
Gửi phản hồi