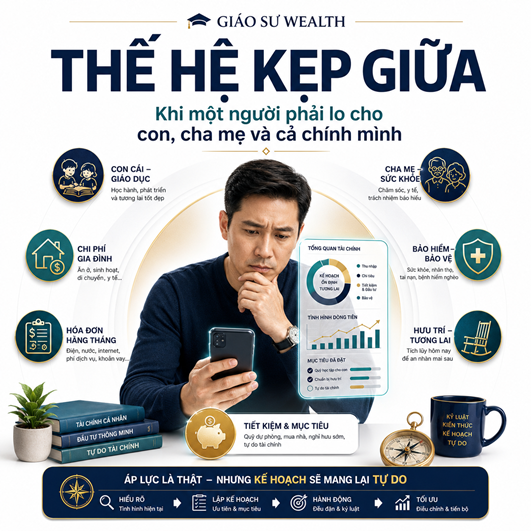
Thế hệ kẹp giữa không thiếu trách nhiệm. Họ thiếu một bản đồ ưu tiên tài chính. Ở tuổi 35–45, nhiều người cùng lúc phải lo cho con, hỗ trợ cha mẹ, trả nợ nhà, duy trì bảo hiểm, tích lũy cho hưu trí và vẫn muốn xây tài sản gia đình. Thu nhập có thể tốt hơn trước, nhưng số đầu việc tài chính cũng tăng nhanh hơn: học phí, y tế, cha mẹ, nhà cửa, xe cộ, bảo vệ rủi ro, đầu tư và tuổi già.
Painpoint lớn nhất không hẳn là thiếu tiền. Vấn đề là khi mọi mục tiêu đều đúng, mọi trách nhiệm đều quan trọng và mọi khoản chi đều có lý do, người dùng rất dễ xử lý theo cảm xúc hoặc theo việc nào gấp nhất. Một tháng lo viện phí cho cha mẹ, tháng sau dồn tiền cho học phí con, rồi khoản đầu tư hưu trí bị hoãn thêm một năm. Nếu không có hệ thống, tài chính gia đình luôn trong trạng thái “chữa cháy”, dù thu nhập không hề thấp.
PFM ở giai đoạn này không nên chỉ là sổ thu chi. Nó cần trở thành công cụ để gia đình nhìn được dòng tiền mở rộng, nhận ra khoảng trống bảo vệ, sắp xếp mục tiêu theo thứ tự và review định kỳ. App không quyết định thay gia đình, nhưng app có thể giúp dữ liệu đủ rõ để gia đình ra quyết định bình tĩnh hơn.
1. Chân dung thực tế: trách nhiệm tài chính đang chồng lên nhau
Chân dung điển hình là người đang ở độ tuổi 35–45, có gia đình, có con đang đi học, có cha mẹ bước vào giai đoạn cần hỗ trợ nhiều hơn, đồng thời vẫn đang trả nợ nhà hoặc duy trì một số nghĩa vụ dài hạn. Đây cũng là lúc họ bắt đầu nghĩ nghiêm túc hơn về bảo hiểm, đầu tư, hưu trí và việc để lại nền tảng tài chính cho con.
Dòng tiền của họ thường có một số đặc điểm:
- Thu nhập có thể tốt hơn giai đoạn mới đi làm, nhưng chi phí cố định cũng lớn hơn nhiều.
- Khoản chi cho con và cha mẹ không hoàn toàn dự báo được, đặc biệt với y tế và giáo dục.
- Có nhiều nghĩa vụ dài hạn cùng tồn tại: vay nhà, bảo hiểm, học phí, tích lũy, đầu tư và hưu trí.
- Các tài sản, khoản tiết kiệm và nghĩa vụ nợ nằm rải rác ở nhiều tài khoản, ngân hàng hoặc nền tảng khác nhau.
- Mỗi quyết định tài chính không còn chỉ tác động đến một người mà ảnh hưởng tới cả gia đình.
Vì vậy, điều họ cần không phải thêm một danh sách mục tiêu mới. Điều họ cần là một hệ thống để biết mục tiêu nào cần bảo vệ trước, mục tiêu nào có thể đi chậm hơn và mục tiêu nào cần được duy trì đều dù số tiền chưa lớn.

2. Những painpoint tài chính phổ biến của thế hệ kẹp giữa
2.1. Mọi mục tiêu đều quan trọng nên không biết ưu tiên từ đâu
Học phí con là quan trọng. Sức khỏe cha mẹ là quan trọng. Trả nợ nhà là quan trọng. Quỹ dự phòng, bảo hiểm, hưu trí và đầu tư cũng đều quan trọng. Khi mọi thứ cùng được xếp ở mức “ưu tiên cao”, trên thực tế gia đình lại không có ưu tiên nào rõ ràng. Tiền thường chảy về việc gấp nhất thay vì việc quan trọng nhất trong dài hạn.
2.2. Chỉ nhìn dòng tiền trong gia đình hạt nhân
Nhiều dashboard cá nhân chỉ phản ánh thu – chi của hai vợ chồng và con cái, nhưng chưa tính đầy đủ khoản hỗ trợ cha mẹ, y tế, hiếu hỉ, nghĩa vụ gia đình hai bên hoặc các khoản phát sinh theo mùa. Khi không nhìn dòng tiền gia đình mở rộng, người dùng dễ đánh giá thấp quy mô trách nhiệm thực tế.
2.3. Khoảng trống bảo vệ chưa được nhìn thấy
Ở giai đoạn này, rủi ro không chỉ là chi tiêu quá tay. Rủi ro lớn hơn là nếu người tạo thu nhập chính gặp biến cố, gia đình có đủ bảo hiểm, quỹ dự phòng và tài sản thanh khoản để tiếp tục vận hành hay không. Khoảng cách giữa mức bảo vệ hiện có và mức gia đình thực sự cần chính là protection gap.
2.4. Hưu trí luôn bị đẩy xuống cuối danh sách
Hưu trí là mục tiêu xa nên thường bị hoãn. Nhưng càng hoãn, số tiền phải tích lũy về sau càng lớn. Retirement gap xuất hiện khi số tiền đang tích lũy chưa đủ để duy trì mức sống kỳ vọng trong tương lai. Vấn đề này không gây áp lực tức thời, nhưng lại âm thầm lớn dần theo thời gian.
2.5. Tài sản và nghĩa vụ nằm rời rạc
Tiền gửi ở một ngân hàng, khoản vay ở nơi khác, đầu tư ở nền tảng khác, bảo hiểm nằm trong hợp đồng riêng, còn chi tiêu lại đi qua nhiều tài khoản. Khi dữ liệu phân mảnh, gia đình khó biết mình đang có bao nhiêu tài sản ròng, đang bảo vệ được bao nhiêu rủi ro và đang tiến gần tới mục tiêu nào.

3. Mục tiêu cần đạt sau 12 tháng
| Mục tiêu | Kết quả mong muốn |
| Nhìn rõ nghĩa vụ | Liệt kê đầy đủ chi phí sống, nghĩa vụ nợ, học phí, hỗ trợ cha mẹ, bảo hiểm và các khoản tích lũy. |
| Sắp xếp ưu tiên | Phân loại mục tiêu theo bốn vùng: bắt buộc, bảo vệ, trung hạn và dài hạn. |
| Thu hẹp protection gap | Biết gia đình đang thiếu bao nhiêu quỹ dự phòng hoặc mức bảo vệ trước các rủi ro lớn. |
| Nhận diện retirement gap | Ước lượng khoảng cách giữa mức tích lũy hiện tại và nhu cầu hưu trí dài hạn. |
| Có dashboard gia đình | Theo dõi được tài sản, nợ, tiết kiệm, đầu tư và các mục tiêu chính trong một bức tranh chung. |
| Hình thành family review | Duy trì buổi review định kỳ để điều chỉnh ưu tiên khi hoàn cảnh thay đổi. |
Sau 12 tháng, thành công chưa nhất thiết là hoàn thành mọi mục tiêu. Thành công là gia đình đã biết mục tiêu nào cần đi trước, khoản nào có thể chậm lại và dữ liệu nào phải được review đều đặn.
4. Những kiến thức PFM cần hiểu
4.1. Cashflow gia đình mở rộng
Cashflow gia đình mở rộng không chỉ là thu nhập và chi tiêu của vợ chồng. Nó còn bao gồm nghĩa vụ với con, cha mẹ, khoản vay, bảo hiểm, y tế, mục tiêu trung hạn và tích lũy tuổi già. Đây là bức tranh dòng tiền đúng với thực tế hơn.
4.2. Protection gap
Protection gap là khoảng cách giữa mức bảo vệ gia đình đang có và mức cần thiết để duy trì cuộc sống nếu có biến cố. Nó có thể liên quan đến quỹ dự phòng, bảo hiểm sức khỏe, bảo hiểm nhân thọ hoặc tài sản thanh khoản. Mục tiêu không phải mua thật nhiều sản phẩm bảo vệ, mà là biết mình đang thiếu ở đâu.
4.3. Retirement gap
Retirement gap là khoảng cách giữa số tiền gia đình đang tích lũy cho tuổi già và số tiền cần có để duy trì mức sống mong muốn sau khi giảm hoặc mất thu nhập lao động. Càng nhìn sớm, gia đình càng có nhiều thời gian điều chỉnh.
4.4. Goal prioritization
Không thể tối ưu mọi mục tiêu cùng lúc. Goal prioritization là cách sắp xếp mục tiêu theo mức độ bắt buộc, cấp thiết, khả năng trì hoãn và tác động dài hạn. Đây là kỹ năng đặc biệt quan trọng với thế hệ kẹp giữa.
4.5. Family wealth planning
Family wealth planning không chỉ là đầu tư. Nó là cách kết nối dòng tiền, bảo vệ, nợ, tài sản, mục tiêu giáo dục, cha mẹ, hưu trí và kế hoạch chuyển giao tài sản trong dài hạn.

5. Mapping: vấn đề → kiến thức → tính năng → hành động đầu tiên
| Vấn đề thực tế | Kiến thức cần hiểu | Tính năng phù hợp | Hành động đầu tiên |
| Không biết tổng nghĩa vụ gia đình | Cashflow gia đình mở rộng | Multi-account, Monthly Report | Liệt kê và tổng hợp các khoản chi bắt buộc, nợ, học phí, cha mẹ và bảo hiểm. |
| Mọi mục tiêu cùng lúc đều quan trọng | Goal prioritization | Savings Goals, Goal Map | Chia mục tiêu thành bắt buộc, bảo vệ, trung hạn và dài hạn. |
| Không rõ mức bảo vệ đã đủ chưa | Protection gap | Insurance/Protection View, Smart Alerts | Đối chiếu quỹ dự phòng, bảo hiểm và người phụ thuộc. |
| Hưu trí luôn bị hoãn | Retirement gap | Wealth Dashboard, Long-term Goal | Ước lượng mục tiêu hưu trí và bắt đầu một khoản tích lũy định kỳ. |
| Dữ liệu tài sản nằm rải rác | Family wealth planning | Multi-account, Wealth Dashboard | Tổng hợp tiết kiệm, nợ, tài sản và đầu tư vào một bức tranh chung. |
6. Không thể tối ưu mọi mục tiêu cùng lúc
Một gia đình ở tuổi 35–45 thường có rất nhiều mục tiêu đúng. Vấn đề không phải mục tiêu nào sai, mà là thứ tự ưu tiên chưa rõ. Nếu không sắp xếp, tiền thường bị kéo về việc gấp nhất và mục tiêu dài hạn tiếp tục bị trì hoãn.
Một cách thực tế là chia mục tiêu thành bốn vùng:
- Bắt buộc: chi phí sống thiết yếu, nghĩa vụ nợ, học phí đang đến hạn và các cam kết không thể trì hoãn.
- Bảo vệ: quỹ dự phòng, bảo hiểm sức khỏe, bảo hiểm cho người tạo thu nhập và các vùng đệm rủi ro.
- Trung hạn: học phí trong vài năm tới, sửa nhà, mua xe, chăm sóc cha mẹ, các mục tiêu gia đình có thời hạn rõ.
- Dài hạn: hưu trí, tài sản tài chính, tài sản gia đình và kế hoạch chuyển giao.
Thứ tự này không phải công thức cứng cho mọi gia đình. Nhưng nó tạo ra một điểm xuất phát có logic. Gia đình sẽ hiểu vì sao không nên tăng đầu tư dài hạn khi quỹ dự phòng còn quá mỏng, hoặc vì sao không nên dồn toàn bộ tiền cho học phí con mà bỏ quên tuổi già của chính mình.

7. Protection gap và retirement gap: hai khoảng trống dễ bị bỏ quên
Ở giai đoạn này, rủi ro tài chính lớn không chỉ đến từ chi tiêu. Nó đến từ việc quá nhiều người phụ thuộc vào cùng một nguồn thu. Nếu người tạo thu nhập chính gặp biến cố, gia đình cần biết khoản nào sẽ được duy trì, khoản nào phải cắt giảm và nguồn bảo vệ nào có thể bù đắp.
Protection gap có thể được nhìn đơn giản qua ba câu hỏi: quỹ dự phòng hiện đủ cho bao nhiêu tháng? các chi phí y tế lớn có được bảo vệ không? nếu nguồn thu chính gián đoạn, gia đình có khoản hỗ trợ thay thế hay không?
Retirement gap cũng nên được giải thích theo cách gần gũi: nếu từ tuổi nghỉ hưu, gia đình cần một mức chi tiêu nhất định mỗi tháng, số tài sản hiện tại và số tiền tích lũy định kỳ có đủ tạo ra mức sống đó hay không? Đây không phải phép tính hoàn hảo, nhưng đủ để người dùng nhận ra mình đang gần hay xa mục tiêu.
8. Góc nhìn nhiều app/công cụ tham chiếu
Sau khi hiểu bài toán và thứ tự ưu tiên, chúng ta mới nói đến app. Với thế hệ kẹp giữa, hiếm khi một app duy nhất bao phủ toàn bộ nhu cầu. Một ứng dụng ngân hàng có thể giúp nhìn giao dịch, dư nợ, tiết kiệm, khoản vay và một số insight. Một nền tảng tích lũy hoặc đầu tư khác có thể giúp theo dõi mục tiêu dài hạn và tài sản tài chính.
Trong bài này, Techcombank Mobile có thể được dùng ở mức tham chiếu cho lớp dữ liệu ngân hàng, lịch sử giao dịch, dư nợ thẻ, tiết kiệm, vay, cảnh báo hoặc insight. TOPI có thể được dùng để tham chiếu lớp tích lũy và đầu tư dài hạn cho học phí con, hưu trí, quỹ dự phòng lớn hơn và tài sản tài chính.
Tuy nhiên, đây không phải bài review app và cũng không thay thế tư vấn cá nhân. Tên thương hiệu chỉ được nhắc để người đọc dễ hình dung nhóm công cụ. Phần hình ảnh nên dùng concept UI mô phỏng trung tính, không logo thật, không sao chép nguyên trạng giao diện. Mục tiêu là minh họa hành trình: tổng hợp dữ liệu → nhìn nghĩa vụ → đặt mục tiêu → theo dõi tài sản dài hạn.
9. Hành trình 1: Tổng hợp dữ liệu ngân hàng và insight
Mục tiêu: nhìn được một bức tranh ngân hàng đủ rộng trước khi sắp xếp ưu tiên.
| Bước | Màn hình cần thể hiện | Người dùng cần nhìn gì | Việc cần làm sau khi xem |
| 1 | Dashboard tài chính / insight | Tổng dòng tiền, cảnh báo, gợi ý đáng chú ý | Ghi lại 3 vấn đề tài chính cần ưu tiên. |
| 2 | Màn hình gợi ý / cảnh báo | Dư nợ tăng, chi phí lớn, mục tiêu chậm tiến độ | Phân loại cảnh báo thành bắt buộc, bảo vệ, trung hạn, dài hạn. |
| 3 | Màn hình chi tiết insight | Nguyên nhân và tác động của từng tín hiệu | Chọn một hành động có thể thực hiện trong tháng. |


10. Hành trình 2: Nhìn nghĩa vụ và tài sản trong hệ sinh thái ngân hàng
Mục tiêu: không chỉ nhìn số dư, mà nhìn đồng thời giao dịch, dư nợ, tiết kiệm, vay và các khoản tài chính liên quan.
| Bước | Màn hình cần thể hiện | Nội dung chính | Việc cần làm |
| 1 | Lịch sử giao dịch | Thu nhập, chi tiêu, chuyển tiền, khoản định kỳ | Xác định các dòng tiền lớn và khoản bắt buộc. |
| 2 | Dư nợ thẻ / tiết kiệm / vay | Nghĩa vụ phải trả và tài sản thanh khoản | Tính dòng tiền còn lại sau nghĩa vụ. |
| 3 | Khu đầu tư / bảo hiểm nếu có | Các lớp bảo vệ hoặc tài sản tài chính | Đánh dấu khoảng trống bảo vệ và mục tiêu dài hạn. |


11. Hành trình 3: Theo dõi mục tiêu dài hạn và tài sản tài chính
Mục tiêu: chuyển từ việc biết mình có bao nhiêu tiền sang việc biết tài sản đó đang phục vụ mục tiêu nào.
| Bước | Màn hình cần thể hiện | Nội dung chính | Việc cần làm |
| 1 | Trang danh mục | Tổng tài sản tài chính và phân bổ | Xem tỷ trọng tài sản theo mục tiêu. |
| 2 | Mục tiêu dài hạn | Học phí con, hưu trí, tài sản gia đình | Đặt số tiền, thời hạn và mức đóng góp định kỳ. |
| 3 | Chi tiết tài sản / sản phẩm | Hiệu suất, rủi ro, tiến độ mục tiêu | Review mức phù hợp với thời hạn và khả năng chịu rủi ro. |


12. Bản đồ ưu tiên tài chính cho thế hệ kẹp giữa
Bản đồ ưu tiên nên được review định kỳ, vì hoàn cảnh gia đình luôn thay đổi. Một năm cha mẹ có thêm nhu cầu y tế; năm khác con chuyển cấp; một khoản vay sắp kết thúc; hoặc thu nhập gia đình tăng lên. PFM tốt không đóng băng kế hoạch, mà giúp gia đình điều chỉnh có dữ liệu.
| Vùng ưu tiên | Nội dung điển hình | Câu hỏi review |
| Bắt buộc | Chi phí sống, nghĩa vụ nợ, học phí đang đến hạn | Nếu không chi khoản này, gia đình có vi phạm cam kết hoặc ảnh hưởng cuộc sống thiết yếu không? |
| Bảo vệ | Quỹ dự phòng, bảo hiểm, sức khỏe, nguồn thu thay thế | Nếu có biến cố, gia đình chống đỡ được bao lâu? |
| Trung hạn | Học phí vài năm tới, nhà cửa, xe cộ, cha mẹ | Mục tiêu nào có thời hạn rõ và không thể trì hoãn quá lâu? |
| Dài hạn | Hưu trí, tài sản gia đình, đầu tư dài hạn | Gia đình có đang đóng góp đều hay tiếp tục hoãn mục tiêu? |

13. Kết quả giả định nếu áp dụng đều
| Mốc thời gian | Kết quả kỳ vọng |
| Sau 1 tháng | Liệt kê được các nghĩa vụ tài chính lớn và nhận diện các khoảng trống dữ liệu. |
| Sau 3–6 tháng | Biết nhóm mục tiêu nào cần ưu tiên trước, đồng thời bắt đầu thu hẹp protection gap. |
| Sau 12 tháng | Có bản đồ ưu tiên tài chính gia đình rõ hơn, duy trì review và bắt đầu tích lũy đều cho mục tiêu dài hạn. |
14. Checklist thực hành cuối bài
- Gia đình tôi đang có những nghĩa vụ tài chính dài hạn nào?
- Tôi đã nhìn đầy đủ dòng tiền hỗ trợ con, cha mẹ và các khoản nợ chưa?
- Quỹ dự phòng hiện đủ cho bao nhiêu tháng chi phí thiết yếu?
- Mức bảo vệ hiện tại có đủ cho người phụ thuộc không?
- Tôi đã phân biệt mục tiêu bắt buộc, bảo vệ, trung hạn và hưu trí chưa?
- Tôi có đang trì hoãn tích lũy tuổi già vì mọi mục tiêu khác đều được ưu tiên trước?
- Gia đình sẽ review bản đồ ưu tiên vào ngày nào mỗi tháng hoặc mỗi quý?
- Sau buổi review, hành động đầu tiên cần thực hiện là gì?

Kết luận: trách nhiệm lớn cần một bản đồ rõ
Điều quan trọng không phải là dùng thật nhiều tính năng, mà là chọn đúng một hành động đầu tiên phù hợp với vấn đề tài chính của gia đình. Với thế hệ kẹp giữa, hành động đầu tiên thường là dừng lại, tổng hợp đầy đủ nghĩa vụ, chia mục tiêu thành các vùng ưu tiên và nhìn thẳng vào hai khoảng trống dễ bị bỏ quên: bảo vệ và hưu trí.
PFM không làm trách nhiệm gia đình nhẹ đi ngay lập tức. Nhưng nó giúp trách nhiệm được sắp xếp có thứ tự, giúp cuộc trao đổi trong gia đình bớt cảm tính và giúp các quyết định không còn chỉ chạy theo việc gấp nhất. Khi người dùng hiểu vì sao cần làm, biết làm trên app như thế nào và review đều đặn, PFM mới chuyển từ công cụ thành hệ thống hỗ trợ gia đình đi qua một giai đoạn tài chính phức tạp.
Thế hệ kẹp giữa không cần trở thành chuyên gia tài chính trong một ngày. Họ cần một bản đồ đủ rõ để biết hôm nay phải bảo vệ điều gì, tháng này nên ưu tiên khoản nào, và mỗi năm cần tiến thêm bao nhiêu bước để vừa lo được cho người thân, vừa không bỏ quên tương lai của chính mình.
Gửi phản hồi