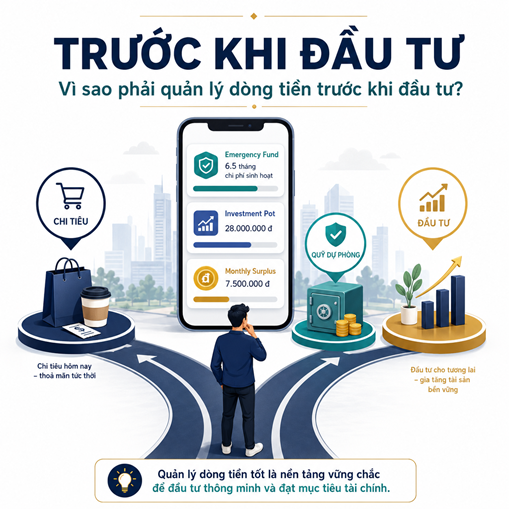
Đầu tư không nên bắt đầu bằng câu hỏi “mua gì”. Nó nên bắt đầu bằng câu hỏi: dòng tiền của mình đã sẵn sàng chưa? Rất nhiều người muốn mua cổ phiếu, chứng chỉ quỹ, vàng hoặc các tài sản đầu tư khác khi chưa biết mình thực sự dư bao nhiêu mỗi tháng. Nếu chưa phân biệt được tiền chi tiêu, tiền dự phòng và tiền có thể chấp nhận rủi ro, quyết định đầu tư rất dễ bị dẫn dắt bởi FOMO thay vì một kế hoạch tài chính có nền tảng.
1. Chân dung thực tế: người bắt đầu quan tâm đầu tư nhưng chưa chắc đã sẵn sàng
Chân dung của bài viết là người có thu nhập tương đối ổn định, đã bắt đầu quan tâm đến chứng khoán, quỹ đầu tư, vàng, tích lũy hoặc các nền tảng đầu tư số. Họ có thể đã đọc nhiều nội dung về lợi nhuận, lãi kép, xu hướng thị trường hay các cơ hội tài sản. Nhưng trước khi chọn sản phẩm, họ cần trả lời một câu hỏi căn bản hơn: khoản tiền mình định đầu tư có thực sự là tiền dư hay không?
Painpoint lớn nhất của nhóm này là dùng tiền ngắn hạn cho mục tiêu dài hạn. Họ có thể lấy tiền sẽ cần cho học phí, sửa xe, tiền nhà, quỹ dự phòng hoặc một khoản nghĩa vụ sắp tới để đầu tư. Khi thị trường biến động hoặc một sự kiện bất ngờ xảy ra, họ buộc phải rút tiền sớm và có thể chịu thiệt hại không cần thiết.
Vì vậy, PFM cho người chuẩn bị đầu tư không nhằm trả lời “mua mã nào” hay “chọn sản phẩm nào”. Nó giúp người dùng xác định mình có bao nhiêu tiền dư thật, khả năng chịu rủi ro đến đâu, quỹ dự phòng đã đủ chưa và thời hạn đầu tư có phù hợp với mục tiêu cuộc sống hay không.

2. Painpoint tài chính cụ thể
- Không biết dòng tiền dư thật mỗi tháng là bao nhiêu.
- Chưa có quỹ dự phòng nhưng đã muốn đưa tiền vào tài sản có biến động.
- Không phân biệt tiền chi tiêu ngắn hạn, tiền dự phòng và tiền đầu tư.
- Bị FOMO trước thông tin thị trường, lợi nhuận hoặc câu chuyện người khác kiếm tiền.
- Không xác định rõ mục tiêu và thời hạn đầu tư.
- Nhầm giữa khả năng chấp nhận rủi ro về tâm lý và khả năng chịu rủi ro về tài chính.
3. Mục tiêu cần đạt
- Biết chính xác dòng tiền dư thật có thể đầu tư mỗi tháng.
- Tách rõ tiền chi tiêu, quỹ dự phòng và tiền đầu tư.
- Xây đủ quỹ dự phòng trước khi chấp nhận rủi ro thị trường.
- Xác định mục tiêu, thời hạn và mức đóng góp đầu tư phù hợp.
- Đánh giá khả năng chịu rủi ro bằng tình hình tài chính thực tế, không chỉ bằng cảm xúc.
- Chuyển từ tiết kiệm rời rạc sang kế hoạch đầu tư có nền tảng.

4. Kiến thức PFM cần hiểu
- Saving capacity: năng lực tiết kiệm thực tế sau khi đã trừ chi phí thiết yếu, nghĩa vụ nợ, bảo hiểm và các mục tiêu ngắn hạn.
- Risk capacity: khả năng tài chính chịu được thua lỗ hoặc biến động mà không làm đảo lộn cuộc sống.
- Emergency fund: quỹ dự phòng dùng cho các sự kiện bất ngờ, giúp tránh phải bán tài sản đầu tư sớm.
- Mục tiêu đầu tư: lý do cụ thể khiến người dùng đầu tư, ví dụ giáo dục, mua nhà, nghỉ hưu hoặc xây tài sản dài hạn.
- Thời hạn đầu tư: khoảng thời gian tiền có thể được giữ trong tài sản mà không cần rút ra.
- Phân biệt tiền chi tiêu – tiền dự phòng – tiền đầu tư: nền tảng của mọi quyết định đầu tư lành mạnh.
5. Mapping: vấn đề → kiến thức → tính năng → hành động đầu tiên
| Vấn đề | Kiến thức PFM cần hiểu | Tính năng phù hợp | Hành động đầu tiên |
| Không biết mình thật sự dư bao nhiêu | Saving capacity | Monthly Report / Cashflow View | Xem lại 3–6 tháng để tính phần dư lặp lại |
| Chưa có vùng đệm an toàn | Emergency fund | Savings Goal / Money Pot | Tạo quỹ dự phòng bằng số tháng chi phí thiết yếu |
| Trộn tiền chi tiêu với tiền đầu tư | Phân lớp tiền theo mục đích | Multi-account / Goal Save | Tách tiền thành chi tiêu – dự phòng – đầu tư |
| Không rõ mình chịu được bao nhiêu rủi ro | Risk capacity | Financial Health Score | Kiểm tra nợ, quỹ dự phòng và nghĩa vụ trước khi đầu tư |
| Muốn đầu tư nhưng chưa có mục tiêu | Mục tiêu + thời hạn đầu tư | Wealth Dashboard / Goal-based Investing | Đặt mục tiêu, thời hạn và mức đóng góp định kỳ |
6. Dòng tiền dư thật mới là nguồn vốn đầu tư
Dòng tiền dư thật không phải là số tiền còn lại sau vài ngày đầu tháng. Đó là phần còn lại sau khi người dùng đã trừ chi phí thiết yếu, nghĩa vụ nợ, bảo hiểm, quỹ dự phòng và các mục tiêu ngắn hạn. Nếu chưa biết con số này, quyết định đầu tư chỉ là cảm tính.
PFM giúp người dùng nhìn lại báo cáo tháng, xác định mức tiết kiệm đều và kiểm tra xem phần tiền dư có lặp lại qua nhiều tháng hay không. Một tháng có khoản thưởng hoặc thu nhập cao bất thường chưa đủ để kết luận rằng người dùng đã có năng lực đầu tư bền vững. Điều cần nhìn là mặt bằng dòng tiền qua 3–6 tháng và khả năng duy trì khoản đóng góp đầu tư mà không ảnh hưởng đến đời sống.
Đây cũng là điểm khác biệt giữa “có tiền để mua” và “có nguồn vốn đầu tư”. Có tiền để mua là trạng thái tức thời. Có nguồn vốn đầu tư là khả năng duy trì đều đặn, không phải rút vội khi có biến cố, và không làm suy yếu những mục tiêu tài chính gần hơn.
7. Quỹ dự phòng là nền móng trước đầu tư
Trước khi đưa tiền vào tài sản có biến động, người dùng cần có quỹ dự phòng. Không có quỹ dự phòng, bất kỳ biến cố nào cũng có thể biến nhà đầu tư dài hạn thành người bán vội trong ngắn hạn. Một khoản sửa xe, mất việc, ốm đau hoặc nghĩa vụ gia đình bất ngờ có thể buộc người dùng rút tiền vào đúng thời điểm thị trường bất lợi.
Quỹ dự phòng không làm lợi nhuận tăng lên, nhưng nó bảo vệ kế hoạch đầu tư khỏi những cú sốc ngắn hạn. Với người có thu nhập ổn định, mục tiêu có thể bắt đầu từ 3–6 tháng chi phí thiết yếu; với người có thu nhập biến động hoặc nhiều nghĩa vụ gia đình, quy mô quỹ có thể cần lớn hơn.
Một công cụ như Timo có thể được dùng để tham chiếu tư duy tách hũ: hũ dự phòng, hũ đầu tư, hũ học tập hoặc hũ mục tiêu dài hạn. Việc tách tiền theo mục tiêu giúp người dùng không nhầm lẫn giữa tiền cần an toàn và tiền có thể chấp nhận rủi ro.

8. Tách tiền theo mục tiêu để giảm FOMO
Khi tiền nằm chung trong một tài khoản, người dùng rất dễ nhìn toàn bộ số dư như một khoản có thể đem đi đầu tư. Tách tiền theo mục tiêu là một kỹ thuật đơn giản nhưng rất hiệu quả để giảm FOMO. Mỗi khoản tiền được gắn với một vai trò: chi tiêu, dự phòng, học tập, mua nhà, đầu tư dài hạn hoặc mục tiêu khác.
Tách mục tiêu không có nghĩa là tạo thật nhiều hũ chỉ để đẹp. Mỗi hũ phải trả lời ba câu hỏi: tiền này dùng để làm gì, cần vào thời điểm nào và có thể chịu mức rủi ro nào. Nếu tiền sẽ dùng trong 6 tháng tới, nó không nên được đối xử giống tiền dành cho mục tiêu 10 năm sau.

9. TOPI như bước nối sang tích lũy và đầu tư
Sau khi đã xác định dòng tiền dư, có quỹ dự phòng và tách rõ các mục tiêu, người dùng mới nên tìm hiểu sản phẩm tích lũy hoặc đầu tư. Ở bước này, một nền tảng như TOPI có thể được dùng làm case minh họa cho lớp sau PFM: từ tiền dư chuyển sang danh mục tài sản tài chính.
Điều quan trọng là bài viết không đưa ra khuyến nghị mua sản phẩm cụ thể. TOPI, quỹ, vàng, cổ phiếu hay các sản phẩm tích lũy chỉ là ví dụ cho bước tiếp theo của hành trình. Trọng tâm vẫn là thứ tự hành động: quản lý dòng tiền trước, xây vùng đệm trước, rồi mới phân bổ phần tiền có thể chấp nhận rủi ro.

10. Góc nhìn về nhiều app/công cụ tham chiếu
Không nhất thiết chỉ có một app xử lý toàn bộ hành trình từ quản lý dòng tiền đến đầu tư. Một công cụ có thể phù hợp cho việc tạo mục tiêu và tách hũ tiền; một công cụ khác phù hợp hơn để xem danh mục đầu tư hoặc theo dõi tài sản. Timo và TOPI trong bài chỉ được dùng ở mức tham chiếu để người đọc dễ hình dung sự chuyển tiếp từ PFM sang tích lũy và đầu tư.
Bài viết không review sâu, không khẳng định app nào tốt nhất và không sử dụng logo hoặc sao chép nguyên trạng giao diện. Hình ảnh nên là concept UI mô phỏng trung tính, tập trung vào logic: tách quỹ dự phòng → tách mục tiêu đầu tư → theo dõi tiến độ → xem danh mục.
11. Hành trình sử dụng app chi tiết
Hành trình 1 – Tạo quỹ dự phòng trước đầu tư
| Mã ảnh | Màn hình cần tạo | Vai trò |
| PFM10.6-SC01-TIMO-STEP01 | Màn hình tạo goal / pot | Entry / Setup |
| PFM10.6-SC01-TIMO-STEP02 | Màn hình goal quỹ dự phòng | Overview |
| PFM10.6-SC01-TIMO-STEP03 | Màn hình tiến độ tích lũy | Result / Review |
Cụm này giúp người dùng xác lập nền an toàn trước khi chuyển sang tài sản có biến động.


Hành trình 2 – Tách các mục tiêu tài chính
| Mã ảnh | Màn hình cần tạo | Vai trò |
| PFM10.6-SC02-TIMO-STEP01 | Màn hình danh sách mục tiêu | Entry point |
| PFM10.6-SC02-TIMO-STEP02 | Màn hình một mục tiêu dài hạn | Detail / Action |
| PFM10.6-SC02-TIMO-STEP03 | Màn hình nhiều mục tiêu song song | Result / Review |
Cụm này cho thấy tiền không chỉ được “để dành”, mà cần được gắn với mục tiêu, thời hạn và mức độ ưu tiên khác nhau.


Hành trình 3 – Bước nối sang danh mục tích lũy/đầu tư
| Mã ảnh | Màn hình cần tạo | Vai trò |
| PFM10.6-SC03-TOPI-STEP01 | Màn hình trang đầu tư / tích lũy | Entry point |
| PFM10.6-SC03-TOPI-STEP02 | Màn hình các loại tài sản / sản phẩm | Detail / Action |
| PFM10.6-SC03-TOPI-STEP03 | Màn hình portfolio / danh mục | Result / Review |
Cụm này minh họa bước sau PFM: chỉ khi đã có tiền dư thật, quỹ dự phòng và mục tiêu rõ ràng, người dùng mới đi tiếp sang danh mục tài sản.


12. Kết quả giả định nếu áp dụng đều
| Mốc thời gian | Kết quả kỳ vọng |
| Sau 1 tháng | Tách được tiền theo mục tiêu và biết dòng tiền dư thật. |
| Sau 3–6 tháng | Có quỹ dự phòng và mục tiêu tích lũy rõ ràng trước khi đầu tư. |
| Sau 12 tháng | Chuyển từ tiết kiệm rời rạc sang kế hoạch đầu tư có nền tảng và kỷ luật hơn. |
13. Checklist thực hành cuối bài
- Tôi đã biết dòng tiền dư thật mỗi tháng chưa?
- Tôi đã có quỹ dự phòng trước khi đầu tư chưa?
- Khoản tiền đầu tư của tôi có phải tiền dư thật hay là tiền sẽ cần trong ngắn hạn?
- Tôi đã tách tiền chi tiêu, tiền dự phòng và tiền đầu tư chưa?
- Tôi có mục tiêu và thời hạn đầu tư cụ thể chưa?
- Tôi có đang FOMO vì thông tin thị trường hay đang hành động theo kế hoạch?
- Tôi sẽ review khả năng đầu tư vào thời điểm nào: cuối tháng, mỗi quý hay sau mỗi thay đổi lớn về dòng tiền?

14. Kết luận
Điều quan trọng không phải là dùng thật nhiều tính năng, cũng không phải lao ngay vào lựa chọn sản phẩm đầu tư. Hành động đầu tiên phù hợp hơn là nhìn lại dòng tiền, xác định mức dư thật, xây quỹ dự phòng và tách tiền theo mục tiêu.
Khi người dùng hiểu vì sao cần làm, biết làm trên app như thế nào và review đều đặn, PFM mới chuyển từ công cụ thành thói quen. Nó giúp người dùng đầu tư không phải vì sợ bỏ lỡ, mà vì đã có nền tảng đủ vững để chấp nhận rủi ro một cách có chủ đích. Quản lý dòng tiền trước đầu tư không làm hành trình giàu lên chậm đi; nó giúp hành trình đó bền hơn, ít bị phá vỡ hơn và phù hợp hơn với đời sống thật.
Để lại một bình luận