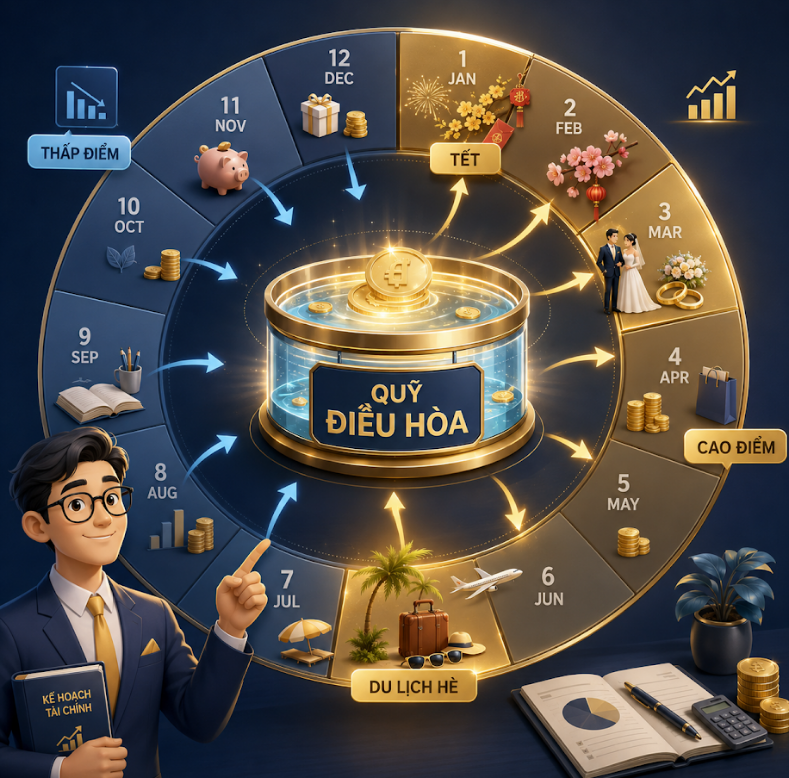
Sai lầm mang tính giáo điều của nhiều người khi lập ngân sách là áp dụng một con số phân bổ cứng nhắc cho cả 12 tháng trong năm. Họ ép bản thân phải chi tiêu đúng 5 triệu tiền ăn uống hay 2 triệu tiền ngoại giao vào cả tháng Ngâu lẫn tháng Tết. Khi các chu kỳ lễ hội, cưới xin hoặc du lịch hè ập đến, bảng ngân sách tĩnh này lập tức bị phá vỡ, dẫn đến tâm lý buông xuôi và từ bỏ kỷ luật. Quản trị dòng tiền thông minh đòi hỏi tư duy Lập ngân sách động (Dynamic Budgeting).
Bản chất kỹ thuật của Ngân sách động

Ngân sách động vận hành dựa trên nguyên tắc: Tổng hạn mức chi tiêu cả năm là một hằng số cố định, nhưng hạn mức của từng tháng là một biến số có biên độ co giãn. Bạn cần chia một năm thành các khối chu kỳ:
Hạn mức ngân sách cả năm:
· Chu kỳ Thấp Điểm (Tháng 3-5, Tháng 8-10): Siết van chi tiêu, tích lũy năng lượng lỏng
· Chu kỳ Cao Điểm (Tháng 1-2, Tháng 6-7, Tháng 11-12): Bung van an toàn theo hạn mức tính trước
Quy trình 2 bước vận hành hệ thống ngân sách động
- Dự báo dòng chi tiêu trước 90 ngày: Vào tháng 10 hằng năm, hãy lập tức điền trước các định phí lớn đã biết vào bảng hạch toán (phí bảo hiểm sinh hoạt, tiền sắm Tết, tiền đám cưới bạn thân vào mùa cưới).
- Cơ chế bù trừ hạn mức: Nếu ngân sách giải trí tiêu chuẩn của bạn là 3 triệu đồng/tháng, vào các tháng thấp điểm, bạn chủ động siết chi tiết xuống còn 1.5 triệu đồng. Khoản thặng dư 1.5 triệu đồng chênh lệch này không đem đi tiêu lặt vặt mà được chuyển dịch vào một ngăn quỹ đệm gọi là Quỹ điều hòa mùa cao điểm. Khi tháng Tết đến, bạn có quyền rút ngăn quỹ đệm này ra để nâng ngân sách chi tiêu tháng đó lên 6 triệu đồng một cách hợp pháp mà không làm tổn hại đến lõi tiết kiệm dài hạn.
Gửi phản hồi