Khi bước từ trạng thái độc thân sang đời sống hôn nhân, cấu trúc tài chính cá nhân hoàn toàn sụp đổ để nhường chỗ cho một thực thể phức tạp hơn: Dòng tiền gia đình. Sự thiếu minh bạch, bất đồng về thói quen chi tiêu và áp lực từ các định phí mới (tiền bỉm sữa, tiền thuê/mua nhà, đối nội đối ngoại) là nguyên nhân hàng đầu gây rạn nứt các gia đình trẻ. Quản trị tài chính gia đình đòi hỏi tư duy quản trị một doanh nghiệp mini.
Mô hình trung tâm điều phối dòng tiền hợp nhất (Mô hình Pool)
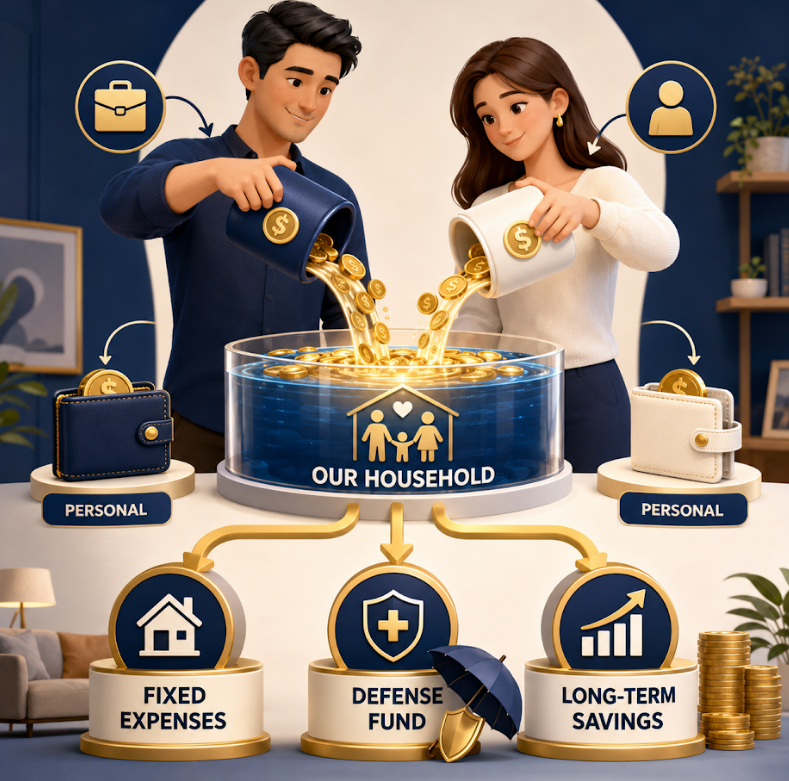
Để loại bỏ tâm lý “tiền của anh – tiền của tôi” nhưng vẫn giữ được sự thoải mái cá nhân, các gia đình trẻ nên vận hành theo mô hình Trung tâm điều phối như sau:
- Bước 1: Cả hai vợ chồng giữ lại một phần nhỏ thu nhập hằng tháng (ví dụ: mỗi người giữ lại 2-3 triệu đồng tùy năng lực) làm quỹ chi tiêu cá nhân hoàn toàn tự do, không cần giải trình với đối phương.
- Bước 2: Toàn bộ phần thu nhập còn lại của cả hai được đổ tập trung vào một Tài khoản chung của gia đình.
- Bước 3: Tài khoản chung này sẽ tự động phân bổ tự động vào 3 Ngăn chứa lớn:
- Ngăn định phí gia đình (60%): Tiền thuê/trả góp nhà, tiền ăn uống, điện nước, tã sữa cho con.
- Ngăn phòng thủ sinh tồn (20%): Trích lập cho quỹ khẩn cấp của gia đình (đạt ngưỡng 6 tháng chi phí sinh hoạt tối thiểu) và phí bảo hiểm sức khỏe cho các thành viên.
- Ngăn tích lũy dài hạn (20%): Mục tiêu chuẩn bị cho kế hoạch mua tài sản lớn hoặc học phí dài hạn của con cái.
3 Chiếc phanh hãm rủi ro cho gia đình trẻ

1. Nguyên tắc đồng thuận cho các khoản chi ngoài kế hoạch
Thiết lập một “Hạn mức báo động” cứng trong gia đình (ví dụ: hai triệu đồng). Bất kỳ một khoản chi tiêu cá nhân hay mua sắm đồ dùng nào nằm ngoài kế hoạch tháng có giá trị vượt quá hạn mức này bắt buộc phải có sự thảo luận và đồng thuận của cả hai vợ chồng trước khi thanh toán. Điều này loại bỏ hoàn toàn các cú sốc tài chính và cảm giác bất công trong hôn nhân.
2. Cơ khí hóa việc hạch toán chi phí cho con cái
Chi phí nuôi con nhỏ tại các đô thị hiện nay dễ bị lạm phát do tâm lý “muốn dành thứ tốt nhất cho con” của các bậc cha mẹ. Hãy tỉnh táo phân biệt giữa giá trị sử dụng thực tế và bẫy cảm xúc của các nhãn hàng mẹ và bé. Các mặt hàng như quần áo sơ sinh, đồ chơi phát triển trí tuệ có vòng đời sử dụng cực ngắn (từ vài tuần đến vài tháng).
Giải pháp: Tận dụng tối đa nguồn đồ dùng chia sẻ (xin lại từ người thân, bạn bè đã có con lớn) cho các danh mục quần áo, xe đẩy, nôi cũi. Tập trung nguồn lực tài chính vào nhóm Thiết yếu chất lượng cao: sữa, dinh dưỡng và y tế cơ bản.
3. Lập lịch kiểm toán ví gia đình vào ngày chủ nhật cuối tháng
Hãy biến buổi tối chủ nhật cuối tháng thành một buổi “họp hội đồng quản trị gia đình” nhẹ nhàng. Cùng nhau ngồi xuống rà soát lại bảng sao kê tài khoản chung, đối chiếu xem nhóm chi phí nào đang bị vượt hạn mức để có phương án siết van điều chỉnh cho tháng sau, đồng thời ăn mừng khi số dư bể tích lũy tăng trưởng đúng tiến độ.
Gửi phản hồi