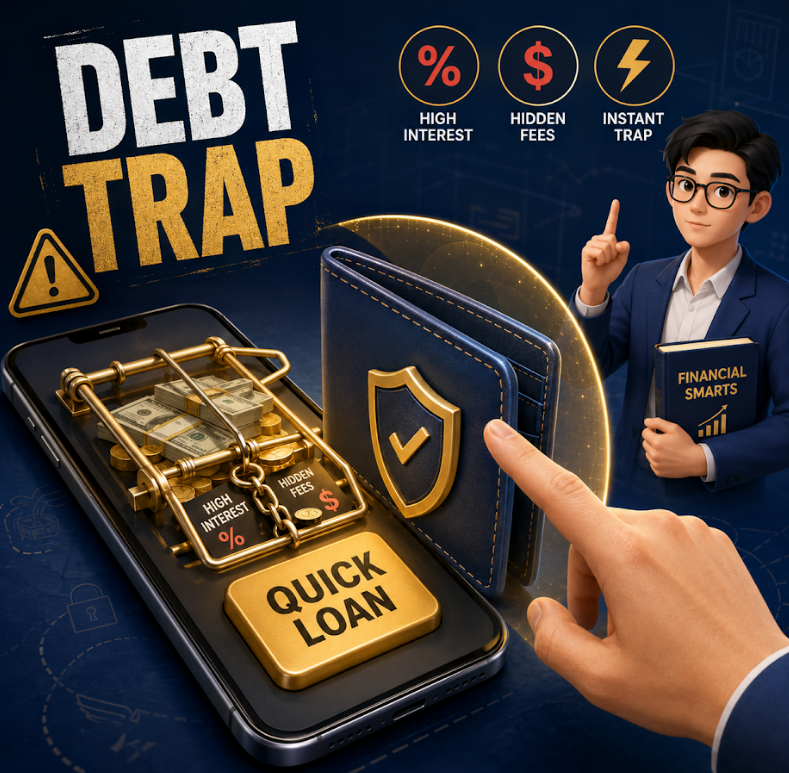
Thị trường Fintech tại Việt Nam đang bùng nổ các giải pháp “Vay nhanh một chạm”, “Mua trước trả sau” được tích hợp mượt mà ngay trên các ứng dụng gọi xe, sàn thương mại điện tử và ví điện tử. Với những khẩu hiệu mĩ miều như “Tiêu dùng thông minh”, “Giải pháp cho cuộc sống hiện đại”, các định chế này đang âm thầm triệt tiêu hoàn toàn ranh giới phòng thủ tâm lý của người tiêu dùng. Đây không phải là công cụ hỗ trợ tài chính, đây là một hệ thống bẫy nợ lũy tiến được thiết kế để chiếm dụng thặng dư ròng từ lương của bạn từ khi nó chưa kịp gieo xuống.
Bản chất của bẫy lãi suất thả mồi
Các ứng dụng vay nhanh thường quảng cáo mức lãi suất cực thấp, chỉ từ 1.1% đến 1.5% một tháng để đánh lừa bộ não vốn quen tư duy tuyến tính của độc giả. Tuy nhiên, khi hạch toán theo toán học định lượng, con số thực tế sẽ khiến bạn giật mình:

Với mức lãi suất danh nghĩa 1.5% một tháng tính trên gốc dư nợ ban đầu, cộng thêm các khoản “Phí tiện ích”, “Phí quản lý tài khoản” ẩn được trừ trực tiếp vào dòng tiền giải ngân, mức lãi suất thực tế hằng năm (EIR) sẽ bị đẩy lên tới 30% đến 45%, ngang ngửa với các tổ chức tín dụng đen truyền thống. Bạn đang dùng một công cụ nợ có chi phí cực cao để tài trợ cho các tiêu sản mất giá trị theo ngày (quần áo, đồ ăn, các chuyến du lịch ngẫu hứng).
Chiến lược cô lập và thiết lập màng bọc bảo vệ ví

Hành động thực chiến: Truy cập vào toàn bộ các ứng dụng mua sắm và ví điện tử hiện có trên điện thoại, bấm tắt và hủy kích hoạt toàn bộ các hạn mức “Ví trả sau” hoặc “Vay tiêu dùng nhanh” đính kèm. Coi các công cụ này là vùng cấm tuyệt đối của hệ thống Quản lý tài chính cá nhân. Nếu không có tiền mặt lỏng trong tài khoản thanh toán, điều đó đồng nghĩa với việc bạn không có quyền sở hữu món đồ đó. Hãy triệt tiêu ma sát bẫy nợ ngay từ khâu tiếp cận công nghệ.
Gửi phản hồi