Giáo sư Wealth với Doanh nghiệp
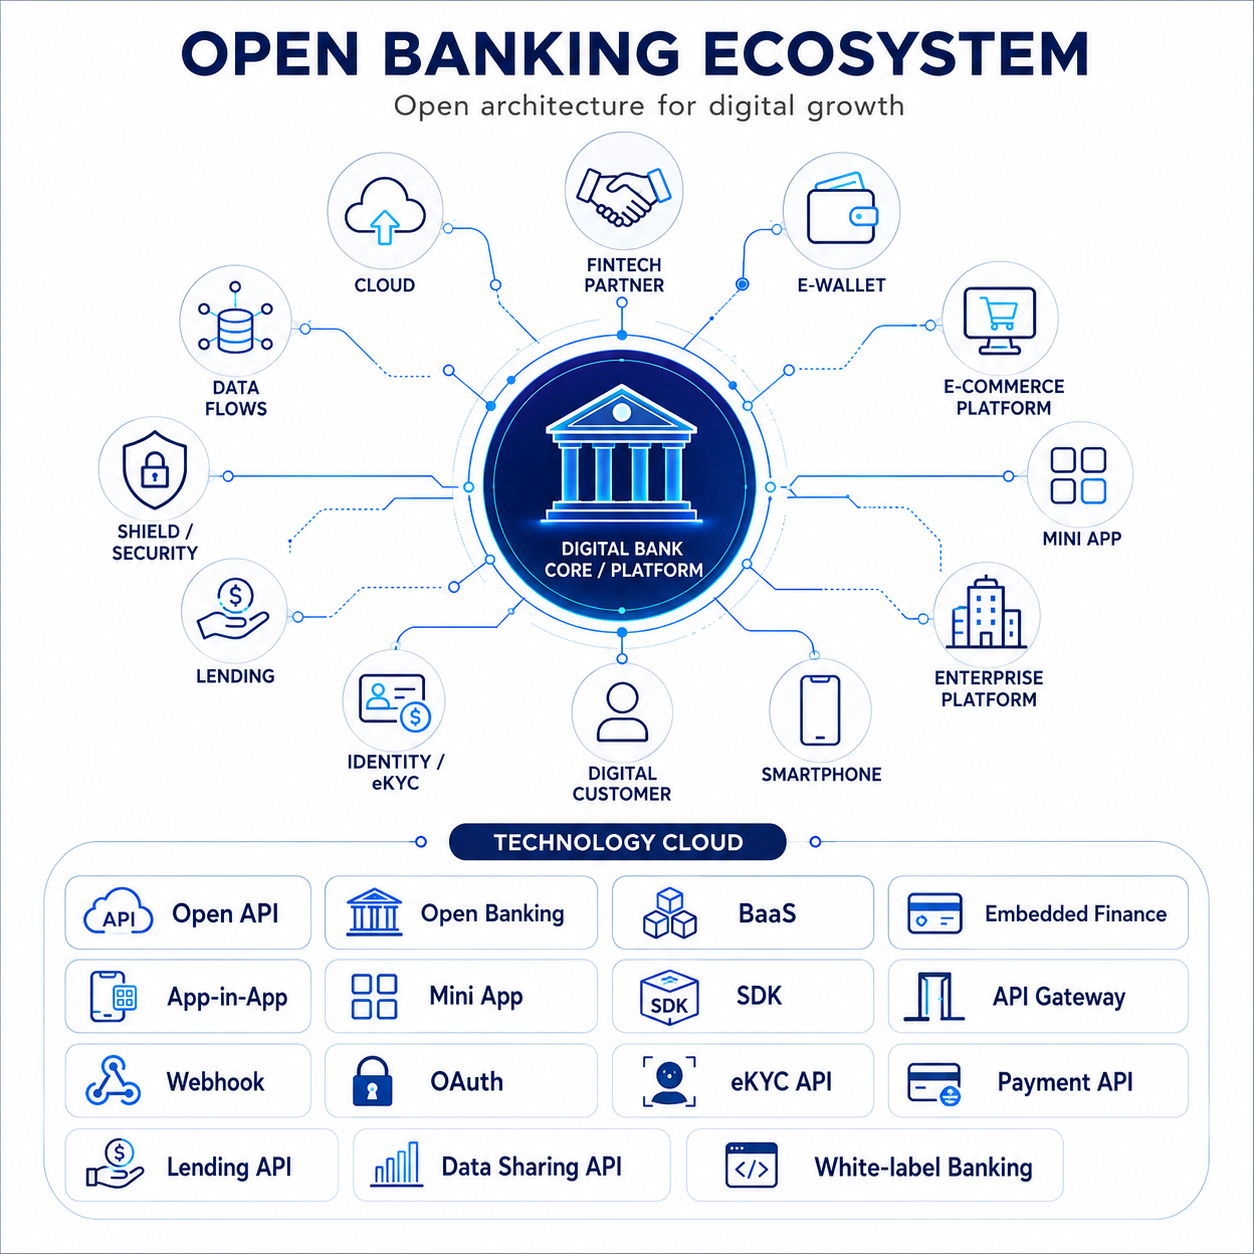
Open Banking/BaaS không chỉ là câu chuyện mở API. Đó là câu chuyện ngân hàng lựa chọn cách mở mô hình tăng trưởng của mình — mở đến đâu, mở với ai, mở capability nào, và kiểm soát niềm tin số như thế nào.
Trong nhiều năm, chuyển đổi số ngân hàng thường được hiểu là đưa các sản phẩm, dịch vụ hiện hữu lên kênh số: mở tài khoản online, chuyển tiền online, thanh toán hóa đơn, gửi tiết kiệm, vay số, mở thẻ, quản lý giao dịch trên app. Đó là một giai đoạn rất quan trọng.
Nhưng hiện nay, câu chuyện đã bắt đầu đi xa hơn.
Ngân hàng số không còn chỉ là một ứng dụng đẹp hơn. Ngân hàng số đang dần trở thành một mô hình vận hành mở hơn, dữ liệu hơn, kết nối hơn và phụ thuộc nhiều hơn vào hệ sinh thái đối tác.
Trong bối cảnh đó, Open Banking và BaaS không nên được nhìn như hai thuật ngữ công nghệ. Chúng là hai cách tiếp cận mới để ngân hàng mở rộng vai trò của mình trong nền kinh tế số.
Câu hỏi không còn đơn giản là: ngân hàng có API không? Có hợp tác fintech không? Có nhúng dịch vụ vào app đối tác không?
Câu hỏi đúng hơn là: ngân hàng muốn mở mô hình tăng trưởng của mình theo cách nào, với mức độ kiểm soát nào, và trong giới hạn niềm tin số nào?
Tài chính đang trở thành một lớp hạ tầng vô hình
Các xu hướng lớn đang định hình lại mô hình ngân hàng có thể nhìn thấy khá rõ.
Thứ nhất là phát triển ngân hàng số toàn diện, mở rộng thanh toán số và dịch vụ tài chính số. Khách hàng ngày càng kỳ vọng có thể thực hiện phần lớn nhu cầu tài chính trên môi trường số: mở tài khoản, định danh điện tử, thanh toán, tiết kiệm, vay, đầu tư, bảo hiểm, quản lý chi tiêu, quản lý dòng tiền và tương tác với ngân hàng qua nhiều điểm chạm.
Thứ hai là tài chính nhúng, Open Banking, API và BaaS. Dịch vụ tài chính không nhất thiết phải nằm trong app ngân hàng. Nó có thể xuất hiện trong app thương mại điện tử, app gọi xe, nền tảng bán hàng, nền tảng payroll, phần mềm quản trị doanh nghiệp, hệ sinh thái merchant, hoặc một ứng dụng phi tài chính nào đó.
Thứ ba là ứng dụng dữ liệu, AI và tự động hóa trong vận hành và ra quyết định. Khi hành vi khách hàng diễn ra trên nhiều nền tảng, dữ liệu không chỉ nằm trong hệ thống giao dịch lõi. Nó nằm trong hành trình, trong tần suất, trong bối cảnh, trong nhu cầu, trong dòng tiền và trong các tín hiệu số mà khách hàng để lại.
Thứ tư là sự hình thành các nền tảng số đa điểm chạm, đa vai trò và đa đối tác. Một khách hàng có thể bắt đầu hành trình ở app đối tác, tiếp tục ở app ngân hàng, nhận tư vấn từ RM, dùng dịch vụ của công ty chứng khoán, mua bảo hiểm qua bancassurance, nhận ưu đãi từ merchant và quay lại thanh toán qua ví hoặc tài khoản ngân hàng.
Hành trình khách hàng số vì vậy ngày càng mở rộng và phức tạp. Khách hàng không còn chỉ tương tác với ngân hàng qua một ứng dụng hay một giao dịch đơn lẻ. Họ đi qua nhiều lớp hành trình số: mở tài khoản, định danh điện tử, thanh toán, gửi tiết kiệm, vay số, đầu tư, kết nối hệ sinh thái đối tác và sử dụng dịch vụ trên nhiều kênh.
Nếu nhìn theo cách cũ, ngân hàng có thể cho rằng mình cần một app tốt hơn, một giao diện tốt hơn, một quy trình online nhanh hơn.
Nhưng nếu nhìn sâu hơn, chuyển đổi số ngân hàng không còn chỉ là đưa sản phẩm hiện hữu lên app. Trong nền kinh tế số, tài chính đang được nhúng vào nhiều hành trình khác nhau: app-in-app, ví, thương mại điện tử, siêu ứng dụng, nền tảng doanh nghiệp, payroll, merchant, SME ecosystem.
Điểm đáng chú ý là không tổ chức nào còn dễ dàng sở hữu toàn bộ hành trình khách hàng. Ngân hàng có niềm tin, giấy phép, vốn, dữ liệu tài chính và năng lực quản trị rủi ro. Nhưng các nền tảng số khác lại có bối cảnh sử dụng, tần suất tương tác, dữ liệu hành vi, cộng đồng khách hàng và khả năng tạo trải nghiệm nhanh hơn trong những ngữ cảnh cụ thể.
Vì vậy, ngân hàng buộc phải kết nối sâu hơn với các hệ sinh thái khác.
Đây không còn là xu hướng công nghệ. Đây là cách dòng tiền và dữ liệu di chuyển trong nền kinh tế số.
Khi dòng tiền không chỉ đi qua quầy giao dịch, chi nhánh hay app ngân hàng; khi quyết định tài chính không chỉ xảy ra trong môi trường ngân hàng; khi khách hàng có thể vay, trả, thanh toán, đầu tư, mua bảo hiểm hoặc nhận tư vấn tài chính trong rất nhiều bối cảnh khác nhau, thì ngân hàng cần đặt lại câu hỏi về vai trò của mình.
Ngân hàng muốn là nơi khách hàng luôn trực tiếp tìm đến?
Hay ngân hàng muốn trở thành hạ tầng tài chính đứng phía sau nhiều hành trình số?
Hay ngân hàng muốn vừa sở hữu một số điểm chạm chiến lược, vừa hiện diện trong hệ sinh thái của đối tác?
Đây là bối cảnh để Open Banking và BaaS trở thành một chủ đề chiến lược, không chỉ là chủ đề công nghệ.
Gửi phản hồi