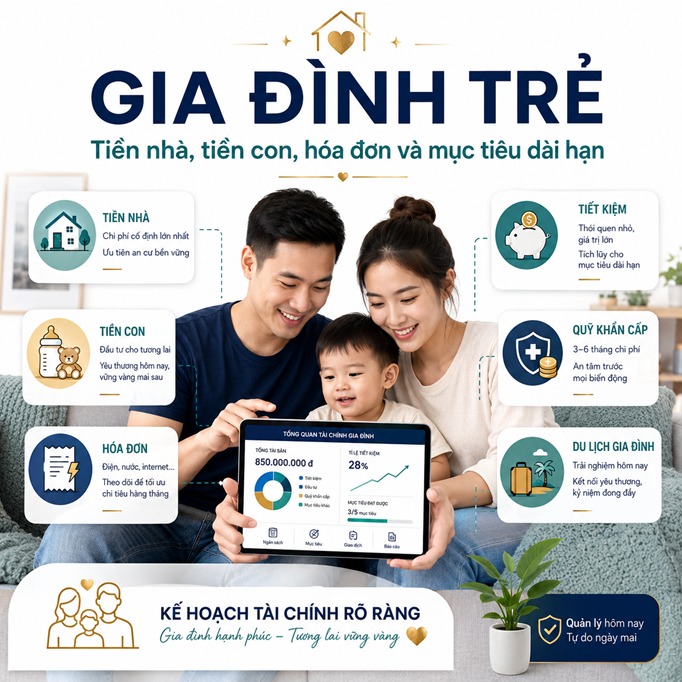
Gia đình trẻ không thiếu tình yêu, nhưng thường thiếu một bức tranh tiền chung. Khi hai người bắt đầu sống cùng nhau, kết hôn hoặc có con, dòng tiền không còn là câu chuyện của riêng một người. Tiền nhà, tiền con, hóa đơn, bảo hiểm, hỗ trợ cha mẹ hai bên và những mục tiêu tương lai bắt đầu kéo thu nhập về nhiều hướng khác nhau.
Chân dung của bài viết là các cặp vợ chồng trẻ hoặc gia đình có con nhỏ. Mỗi người có thể vẫn có tài khoản riêng, ví riêng và thói quen chi tiêu riêng. Nhưng ngày càng nhiều khoản đã trở thành chi chung. Vấn đề xuất hiện khi mỗi người chỉ nhìn thấy một phần bức tranh, còn những cuộc trao đổi về tiền lại dựa nhiều vào trí nhớ và cảm xúc.
Painpoint lớn nhất không chỉ là thiếu tiền. Painpoint lớn hơn là thiếu minh bạch và thiếu hệ thống. Khi không có dữ liệu chung, những câu như “nhà mình tiêu nhiều quá”, “tháng này sao không còn tiền” hoặc “ai đã trả khoản này rồi?” rất dễ trở thành tranh luận. PFM ở giai đoạn này không phải để giám sát nhau, mà để biến dữ liệu rời rạc thành một bức tranh mà cả hai cùng hiểu và cùng hành động.
1. Gia đình trẻ đang quản lý nhiều dòng tiền cùng lúc
Một gia đình trẻ có thể có hai nguồn thu chính, một số khoản thu phụ và hàng chục khoản chi phát sinh theo ngày, tuần hoặc tháng. Tiền vào có thể tương đối rõ, nhưng tiền ra lại phân tán qua tài khoản ngân hàng, ví điện tử, tiền mặt, thẻ tín dụng và nhiều người thanh toán khác nhau.
Các khoản cần theo dõi thường gồm: tiền thuê hoặc trả góp nhà, điện nước, internet, tiền chợ, ăn ngoài, học phí, sữa, khám chữa bệnh, bảo hiểm, đi lại, hỗ trợ cha mẹ, mua sắm cho con, chi tiêu cá nhân và các mục tiêu dài hạn.
Điều quan trọng là một bức tranh chung không đồng nghĩa với việc vợ chồng phải công khai mọi giao dịch cá nhân. PFM nên giúp tách rõ phần tiền chung cần minh bạch và phần chi riêng vẫn được tôn trọng. Mục tiêu là đồng thuận về những khoản ảnh hưởng đến an toàn và kế hoạch của cả gia đình.

2. Năm vấn đề tài chính phổ biến của gia đình trẻ
2.1. Không có một bức tranh tiền chung
Người này trả tiền điện và học phí, người kia trả tiền nhà và mua sắm. Cả hai đều có trách nhiệm, nhưng không ai nhìn thấy tổng chi. Khi mỗi người chỉ nhớ phần mình đã trả, gia đình khó biết tháng này thực sự còn bao nhiêu và nhóm chi nào đang tăng.
2.2. Không tách được chi cố định và chi biến đổi
Tiền nhà, học phí, bảo hiểm và nghĩa vụ gia đình thường khó cắt giảm trong ngắn hạn. Ngược lại, ăn ngoài, mua sắm, giải trí và du lịch có thể điều chỉnh. Nếu hai nhóm này bị trộn lẫn, gia đình dễ tranh luận chung chung mà không tìm ra khoản nào thực sự có thể thay đổi.
2.3. Không có giới hạn cho chi tiêu chung
Biết đã chi bao nhiêu chưa đủ. Gia đình còn cần biết mức nào là phù hợp. Nếu không có ngân sách cho các nhóm dễ biến động, mọi khoản chi đều có vẻ hợp lý tại thời điểm phát sinh nhưng tổng tháng lại vượt khả năng.
2.4. Quản lý hóa đơn và nghĩa vụ định kỳ bằng trí nhớ
Điện, nước, internet, học phí, bảo hiểm, trả góp hoặc phí dịch vụ thường có ngày đến hạn khác nhau. Khi chỉ dựa vào trí nhớ, gia đình có thể thanh toán chậm, phát sinh phí hoặc bị động vì nhiều khoản dồn vào cùng thời điểm.
2.5. Có mong muốn chung nhưng chưa có mục tiêu đo lường được
“Muốn có quỹ cho con”, “muốn mua nhà”, “muốn đi du lịch” mới chỉ là mong muốn. Một mục tiêu tài chính cần có số tiền, thời hạn, mức đóng góp và thứ tự ưu tiên. Nếu không, tiền còn lại cuối tháng thường bị dùng cho các nhu cầu trước mắt.
3. Gia đình trẻ cần đạt điều gì trong 12 tháng?
| Mục tiêu | Kết quả mong muốn |
| Hiểu dòng tiền chung | Biết tổng thu, tổng chi và các nhóm chi gia đình lớn nhất. |
| Phân loại rõ chi tiêu | Tách được chi cố định, chi biến đổi, chi chung và chi riêng. |
| Kiểm soát ngân sách | Có giới hạn thực tế cho một số nhóm chi dễ vượt. |
| Quản lý nghĩa vụ | Theo dõi hóa đơn, học phí, trả góp và các ngày đến hạn. |
| Xây vùng đệm | Có quỹ dự phòng gia đình ban đầu. |
| Theo dõi mục tiêu chung | Có ít nhất một mục tiêu được ghi bằng số tiền, thời hạn và tiến độ. |
| Hình thành thói quen | Có một buổi review tài chính gia đình định kỳ mỗi tháng. |
Sau 12 tháng, thành công chưa nhất thiết là gia đình đã có một khoản tài sản lớn. Thành công có thể đơn giản là cả hai cùng nhìn được bức tranh tiền chung, ít tranh luận cảm tính hơn, có quỹ dự phòng ban đầu và biết mục tiêu nào đang được ưu tiên.

4. Sáu kiến thức PFM gia đình cần hiểu
4.1. Household cashflow – dòng tiền hộ gia đình
Household cashflow là toàn bộ tiền đi vào và đi ra của gia đình trong một khoảng thời gian. Các con số tối thiểu cần biết gồm tổng thu nhập, tổng chi chung, nghĩa vụ cố định, phần còn lại và khoản dành cho mục tiêu.
4.2. Chi cố định và chi biến đổi
Chi cố định là những khoản khó giảm ngay như tiền nhà, học phí, bảo hiểm, trả góp. Chi biến đổi gồm ăn uống, mua sắm, giải trí, du lịch. Phân loại này giúp gia đình biết đâu là khu vực có thể điều chỉnh.
4.3. Chi chung và chi riêng
Không phải mọi khoản chi đều cần gom chung. Gia đình nên thống nhất khoản nào phục vụ cả nhà và cần minh bạch; khoản nào là ngân sách riêng để mỗi người vẫn có quyền tự chủ.
4.4. Ngân sách gia đình
Ngân sách là kế hoạch phân bổ tiền trước khi chi, không phải bản án sau khi đã tiêu. Giai đoạn đầu chỉ nên đặt ngân sách cho một số nhóm lớn hoặc dễ biến động.
4.5. Quỹ dự phòng gia đình
Quỹ dự phòng bảo vệ gia đình trước mất việc, bệnh tật, sửa chữa hoặc phát sinh liên quan đến con. Mục tiêu ban đầu có thể là một tháng chi phí thiết yếu, sau đó nâng dần.
4.6. Mục tiêu tài chính chung
Mục tiêu cần có tên, số tiền, thời hạn, khoản đóng góp định kỳ và mức độ ưu tiên. Mục tiêu chung giúp việc tiết kiệm trở thành một quyết định có ý nghĩa thay vì chỉ là phần tiền còn lại.

5. Từ vấn đề gia đình đến nhóm tính năng PFM phù hợp
| Vấn đề thực tế | Kiến thức cần hiểu | Tính năng phù hợp | Hành động đầu tiên |
| Không biết tổng chi chung | Household cashflow | Spending Analysis, Shared Wallet | Tổng hợp 30 ngày gần nhất và xác định các khoản chi chung. |
| Không tách được khoản nào cần điều chỉnh | Chi cố định và chi biến đổi | Category View, Monthly Report | Phân loại lại các nhóm chi và chọn 1–2 nhóm có thể điều chỉnh. |
| Chi tiêu chung dễ vượt | Ngân sách gia đình | Household Budget, Smart Alerts | Đặt ngân sách cho ăn uống, mua sắm hoặc sinh hoạt. |
| Dễ quên hóa đơn và ngày đến hạn | Dòng tiền cam kết | Bill Reminder, Recurring Payments | Nhập danh sách hóa đơn và lịch nhắc. |
| Chưa có vùng đệm | Quỹ dự phòng gia đình | Savings Goal, Money Pot | Tạo quỹ dự phòng bằng một tháng chi phí thiết yếu. |
| Mục tiêu còn mơ hồ | Goal-based saving | Savings Goals, Monthly Family Report | Chọn một mục tiêu, đặt số tiền, thời hạn và mức đóng góp. |

6. Không nhất thiết chỉ có một app cho toàn bộ hành trình gia đình
Các vấn đề tài chính của gia đình trẻ thường trải rộng từ chi tiêu hằng ngày, hóa đơn, ngân sách đến quỹ dự phòng và mục tiêu dài hạn. Một công cụ có thể thuận tiện cho thanh toán và theo dõi chi tiêu; một công cụ khác có thể phù hợp hơn cho hũ tiền, mục tiêu hoặc theo dõi tiến độ. Vì vậy, gia đình không nhất thiết phải tìm một app duy nhất có thể giải quyết toàn bộ bài toán.
Trong bài này, MoMo và Timo chỉ được nhắc ở mức tham chiếu để người đọc dễ hình dung các nhóm chức năng. MoMo có thể minh họa lớp chi tiêu thường nhật, hóa đơn và báo cáo theo nhóm. Timo có thể minh họa tư duy chia tiền theo hũ hoặc Money Pot cho tiền nhà, tiền con và quỹ dự phòng. Tên thương hiệu chỉ là ví dụ; bài viết không review sâu, không khẳng định app nào tốt nhất và không sao chép nguyên trạng giao diện.
Phần hình ảnh hướng dẫn nên dùng concept UI mô phỏng trung tính. Mỗi màn hình làm rõ một bước: vào đâu, nhìn gì, làm gì và kết quả ra sao. Nhờ đó, người đọc tập trung vào hành trình quản lý tiền của gia đình thay vì bị cuốn vào việc so sánh thương hiệu.
7. Hành trình 1: Cùng nhìn một bức tranh chi tiêu gia đình
Mục tiêu: giúp hai vợ chồng biết tổng chi trong tháng, các nhóm chi lớn nhất và những khoản đang bị phân loại sai.
Hành trình này nên bắt đầu từ dữ liệu 30 ngày gần nhất. Không cần phán xét ai đã chi nhiều hơn. Trước tiên, hãy xác định khoản nào là chi chung và cùng nhìn tổng số tiền gia đình đã sử dụng.
| Bước | Màn hình cần thể hiện | Người dùng cần nhìn gì | Việc cần làm sau khi xem |
| 1 | Vào khu quản lý chi tiêu | Lối vào tính năng tổng hợp giao dịch | Chọn khoảng thời gian 30 ngày gần nhất. |
| 2 | Tổng quan chi tiêu tháng | Tổng chi, tổng thu hoặc tiền còn lại | Ghi nhận bức tranh chung trước khi đi vào chi tiết. |
| 3 | Chi tiêu theo nhóm gia đình | Nhà ở, ăn uống, con cái, hóa đơn, mua sắm | Chọn ba nhóm chi lớn nhất. |
| 4 | Chi tiết một nhóm chi | Danh sách giao dịch và người thanh toán | Sửa phân loại sai và thống nhất khoản nào là chi chung. |


Kết thúc hành trình, gia đình nên thống nhất một danh sách từ năm đến bảy nhóm chi chung. Mục tiêu không phải là theo dõi mọi đồng tiền, mà là tạo một ngôn ngữ chung khi nói về dòng tiền gia đình.
8. Hành trình 2: Phân nhóm, lập ngân sách và theo dõi hóa đơn
Mục tiêu: biến nhận thức “nhà mình tiêu nhiều” thành các giới hạn và lịch nghĩa vụ có thể theo dõi.
Gia đình không cần đặt ngân sách cho tất cả. Hãy chọn một hoặc hai nhóm chi biến đổi, đồng thời tạo danh sách các hóa đơn và nghĩa vụ định kỳ để tránh bị động.
| Bước | Màn hình cần thể hiện | Người dùng cần làm gì | Kết quả mong đợi |
| 1 | Báo cáo theo nhóm hoặc theo tháng | So sánh chi cố định và chi biến đổi | Biết khoản nào khó giảm và khoản nào có thể điều chỉnh. |
| 2 | Tạo ngân sách gia đình | Chọn nhóm chi, hạn mức và kỳ áp dụng | Có một ngưỡng chi tiêu chung rõ ràng. |
| 3 | Tiến độ ngân sách | Xem đã dùng bao nhiêu phần trăm | Biết gia đình đang đi nhanh hay chậm so với kế hoạch. |
| 4 | Danh sách hóa đơn/cảnh báo | Nhập ngày đến hạn và số tiền dự kiến | Không bỏ quên hóa đơn, học phí hoặc nghĩa vụ định kỳ. |


Khi ngân sách gần vượt, gia đình cần chọn một hành động cụ thể: giảm tần suất ăn ngoài, hoãn mua sắm, thay lựa chọn rẻ hơn hoặc điều chỉnh ngân sách nếu có phát sinh hợp lý. Cảnh báo chỉ có giá trị khi dẫn đến trao đổi và quyết định.
9. Hành trình 3: Tạo hũ tiền và mục tiêu chung
Mục tiêu: chuyển từ quản lý chi tiêu hiện tại sang xây nền tảng tài chính tương lai cho gia đình.
Một mục tiêu chung nên bắt đầu từ nhu cầu có tính ưu tiên cao: quỹ dự phòng, học phí con, tiền đặt cọc nhà, sửa nhà hoặc một chuyến đi đã được thống nhất. Quan trọng nhất là cả hai cùng hiểu vì sao mục tiêu này cần được ưu tiên.
| Bước | Màn hình cần thể hiện | Nội dung chính | Việc cần làm |
| 1 | Danh sách hũ/Money Pot | Các hũ tiền hoặc mục tiêu đang có | Chọn một mục tiêu ưu tiên nhất. |
| 2 | Tạo hũ tiền/mục tiêu | Tên, số tiền, thời hạn, mục đích | Biến mong muốn thành con số có thể quản lý. |
| 3 | Tiến độ mục tiêu | Số đã tích lũy, còn thiếu, tỷ lệ hoàn thành | Cùng theo dõi tiến độ và điều chỉnh khi cần. |
| 4 | Đóng góp định kỳ | Số tiền mỗi tháng hoặc lịch chuyển tiền | Tự động hóa để mục tiêu không phụ thuộc vào tiền còn dư. |


10. Lộ trình 1–3–6–12 tháng
| Thời điểm | Trọng tâm | Hành động |
| Tháng 1 | Nhìn rõ dòng tiền chung | Tổng hợp chi tiêu, sửa phân loại và thống nhất nhóm chi chung. |
| Tháng 2–3 | Kiểm soát và quản lý nghĩa vụ | Đặt ngân sách, nhập hóa đơn và review cuối tháng. |
| Tháng 4–6 | Xây vùng đệm | Tạo quỹ dự phòng và đóng góp định kỳ. |
| Tháng 7–12 | Theo dõi mục tiêu dài hạn | Duy trì review, nâng quỹ dự phòng và theo dõi một mục tiêu chung. |

11. Kết quả giả định nếu áp dụng đều
Sau 1 tháng
- Biết tổng chi và cơ cấu chi tiêu gia đình.
- Thống nhất được các nhóm chi chung và sửa các giao dịch phân loại sai.
Sau 3–6 tháng
- Có ngân sách cho một số nhóm chi dễ vượt.
- Theo dõi được hóa đơn và bắt đầu hình thành quỹ dự phòng.
- Có một lịch review tài chính gia đình định kỳ.
Sau 12 tháng
- Có quỹ dự phòng gia đình ban đầu và ít nhất một mục tiêu chung được theo dõi.
- Các cuộc trao đổi về tiền dựa nhiều hơn vào dữ liệu và ít hơn vào cảm xúc.
- Cả hai hiểu rõ mục tiêu ưu tiên và vai trò của mình trong kế hoạch tài chính chung.

12. Checklist thực hành cuối bài
- Gia đình tôi có biết tổng thu nhập và tổng chi chung mỗi tháng không?
- Chúng tôi đã thống nhất khoản nào là chi chung và khoản nào là chi riêng chưa?
- Ba nhóm chi lớn nhất của gia đình trong 30 ngày gần nhất là gì?
- Khoản nào là chi cố định và khoản nào có thể điều chỉnh?
- Gia đình đã đặt ngân sách cho một hoặc hai nhóm dễ vượt chưa?
- Các hóa đơn, học phí và nghĩa vụ định kỳ đã có lịch nhắc chưa?
- Quỹ dự phòng hiện tương đương bao nhiêu tháng chi phí thiết yếu?
- Gia đình có một mục tiêu chung với số tiền và thời hạn cụ thể chưa?
- Chúng tôi sẽ review tài chính vào ngày nào mỗi tháng?
- Sau buổi review, gia đình sẽ thay đổi một hành động nào trong tháng tới?
Kết luận: từ một bức tranh tiền chung đến những quyết định chung
Điều quan trọng đối với gia đình trẻ không phải là sử dụng thật nhiều tính năng, cũng không phải kiểm soát từng khoản chi của nhau. Điều quan trọng là xây dựng một hệ thống đủ đơn giản để cả hai cùng nhìn thấy, cùng hiểu và cùng đưa ra quyết định.
Thứ tự hợp lý là: nhìn rõ dòng tiền chung, phân loại chi tiêu, đặt ngân sách cho nhóm dễ vượt, quản lý hóa đơn, tạo quỹ dự phòng, theo dõi mục tiêu và review định kỳ. Mỗi bước chỉ cần một vài hành động nhỏ, nhưng khi được duy trì đều đặn, chúng có thể giảm đáng kể sự bị động và những tranh luận cảm tính về tiền.
App PFM chỉ thực sự có giá trị khi giúp gia đình thực hiện được những bước đó trong đời sống thật. Báo cáo chi tiêu phải dẫn tới một cuộc trao đổi. Cảnh báo ngân sách phải dẫn tới một điều chỉnh. Hũ tiền phải dẫn tới một khoản đóng góp định kỳ. Dữ liệu chỉ có ý nghĩa khi cả hai dùng nó để hiểu nhau và bảo vệ những mục tiêu chung.
Sau 12 tháng, thành công không nhất thiết là gia đình đã mua được nhà hay có một danh mục đầu tư lớn. Thành công có thể là cả hai đã biết tiền đang đi đâu, có quỹ dự phòng ban đầu, cùng theo dõi một mục tiêu và cảm thấy an tâm hơn khi nói về tài chính. Khi đó, PFM đã chuyển từ một nhóm tính năng trên app thành một thói quen giúp gia đình từng bước xây nền tảng tài chính bền vững.
Gửi phản hồi