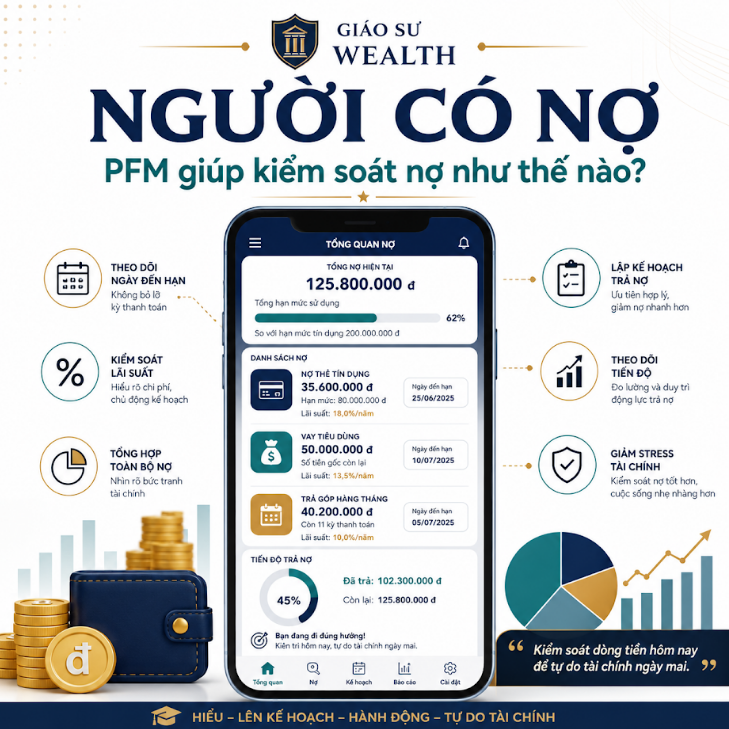
Nợ đáng sợ nhất không phải khi nó xuất hiện, mà là khi người dùng không dám nhìn thẳng vào tổng số nợ. Rất nhiều người chỉ nhìn số dư tài khoản còn lại, trong khi các khoản trả góp, thẻ tín dụng, vay tiêu dùng, vay mua tài sản hay những khoản phải trả trong kinh doanh nhỏ vẫn đang âm thầm tiến đến ngày đến hạn. PFM ở giai đoạn này không nhằm khiến người có nợ thấy xấu hổ. Ngược lại, nó giúp họ biến nỗi lo mơ hồ thành dữ liệu rõ ràng, từ dữ liệu thành thứ tự ưu tiên, và từ thứ tự ưu tiên thành kế hoạch trả nợ gắn với dòng tiền thật.
1. Chân dung thực tế: người có nợ không xấu, nhưng cần hệ thống
Chân dung của bài viết này là những người đang có một hoặc nhiều nghĩa vụ nợ: thẻ tín dụng, mua trả góp, vay tiêu dùng, vay mua xe, vay mua nhà, vay người thân, vay phục vụ kinh doanh nhỏ hoặc khoản phải trả phát sinh trong đời sống thường nhật. Họ có thể vẫn đi làm đều, vẫn có thu nhập, thậm chí bề ngoài vẫn đang “ổn”. Nhưng bên dưới là một thực tế khác: dòng tiền mỗi tháng đã bị chia sẵn cho nhiều nghĩa vụ tài chính.
Điểm khó của nhóm này là họ hiếm khi thiếu thông tin về từng khoản nợ riêng lẻ. Họ thường nhớ mang máng mình đang nợ bao nhiêu chỗ, tháng này cần trả gì, khoản nào đã cận hạn. Nhưng cái họ thiếu là một bức tranh tổng thể. Khi không có bức tranh tổng thể, họ không biết khoản nào quan trọng nhất, khoản nào lãi cao nhất, khoản nào có thể lên kế hoạch dài hạn hơn, và khoản nào nếu bỏ quên sẽ tạo hiệu ứng domino.
Vì vậy, painpoint của người có nợ không chỉ là áp lực trả tiền. Painpoint lớn hơn là áp lực tâm lý khi không dám đối diện với con số đầy đủ. Chính sự né tránh đó khiến họ dễ trả sai thứ tự, dễ phát sinh phí phạt, dễ dùng khoản vay mới để vá khoản nợ cũ, và dần mất cảm giác kiểm soát tài chính của chính mình.

2. Painpoint tài chính cụ thể
- Không cộng tổng nợ nên không biết mình thực sự đang gánh nghĩa vụ bao nhiêu.
- Không theo dõi lãi suất và ngày đến hạn nên dễ trả sai thứ tự ưu tiên.
- Chỉ nhìn số dư tài khoản hiện tại, không nhìn dòng tiền sau khi trừ nghĩa vụ nợ.
- Dễ quên khoản trả góp nhỏ, hóa đơn thẻ hoặc khoản vay người thân vì không có lịch nhắc.
- Không có kế hoạch giảm nợ theo tháng nên thường xử lý theo cảm xúc hoặc theo áp lực tức thời.
- Ngại ghi nhận vì sợ con số thật, dẫn đến càng trì hoãn càng khó kiểm soát.

3. Mục tiêu cần đạt
- Nhìn rõ tổng nợ, lãi suất, kỳ hạn và nghĩa vụ phải trả trong tháng.
- Phân loại được nợ lãi cao, nợ đến hạn gần và nợ dài hạn.
- Biết dòng tiền thật còn lại sau trả nợ để tránh tiêu vượt khả năng.
- Giảm tình trạng quên hạn, trễ hạn và phí phạt.
- Tạo được kế hoạch giảm nợ gắn với thu nhập và khả năng thực tế.
- Khôi phục cảm giác chủ động và kỷ luật tài chính từng bước.
4. Kiến thức PFM cần hiểu
Trước khi dùng công cụ, người có nợ cần hiểu một vài khái niệm rất cơ bản nhưng cực kỳ quan trọng.
- Tổng nợ: tổng số tiền còn phải trả ở tất cả các nghĩa vụ hiện có.
- Lãi suất: chi phí thực sự của khoản nợ; nợ lãi cao luôn cần được chú ý đặc biệt.
- Ngày đến hạn: thời điểm phải thanh toán tối thiểu hoặc thanh toán theo cam kết.
- Tỷ lệ trả nợ/thu nhập: phần thu nhập hằng tháng đang bị dùng để phục vụ nợ.
- Dòng tiền sau trả nợ: số tiền thực sự còn lại để chi tiêu, sinh hoạt và tiết kiệm.
- Thứ tự ưu tiên trả nợ: nguyên tắc phân nhóm để quyết định nên xử lý khoản nào trước.
Chỉ khi người dùng hiểu các khái niệm này, các tính năng như Debt Tracking, Bill Reminder hay Cashflow View mới thật sự có ý nghĩa. Nếu không, app chỉ đơn thuần là nơi ghi thêm dữ liệu mà chưa biến thành hành động tài chính.

5. Mapping: vấn đề → kiến thức → tính năng → hành động đầu tiên
| Vấn đề | Kiến thức PFM cần hiểu | Tính năng phù hợp | Hành động đầu tiên |
| Không biết mình nợ tổng cộng bao nhiêu | Tổng nợ | Debt Tracking | Liệt kê toàn bộ khoản nợ còn lại vào một nơi |
| Hay quên ngày thanh toán | Ngày đến hạn | Bill Reminder / Smart Alerts | Nhập hạn thanh toán và bật nhắc nhở |
| Không biết khoản nào nên trả trước | Lãi suất + thứ tự ưu tiên trả nợ | Debt List / Repayment Plan | Đánh dấu nợ lãi cao, nợ gần đến hạn, nợ dài hạn |
| Tưởng mình còn tiền để tiêu | Dòng tiền sau trả nợ | Cashflow View / Monthly Report | Xem số còn lại sau khi trừ toàn bộ nghĩa vụ tháng này |
| Trả nợ thất thường, thiếu kế hoạch | Tỷ lệ trả nợ/thu nhập | Monthly Report / Repayment Plan | Đặt mức trả nợ tối thiểu và mục tiêu giảm nợ theo tháng |

6. Bước 1: cộng tổng nợ để biến nỗi lo mơ hồ thành dữ liệu rõ ràng
Bước đầu tiên luôn là cộng tổng nợ. Việc này nghe có vẻ rất cơ bản, nhưng lại là bước nhiều người né nhất. Họ biết mình đang có thẻ tín dụng, một khoản vay tiêu dùng, vài món trả góp và có thể thêm một khoản mượn người thân. Nhưng họ không đặt tất cả lên cùng một mặt bàn. Kết quả là họ chỉ phản ứng khi hạn thanh toán đến gần, chứ không chủ động kiểm soát.
PFM giúp giải quyết việc này theo cách rất thực dụng: tạo một danh sách rõ ràng gồm tên khoản nợ, số dư còn lại, lãi suất hoặc chi phí, ngày đến hạn, số tiền trả tối thiểu hằng tháng và ghi chú nếu cần. Chỉ riêng việc gom mọi thứ về một chỗ đã tạo ra khác biệt lớn, bởi người dùng bắt đầu nhìn thấy bức tranh thật thay vì những mảnh ký ức rời rạc.
Nếu con số tổng làm bạn khó chịu, điều đó hoàn toàn bình thường. Nhưng chính khoảnh khắc ấy mới là điểm bắt đầu của kiểm soát. Không nhìn nợ thì không thể quản lý nợ. Không đo thì không thể giảm.

7. Bước 2: không phải khoản nợ nào cũng giống nhau
Sau khi đã thấy toàn bộ danh mục nợ, bước tiếp theo là phân loại. Một trong những sai lầm phổ biến nhất là đối xử với mọi khoản nợ như nhau. Thực tế, có ít nhất ba nhóm cần theo dõi khác nhau.
- Nợ lãi cao: thường là thẻ tín dụng hoặc khoản vay tiêu dùng có chi phí lớn. Đây là nhóm ăn mòn dòng tiền nhanh nhất.
- Nợ đến hạn gần: có thể không phải khoản lãi cao nhất, nhưng nếu trễ hạn sẽ phát sinh phí phạt hoặc ảnh hưởng lịch sử tín dụng.
- Nợ dài hạn có kế hoạch: như vay mua nhà hoặc vay tài sản, cần theo dõi đều đặn nhưng không nhất thiết xử lý bằng sự hoảng hốt mỗi tháng.
PFM giúp người dùng dán nhãn và ưu tiên các khoản nợ đó. Khi nhìn theo nhóm, bạn sẽ bớt cảm giác “mọi thứ đều khẩn cấp” và bắt đầu có logic rõ ràng: khoản nào cần bảo vệ ngay, khoản nào cần theo dõi đều, khoản nào có thể đi theo kế hoạch dài hơn.
Trong giai đoạn này, app không chỉ là nơi lưu dữ liệu, mà là bảng điều phối ưu tiên tài chính. Người dùng bắt đầu chuyển từ phản ứng bị động sang ra quyết định có thứ tự.
8. Bước 3: dòng tiền sau trả nợ mới là dòng tiền thật
Một sai lầm rất phổ biến là nhìn số dư tài khoản còn lại rồi kết luận “mình vẫn ổn”. Nhưng số dư đó có thể chỉ là ảo giác nếu tuần tới phải trả thẻ, cuối tháng phải trả góp và giữa tháng có thêm một hóa đơn vay tiêu dùng. Vì vậy, dữ liệu quan trọng không phải chỉ là “mình đang có bao nhiêu tiền”, mà là “sau khi trả toàn bộ nghĩa vụ nợ trong tháng này, mình còn bao nhiêu tiền thật để sống”.
PFM giúp tạo ra góc nhìn dòng tiền sau trả nợ. Đây là nơi người dùng thấy được mức độ căng hay thoải mái của tài chính cá nhân. Nếu dòng tiền sau trả nợ quá thấp, người dùng cần điều chỉnh chi tiêu, tạm hoãn một số quyết định mua sắm, hoặc tăng cường quỹ đệm ngắn hạn. Nếu dòng tiền sau trả nợ bắt đầu cải thiện, đó là tín hiệu tích cực để duy trì kỷ luật.
Khi kết hợp với nhắc hạn thanh toán và báo cáo định kỳ, người dùng sẽ giảm đáng kể tình trạng quên hạn, trả thiếu hoặc phát sinh phí phạt. Quan trọng hơn, họ dần xây lại lòng tin với chính mình: mình có thể đối diện, có thể đo, và có thể xử lý nợ theo kế hoạch.
9. Góc nhìn về nhiều app/công cụ tham chiếu
Sau khi hiểu vấn đề và biết mình cần làm gì, chúng ta mới nói đến công cụ. Trong nhóm bài này, công cụ chỉ là phương tiện hỗ trợ chứ không phải điểm xuất phát. Một số app có thể được dùng để tham chiếu cho bài toán nợ ở các mức độ khác nhau: có công cụ phù hợp để theo dõi khoản nợ và nhắc hạn; có công cụ mạnh ở ghi chép thu chi tiếng Việt; có công cụ giúp nhìn dòng tiền tổng thể hoặc báo cáo định kỳ.
Money Lover phù hợp làm case minh họa chính vì logic nhiều ví, danh mục giao dịch, quản lý nợ và báo cáo khá gần với nhu cầu “gom dữ liệu – theo dõi – review”. MISA MoneyKeeper phù hợp như một công cụ tham chiếu thứ hai cho người quen tư duy sổ thu chi, khoản phải thu/phải trả và cách tiếp cận tiếng Việt dễ hiểu hơn.
Tuy nhiên, bài viết này không phải review app. Trọng tâm vẫn là: người có nợ cần nhóm tính năng nào, cần hiểu điều gì về dòng tiền và cần hành động đầu tiên ra sao. Vì lý do đó, phần hình minh họa nên ưu tiên concept UI mô phỏng trung tính, không dùng logo thật, không sao chép nguyên trạng giao diện thật và không quảng bá thương hiệu. Điều cần minh họa là hành trình sử dụng tính năng: vào đâu → nhìn gì → làm gì → kết quả gì.
10. Hành trình sử dụng app chi tiết
Hành trình 1 – Gom toàn bộ khoản nợ vào một nơi
| Mã ảnh | Màn hình cần tạo | Vai trò |
| PFM10.4-SC01-MONEYLOVER-STEP01 | Màn hình danh sách khoản nợ | Entry point / Setup |
| PFM10.4-SC01-MONEYLOVER-STEP02 | Màn hình chi tiết một khoản nợ | Detail / Action |
| PFM10.4-SC01-MONEYLOVER-STEP03 | Màn hình ngày đến hạn / lịch trả | Result / Review |


Hành trình 2 – Nhìn nghĩa vụ trả nợ trong dòng tiền tháng
| Mã ảnh | Màn hình cần tạo | Vai trò |
| PFM10.4-SC02-MONEYLOVER-STEP01 | Màn hình giao dịch trả nợ | Entry / Setup |
| PFM10.4-SC02-MONEYLOVER-STEP02 | Màn hình báo cáo dòng tiền | Detail / Action |
| PFM10.4-SC02-MONEYLOVER-STEP03 | Màn hình giao dịch định kỳ / recurring | Result / Review |


Hành trình 3 – Theo dõi khoản phải thu/phải trả bằng logic sổ thu chi đơn giản
| Mã ảnh | Màn hình cần tạo | Vai trò |
| PFM10.4-SC03-MISA-STEP01 | Màn hình khoản phải thu / phải trả | Entry point |
| PFM10.4-SC03-MISA-STEP02 | Màn hình chi tiết khoản nợ | Overview |
| PFM10.4-SC03-MISA-STEP03 | Màn hình tổng hợp nghĩa vụ tài chính | Result / Report |


11. Kết quả giả định nếu áp dụng đều
| Mốc thời gian | Kết quả kỳ vọng |
| Sau 1 tháng | Nhìn rõ tổng nợ, kỳ hạn và nghĩa vụ trả hằng tháng. |
| Sau 3 tháng | Giảm tình trạng quên hạn thanh toán và biết ưu tiên nợ lãi cao, nợ đến hạn. |
| Sau 6–12 tháng | Có kế hoạch giảm nợ gắn với dòng tiền thật và bắt đầu phục hồi kỷ luật tài chính. |
Gợi ý đặt ảnh: [PFM10.4-FIG01] sau bảng này.

12. Checklist thực hành cuối bài
- Tôi đã ghi đủ toàn bộ các khoản nợ hiện có chưa?
- Tôi có biết khoản nào lãi cao nhất và khoản nào đến hạn gần nhất không?
- Tôi đã nhìn dòng tiền sau trả nợ hay vẫn chỉ nhìn số dư tài khoản?
- Tôi đã bật nhắc hạn thanh toán cho các khoản quan trọng chưa?
- Tôi có một kế hoạch giảm nợ theo tháng hay vẫn đang xử lý theo cảm xúc?
- Tôi sẽ review tình hình nợ vào thời điểm nào: cuối tuần, cuối tháng hay sau mỗi kỳ lương?

13. Kết luận
Điều quan trọng không phải là dùng thật nhiều tính năng, mà là chọn đúng hành động đầu tiên phù hợp với vấn đề tài chính của mình. Với người có nợ, hành động đầu tiên không phải là cố gắng “quên đi cho đỡ áp lực”, mà là nhìn thẳng, ghi lại, phân loại và lên kế hoạch. Khi người dùng hiểu vì sao cần làm, biết làm trên app như thế nào và review đều đặn, PFM mới chuyển từ công cụ thành thói quen kiểm soát nợ.
Nợ không tự biến mất chỉ vì ta né tránh nó. Nhưng nợ hoàn toàn có thể được quản lý khi nó được đo đúng, được đặt vào dòng tiền thật và được ưu tiên bằng một kế hoạch rõ ràng. Ở góc nhìn đó, PFM không phải là nơi phán xét, mà là nơi giúp người dùng lấy lại quyền chủ động từng bước.
Để lại một bình luận