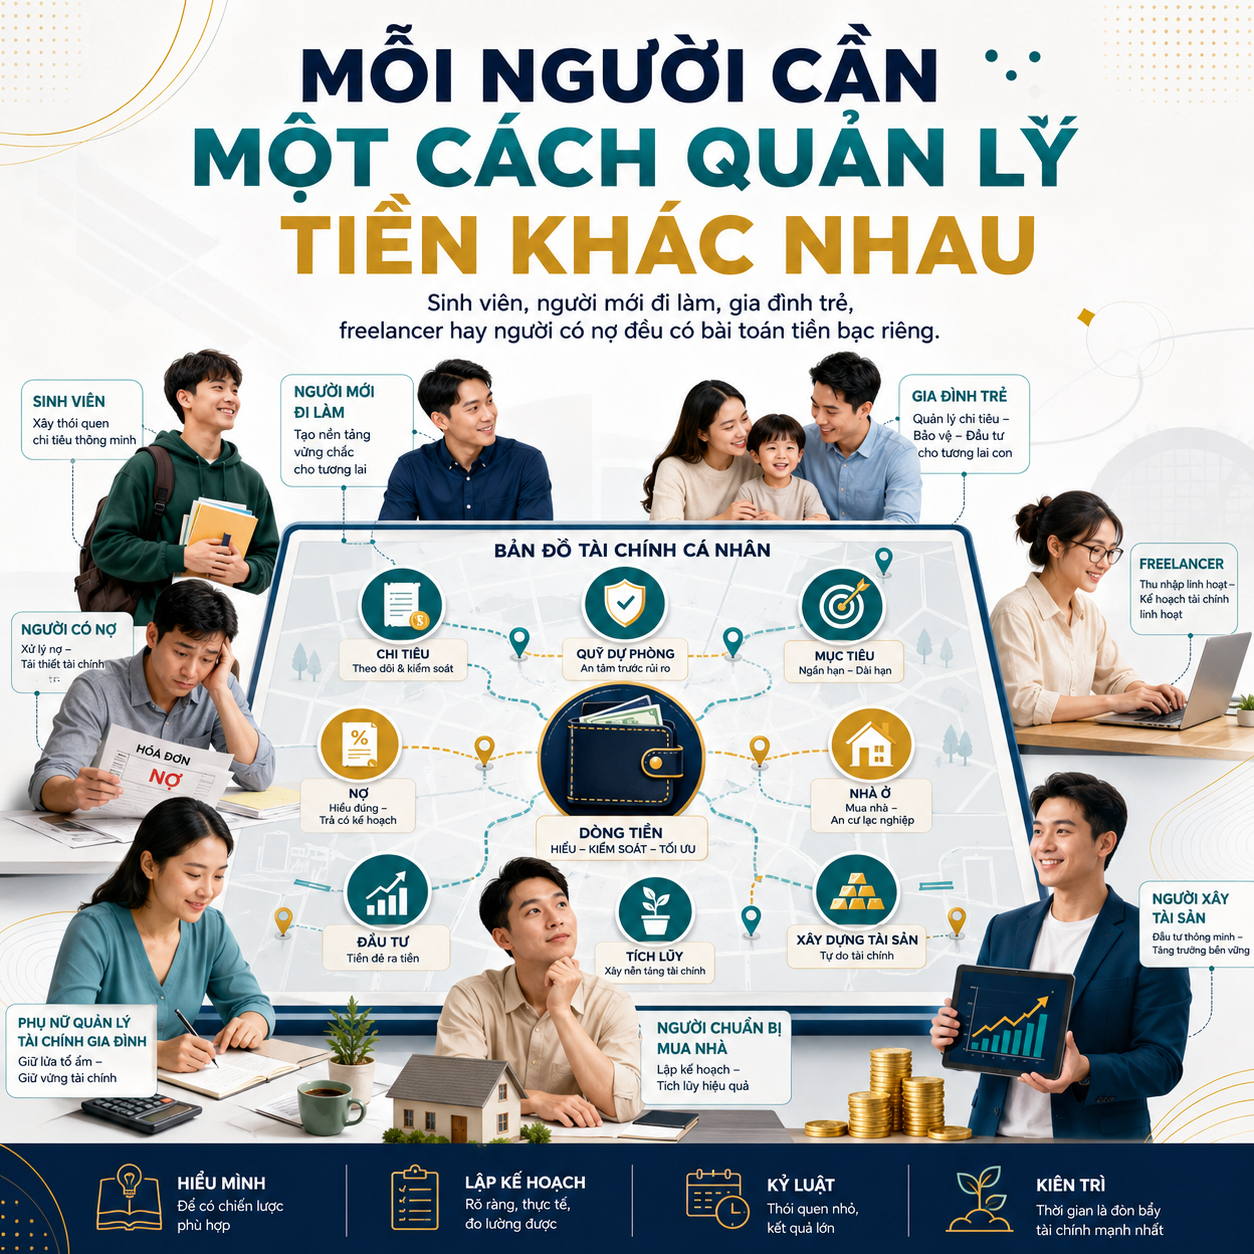
“Không có một công thức quản lý tiền chung cho tất cả, vì mỗi người đang sống trong một dòng tiền khác nhau.”
Một trong những lý do khiến nhiều người bỏ cuộc khi dùng công cụ quản lý tài chính là họ được đưa vào cùng một khuôn mẫu. Ai cũng được khuyên ghi chép chi tiêu, đặt ngân sách, tiết kiệm 20%, đầu tư đều đặn. Những lời khuyên ấy có thể đúng về nguyên tắc, nhưng lại chưa chắc đúng với hoàn cảnh của từng người. Một sinh viên sống bằng tiền gia đình không có cùng bài toán dòng tiền với một freelancer. Một người mới đi làm không có cùng áp lực tài chính với một gia đình trẻ. Một người đang trả nợ không thể quản lý tiền giống một người đang chuẩn bị đầu tư.
Vì vậy, chúng ta cần phải đi sâu hơn để tìm hiểu hướng đi trong bản đồ chân dung người dùng PFM. Mục tiêu không phải là phân loại con người một cách cứng nhắc, mà giúp chúng ta sẽ tự biết mình đang ở đâu trong đời sống tài chính, mình đang gặp các vấn đề, “mắc kẹt” ở lớp nào, mình thật sự mong muốn điều gì, và mình cần hiểu khái niệm nào về quản lý tài chính – quản lý dòng tiền để bắt đầu thay đổi.
1. Quản lý tài chính bắt đầu từ chân dung người dùng thực tế
Khi nói đến PFM, chúng ta thường có xu hướng nói về tính năng trên app nhiều hơn như: spending report, budget, goal, alert, debt tracker, dashboard. Nhưng trước khi nói về tính năng, cần trả lời một câu hỏi căn bản hơn: người dùng là ai? Họ có thu nhập ổn định hay không? Họ đang sống một mình hay có gia đình? Họ có nợ không? Họ đang chăm con, chăm cha mẹ, chuẩn bị mua nhà hay bắt đầu đầu tư? Họ đã có kiến thức tài chính cơ bản chưa, hay mới chỉ bắt đầu tự quản lý tiền?
Xét trên thực tế, trong sinh hoạt thường nhật, thì cùng một con số “chi tiêu tháng này là 12 triệu đồng” có ý nghĩa khác nhau với từng người. Với sinh viên, đó có thể là mức chi quá cao. Với người mới đi làm, đó có thể là lời nhắc cần chia lương thành các nhóm rõ ràng. Với gia đình trẻ, 12 triệu có thể chỉ là một phần trong chi phí vận hành gia đình. Với freelancer, con số đó cần được nhìn cùng thu nhập trung bình nhiều tháng, vì một tháng tốt không đại diện cho cả năm.
Vì vậy, PFM Persona Mapping nên đi theo chuỗi: nhóm chân dung lớn → chân dung cụ thể → painpoint → mong muốn → kiến thức PFM cần hiểu → tính năng PFM phù hợp. Khi đi theo chuỗi này, app không còn là nơi người dùng bị “ném” vào một loạt biểu đồ. App trở thành công cụ phản chiếu đời sống tài chính của từng người. Tuy nhiên, thì mọi thứ cũng chỉ là tương đối trong một giai đoạn nhất định, chưa phản ánh tuyệt đội đúng bản chất được toàn bộ.

Bản đồ 6 nhóm chân dung lớn: người trẻ tự chủ, người đi làm, gia đình, người có nghĩa vụ tài chính lớn, dòng tiền không ổn định, nâng cấp lên Wealth.
2. Sáu nhóm chân dung lớn trong đời sống PFM
Có thể bắt đầu bằng sáu nhóm chân dung lớn. Đây không phải là toàn bộ thị trường, nhưng là các nhóm thường gặp nhất khi nói về quản lý tài chính cá nhân và gia đình trong đời sống hằng ngày.
| Nhóm chân dung lớn | Chân dung cụ thể | Bài toán dòng tiền chính |
| Người trẻ bắt đầu tự chủ tài chính | Sinh viên, Gen Z, người mới đi làm | Học cách nhìn tiền vào – tiền ra, kiểm soát khoản nhỏ, không hết tiền trước cuối tháng. |
| Người đi làm có thu nhập ổn định | Nhân viên văn phòng, người thu nhập trung bình, người thu nhập cao | Có lương đều nhưng dễ tiêu theo thói quen, khó tăng saving rate. |
| Gia đình và người quản lý chi tiêu gia đình | Gia đình trẻ, phụ nữ quản lý tiền nhà, cha mẹ có con nhỏ | Chi chung, chi riêng, học phí, hóa đơn, quỹ gia đình, mục tiêu dài hạn. |
| Người có nghĩa vụ tài chính lớn | Người có nợ, trả góp, thẻ tín dụng, chuẩn bị mua nhà | Không nhìn đủ nghĩa vụ tương lai, dễ nhầm số dư tài khoản là tiền có thể tiêu. |
| Người có dòng tiền không ổn định | Freelancer, sales hoa hồng, chủ shop nhỏ, người làm dự án | Tháng nhiều tháng ít, thiếu buffer, khó lập ngân sách cứng. |
| Người muốn nâng cấp lên Wealth | Người chuẩn bị đầu tư, thế hệ kẹp giữa, người xây tài sản gia đình | Cần chuyển từ quản lý chi tiêu sang bảo vệ, tích lũy, đầu tư và tài sản. |
3. Từ nhóm lớn đến từng chân dung chi tiết
Bản đồ chân dung chỉ có giá trị khi nó giúp người đọc tự soi mình. Dưới đây là các chân dung khả thi ngoài đời sống thật, gắn với painpoint, mong muốn, kiến thức PFM cần hiểu và tính năng nên dùng.
| Chân dung | Họ là ai? | Painpoint | Mong muốn | Kiến thức PFM cần hiểu | Tính năng nên dùng |
| Sinh viên / Gen Z | Chưa có thu nhập ổn định, sống bằng tiền gia đình, học bổng hoặc làm thêm. | Khoản nhỏ nhiều, cuối tháng không nhớ đã tiêu gì. | Không thiếu tiền sinh hoạt, học tự chủ. | Tiền vào – tiền ra, nhu cầu – mong muốn, ngân sách tuần. | Ghi thu chi, ví tiêu vặt, budget tuần. |
| Người mới đi làm | Bắt đầu có lương đều, nhiều nhu cầu mới. | Vừa nhận lương đã tiêu mạnh, chưa có quỹ dự phòng. | Biết phân bổ lương, có mục tiêu đầu tiên. | Dòng tiền cá nhân, saving rate, budget mềm. | Spending report, budget, saving goal. |
| Thu nhập cao nhưng không dư | Lương tốt nhưng mức sống tăng theo thu nhập. | Lifestyle inflation, rò rỉ tiền qua ăn ngoài, mua sắm, subscription. | Tăng tích lũy mà không thấy bị ép buộc. | Saving rate, spending leakage, chi cố định/biến đổi. | Category report, smart alerts, recurring spend. |
| Gia đình trẻ | Vợ chồng mới cưới hoặc có con nhỏ. | Tiền nhà, tiền con, hóa đơn, chi chung/riêng lẫn lộn. | Cùng nhìn một bức tranh tài chính. | Household cashflow, quỹ dự phòng, mục tiêu chung. | Family budget, bill reminder, monthly report. |
| Người có nợ | Có vay tiêu dùng, thẻ tín dụng, trả góp. | Không thấy tổng nợ, ngày đến hạn, áp lực trả nợ. | Trả nợ có kế hoạch, không bị nợ dẫn dắt. | Debt tracking, dòng tiền sau trả nợ, ưu tiên nợ. | Debt tracker, alert, repayment plan. |
| Freelancer / sales hoa hồng | Thu nhập theo dự án, theo khách, theo tháng. | Tháng nhiều tháng ít, dễ tiêu mạnh khi có tiền. | Sống ổn dù thu nhập biến động. | Income volatility, buffer fund, ngân sách linh hoạt. | Multi-wallet, tag dự án, cashflow report. |
| Phụ nữ quản lý tiền gia đình | Thường điều phối nhiều khoản chi trong nhà. | Gánh áp lực chợ, học phí, hóa đơn, cha mẹ hai bên. | Minh bạch hơn, bớt mệt vì nhớ mọi thứ. | Family budget, phân loại chi, money meeting. | Household budget, shared report, goals. |
| Cha mẹ dạy con về tiền | Muốn con hiểu giá trị đồng tiền. | Không biết bắt đầu dạy từ đâu. | Con biết chi tiêu, tiết kiệm, chờ đợi. | 4 hũ tiền, nhu cầu/mong muốn, mục tiêu nhỏ. | Child wallet, jars, weekly review. |
| Người chuẩn bị mua nhà | Chuẩn bị mua tài sản lớn. | Chỉ nhìn giá nhà, quên phí phát sinh và áp lực trả góp. | Biết mình có mua nổi không. | DTI, stress test, total ownership cost. | Home goal, sub-goals, loan plan. |
| Thế hệ kẹp giữa | 35-45 tuổi, vừa lo con vừa lo cha mẹ. | Nhiều nghĩa vụ cùng lúc, không biết ưu tiên. | Có bản đồ ưu tiên tài chính. | Goal prioritization, protection gap, retirement gap. | Goal map, wealth dashboard, protection view. |
| Người xây tài sản gia đình | Muốn chuyển từ tiết kiệm sang tài sản. | Tiền nằm rời rạc, chưa nhìn net worth. | Xây tài sản có hệ thống. | Net worth, asset allocation, protection, investment. | Wealth dashboard, portfolio, family wealth map. |

Gợi ý hình minh họa: PFM10.0B-TABLE01-PAINPOINTWISH – Infographic bảng: Chân dung → Painpoint → Mong muốn → Kiến thức PFM cần hiểu.
4. Painpoint và mong muốn quyết định cách dùng PFM
Một điểm cần nhấn mạnh: painpoint không chỉ là “vấn đề”, mà là điểm khiến người dùng cảm thấy cần thay đổi. Sinh viên có thể không gọi vấn đề của mình là “quản lý dòng tiền”; họ chỉ thấy cuối tuần hết tiền. Người mới đi làm có thể không nói về “saving rate”; họ chỉ thấy lương vào rồi đi nhanh quá. Gia đình trẻ có thể không dùng từ “household cashflow”; họ chỉ thấy tháng nào cũng có nhiều khoản bất ngờ. Freelancer có thể không nói “income volatility”; họ chỉ thấy tháng này dư nhưng tháng sau hụt.
Nhiệm vụ của PFM là dịch ngôn ngữ đời sống ấy thành kiến thức tài chính dễ hiểu. “Hết tiền cuối tuần” có thể được dịch thành ngân sách tuần. “Không biết tiền đi đâu” được dịch thành phân loại giao dịch. “Tháng nhiều tháng ít” được dịch thành thu nhập trung bình và quỹ buffer. “Muốn đầu tư” được dịch thành kiểm tra quỹ dự phòng và khả năng chịu rủi ro. “Muốn mua nhà” được dịch thành tiền đặt cọc, chi phí sở hữu, khoản trả tháng và stress test dòng tiền.
5. Tính năng trên App để tham chiếu chỉ nên đi sau chân dung
Chỉ sau khi hiểu rõ chân dung người dùng, chúng ta mới nên nói đến app và tính năng. Bởi lẽ, app không phải là điểm khởi đầu của quản lý tài chính, mà là công cụ hỗ trợ cho từng nhu cầu rất khác nhau trong đời sống thật.
Một người mới bắt đầu, còn đang làm quen với việc ghi chép thu – chi, có thể phù hợp hơn với những công cụ có logic đơn giản, dễ nhập liệu và dễ theo dõi. Một số app như MISA MoneyKeeper có thể được nhắc đến như ví dụ cho nhóm nhu cầu này. Với những người trẻ có nhiều giao dịch tiêu dùng hằng ngày, một số ứng dụng gần với hành vi thanh toán và chi tiêu thường nhật như MoMo có thể là ví dụ dễ hình dung. Nếu người dùng cần quản lý nhiều ví, theo dõi báo cáo, khoản nợ hoặc nhiều nguồn thu nhập khác nhau, thì Money Lover có thể được xem như một tham chiếu phù hợp hơn. Trong khi đó, Timo có thể gợi mở tư duy chia tiền theo hũ, theo mục tiêu; TOPI phù hợp hơn ở lớp tích lũy – đầu tư; còn Techcombank Mobile có thể minh họa cho lớp insight tài chính ngân hàng và góc nhìn tài chính tổng thể hơn.
Tuy nhiên, điểm quan trọng ở bài 10.0B không phải là phân tích sâu từng ứng dụng, cũng không phải so sánh app nào tốt hơn app nào. Trọng tâm của bài vẫn là: mỗi chân dung người dùng sẽ cần một nhóm tính năng khác nhau, vì họ có painpoint, mong muốn và mức độ sẵn sàng tài chính khác nhau. App chỉ nên xuất hiện như ví dụ tham chiếu giúp người đọc dễ liên tưởng hơn về công cụ có thể hỗ trợ họ.
Vì vậy, phần minh họa trong bài này nên ưu tiên các hình thức như bản đồ chân dung người dùng, ma trận persona-to-feature, sơ đồ chân dung → painpoint → mong muốn → tính năng phù hợp, hoặc concept UI trung tính để diễn giải logic sử dụng công cụ. Không nên dùng logo thật, không sao chép giao diện thật và không biến nội dung thành bài review ứng dụng. Cách làm này giúp người đọc tập trung vào câu hỏi quan trọng hơn: tôi là ai trong bức tranh tài chính này, và tôi đang cần nhóm công cụ nào để bắt đầu đúng?

Chân dung → Kiến thức PFM cần hiểu → Tính năng phù hợp.
6. Tôi đang ở chân dung nào?
Một bài bản đồ chân dung tốt nên có phần tự soi của người dùng cuối, để họ tự nhận biết được cần cảm thấy: “mình đang ở đâu đó trong bài này”. Có thể dùng một checklist ngắn để người đọc tự nhận diện:
- Tôi có biết tháng này tiền của mình đi vào những nhóm chi nào không?
- Tôi có thường hết tiền trước kỳ lương hoặc trước cuối tháng không?
- Tôi có khoản nợ, trả góp hoặc thẻ tín dụng cần theo dõi không?
- Thu nhập của tôi có đều hằng tháng không?
- Tôi có đang quản lý chi tiêu cho gia đình, con cái hoặc cha mẹ không?
- Tôi đã có quỹ dự phòng đủ 3-6 tháng chi phí chưa?
- Tôi có đang chuẩn bị mua nhà, mua xe hoặc một tài sản lớn không?
- Tôi muốn đầu tư nhưng chưa chắc mình đã sẵn sàng chưa?
Nếu trả lời “có” cho một vài câu hỏi, người đọc đã có điểm bắt đầu. PFM không yêu cầu họ phải trở thành chuyên gia tài chính ngay. PFM chỉ cần giúp họ biết mình đang ở đâu và hành động đầu tiên nên là gì.

“Tôi đang ở chân dung nào?”.
Kết luận: PFM tốt là PFM hiểu người dùng đang ở đâu
Không có một cách quản lý tiền giống nhau cho tất cả. Điều đúng với sinh viên chưa chắc đúng với gia đình trẻ. Điều đúng với người có lương đều chưa chắc đúng với freelancer. Điều đúng với người muốn đầu tư chưa chắc đúng với người đang có nợ. Vì vậy, PFM cần bắt đầu từ chân dung, painpoint và mong muốn thật của người dùng.
Khi người dùng tự nhận ra mình trong bản đồ chân dung, họ sẽ thấy quản lý tài chính không còn là khái niệm xa lạ. Họ sẽ hiểu rằng quản lý dòng tiền không phải việc của người giàu hay chuyên gia, mà là kỹ năng đời sống dành cho bất kỳ ai muốn bớt bị động với tiền và chủ động hơn với các quyết định tài chính của mình.
Để lại một bình luận