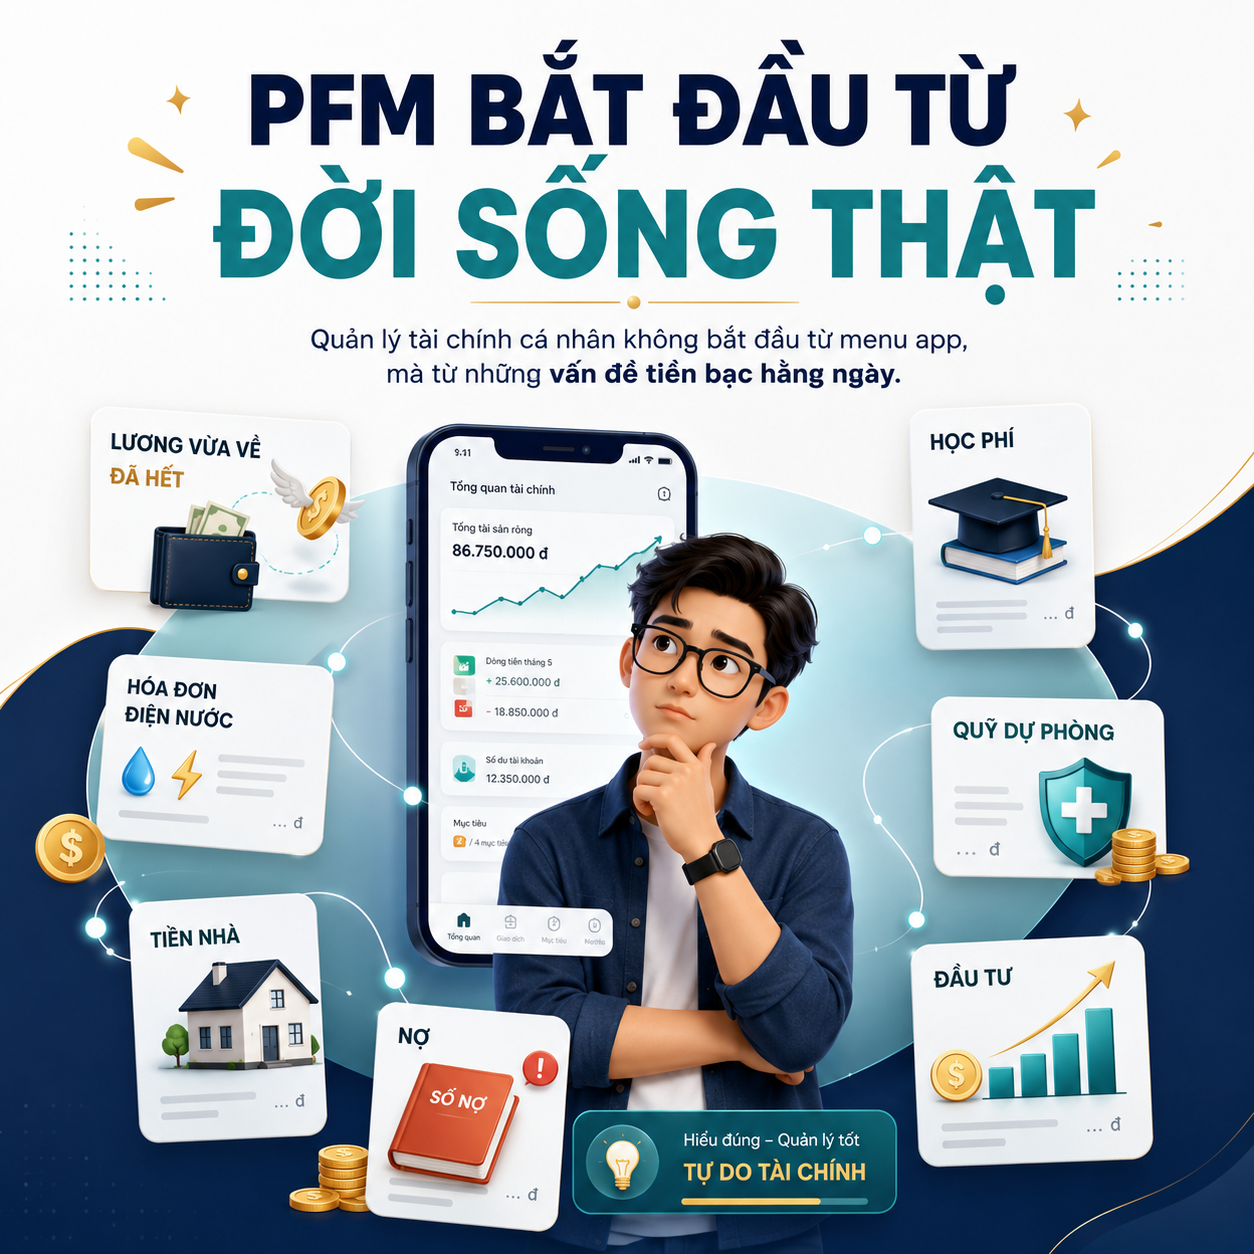
“Người dùng không tìm một menu tính năng trên app. Họ tìm giải pháp để tháo gỡ các vấn đề với dòng tiền trong hoạt động hằng ngày.”
Có một cách hiểu khá phổ biến về PFM: đó là một nhóm tính năng nằm trong app tài chính. Người dùng mở ứng dụng, thấy các mục như phân tích chi tiêu, đặt ngân sách, mục tiêu tiết kiệm, cảnh báo, báo cáo tháng, điểm sức khỏe tài chính. Nhìn qua, mọi thứ có vẻ rất đầy đủ. Nhưng nếu bắt đầu từ danh sách tính năng như vậy, chúng ta rất dễ bỏ qua một điều quan trọng hơn: trong đời sống thật, người dùng không thức dậy vào buổi sáng và luôn phải băn khoăn cho việc nên dùng tính năng nào của app PFM hôm nay.
Họ thường bắt đầu từ một trong các vấn đề cần phải xử lý về dòng tiền tài chính của mình hoặc gia đình: vừa nhận lương chưa được bao lâu đã thấy tài khoản vơi nhanh; cuối tháng nhìn lại không hiểu tiền đã đi đâu; tiền nhà, tiền con, tiền ăn, tiền học phí và hóa đơn cứ chen nhau; khoản nợ đến hạn nhưng chưa có kế hoạch trả; tháng này thu nhập cao nhưng tháng sau lại không chắc; muốn đầu tư nhưng vẫn chưa có quỹ dự phòng; lương tăng nhưng tích lũy không tăng. PFM chỉ trở nên thiết thực khi nó chạm vào những vấn đề ấy.
Vì vậy, chúng ta cần đặt lại tiên đề: Quản lý tài chính không bắt đầu từ tính năng trên app, mà bắt đầu từ nhu cầu quản lý tài chính ngay trong cuộc sống thường nhật. App chỉ là công cụ. Tính năng chỉ là phương tiện. Điều quan trọng nhất là người dùng phải nhận ra mình đang “mắc kẹt” ở đâu với tiền, sau đó được dẫn dắt để hiểu vấn đề, chọn đúng hành động và hình thành thói quen quản lý dòng tiền tốt hơn.
1. Hiểu lầm phổ biến: bắt đầu Quản lý tài chính ngay từ menu app
Nhiều sản phẩm tài chính số khi giới thiệu PFM thường bắt đầu bằng câu hỏi: app có những tính năng gì? Câu trả lời thường là: xem chi tiêu, tự động phân loại giao dịch, đặt ngân sách, tạo mục tiêu tiết kiệm, nhận cảnh báo, xem báo cáo tháng, theo dõi điểm sức khỏe tài chính. Cách giới thiệu này hoàn toàn không sai, hoàn toàn phù hợp với định hướng xây dựng tính năng này trên app ngay từ buổi đầu. Nhưng thực tế, điều đó hoàn toàn chưa phải là cách tiếp cận đúng, cách làm đó giống như đưa cho người dùng một bộ dụng cụ sửa nhà mà chưa hỏi căn nhà của họ đang hỏng ở đâu.
Một người mới đi làm không nhất thiết quan tâm ngay đến báo cáo tài chính phức tạp. Điều họ cần trước hết là biết lương tháng đầu đang đi vào đâu và làm sao để không hết tiền trước kỳ lương tiếp theo. Một gia đình trẻ không chỉ cần biểu đồ đẹp; họ cần biết chi phí nuôi con, tiền nhà, hóa đơn và quỹ dự phòng đang chiếm bao nhiêu trong thu nhập gia đình. Một người có nợ không cần thêm một dashboard màu sắc nếu dashboard đó không cho họ thấy nghĩa vụ trả nợ tháng này và số tiền thực sự còn được phép chi sau khi trả nợ. Và chúng ta còn chưa xét đến việc đi chi tiết hơn vào một chân dung người dùng, nhưng trong một chân dung lại cho nhiều các vấn đề phát sinh khác nhau so với mỗi người tại mỗi thời điểm.
Quản lý tài chính sẽ thất bại khi nó biến người dùng thành người quan sát dữ liệu nhưng không giúp họ biết phải làm gì để giải quyết vấn đề quản lý tài chính của họ và họ cần làm gì tiếp theo. Người dùng có thể xem một biểu đồ tròn về chi tiêu ăn uống, mua sắm, di chuyển; nhưng nếu app không giúp họ đưa được thực trạng của họ lên được trên app rồi giúp họ nhận diện nhóm chi nào đang vượt ngưỡng, nên đặt giới hạn bao nhiêu, cần giảm khoản nào trong tuần tới, thì biểu đồ chỉ dừng lại ở lớp thông tin. PFM tốt phải đi xa hơn: từ thực tế đến dữ liệu, từ dữ liệu đến nhận thức, từ nhận thức đến quyết định, từ quyết định đến hành động nhỏ có thể làm ngay.

So sánh “Bắt đầu từ tính năng app” và “Bắt đầu từ vấn đề tài chính thật”.
2. Điểm cần giải đáp: người dùng đang gặp các vấn đề gì với dòng tiền?
Khi đặt Quản lý tài chính trong hoạt động thường nhật, câu hỏi đầu tiên không phải là “app có tính năng gì?”, mà là “người dùng đang “mắc kẹt” ở đâu với dòng tiền?” và “người dùng cần giải pháp để tháo gỡ?”. Câu hỏi này đưa chúng ta về đúng bản chất của quản lý tài chính cá nhân hoặc cho gia đình: hiểu dòng tiền, hiểu hành vi, hiểu mục tiêu, hiểu rủi ro và hiểu khả năng hành động của từng người và từng gia đình.
Có người sẽ gặp vấn đề ở ngay lớp nhận thức: họ không biết tiền đi đâu. Có người gặp vấn đề ở lớp kỷ luật: họ biết mình tiêu nhiều nhưng không kiểm soát và đối mặt thực tế, chưa tự đặt được giới hạn hay cảnh báo. Có người gặp vấn đề ở lớp mục tiêu: họ muốn tiết kiệm, mua nhà, đầu tư, cho con học tốt hơn, nhưng không biến được mong muốn thành con số và kế hoạch. Có người gặp vấn đề ở lớp nghĩa vụ trong tương lai: nợ, trả góp, hóa đơn, bảo hiểm, học phí, chăm sóc cha mẹ. Cũng có người gặp vấn đề ở lớp tài sản: có thu nhập nhưng chưa biết làm thế nào để chuyển từ dòng tiền sang tích lũy và đầu tư bền vững.
Mỗi vấn đề đều cần giải pháp xử lý khác nhau, đối với trên app thì các tính năng sẽ hỗ trợ khác nhau như thế nào. Nếu người dùng chưa biết tiền đi đâu, Spending Analysis là điểm bắt đầu. Nếu họ tiêu vượt khả năng, Budget Management và Smart Alerts sẽ quan trọng. Nếu họ muốn xây quỹ dự phòng, Savings Goals hoặc Money Pots có giá trị. Nếu họ đang có nợ, Debt Tracking và lịch nhắc trả nợ mới là ưu tiên. Nếu họ muốn đầu tư, Financial Health Score, Wealth Dashboard hoặc Portfolio View chỉ có ý nghĩa sau khi dòng tiền và quỹ dự phòng đã rõ.
3. PFM Use Case Mapping: cầu nối giữa đời sống, kiến thức và hành động
Một cách nhìn hữu ích là mô hình PFM Use Case Mapping. Mô hình này đi theo chuỗi: đời sống tài chính thật → painpoint → mong muốn → kiến thức PFM cần hiểu → tính năng cần dùng → hành động trên app → thay đổi hành vi. Đây là cách biến PFM từ một danh sách tính năng thành một hệ thống hỗ trợ hành vi tài chính.
| Bước trong mapping | Câu hỏi cần trả lời | Ví dụ |
| Đời sống tài chính thật | Người dùng đang sống trong bối cảnh nào? | Sinh viên, người mới đi làm, gia đình trẻ, freelancer, người có nợ. |
| Painpoint | Họ đang khó ở đâu với tiền? | Không biết tiền đi đâu, chi quá tay, nợ đến hạn, thu nhập không đều. |
| Mong muốn | Họ thật sự muốn đạt điều gì? | Không hết tiền cuối tháng, có quỹ dự phòng, trả nợ đúng hạn, bắt đầu đầu tư. |
| Kiến thức PFM | Họ cần hiểu khái niệm nào? | Dòng tiền, ngân sách, saving rate, quỹ dự phòng, nghĩa vụ nợ. |
| Tính năng app | App có thể hỗ trợ bằng công cụ nào? | Spending Analysis, Budget, Goal, Alert, Debt Tracker, Report. |
| Hành động đầu tiên | Người dùng nên làm gì ngay? | Xem nhóm chi lớn nhất, đặt ngân sách tuần, tạo quỹ dự phòng, nhập lịch trả nợ. |
| Thay đổi hành vi | Sau đó hành vi nào cần hình thành? | Review hằng tháng, chi có giới hạn, tích lũy định kỳ, không đầu tư trước khi có nền. |

4. Cùng một tính năng, nhưng có thể tạo ra giá trị khác nhau
Điểm thú vị của PFM là cùng một tính năng có thể tạo ra giá trị rất khác nhau cho từng chân dung người dùng hoặc chi tiết cho từng người dùng tại từng thời điểm khác nhau. Ví dụ, báo cáo chi tiêu đối với sinh viên có thể giúp nhận ra tiền trà sữa, ăn vặt, xe công nghệ đang cộng lại thành một khoản lớn. Với người mới đi làm, báo cáo chi tiêu giúp hiểu lương tháng đầu đang bị chia nhỏ vào những nhóm nào. Với gia đình trẻ, báo cáo chi tiêu không chỉ là chuyện cá nhân, mà là cơ sở để vợ chồng cùng nói chuyện về tiền nhà, tiền con, hóa đơn và quỹ chung. Nhưng đi sâu hơn, cùng là sinh viên nhưng cũng sẽ lại có nhiều loại sinh viên có các nhu cầu khác nhau, hoàn cảnh khác nhau, nên sẽ dẫn đến hành vi tiêu dùng khác nhau, chưa kể đến là thời điểm khác nhau thì sẽ còn khác nhau nữa.
Xét rộng ra Budget cũng vậy. Với sinh viên, ngân sách tuần có thể là cách tập tự chủ. Với người thu nhập cao nhưng không dư, budget là ranh giới để chống lại lifestyle inflation. Với người có nợ, budget không chỉ để “tiêu ít lại” mà để bảo vệ dòng tiền trả nợ. Với freelancer, budget cần linh hoạt hơn, vì thu nhập không đều giữa các tháng.
Savings Goal cũng không chỉ là một mục tiêu tiết kiệm đẹp mắt. Với người mới đi làm, đó có thể là quỹ dự phòng đầu tiên. Với gia đình trẻ, đó là quỹ học phí, quỹ sinh con, quỹ du lịch gia đình. Với người chuẩn bị mua nhà, đó là tiền đặt cọc, phí phát sinh, nội thất, quỹ dự phòng sau mua. Với người muốn đầu tư, đó là bước kiểm tra xem mình đã có nền tảng an toàn trước khi chấp nhận rủi ro hay chưa.
5. Minh họa 5 tình huống đời sống
| Tình huống | Điểm mắc kẹt | Tính năng PFM phù hợp | Hành động đầu tiên |
| Người mới đi làm | Có lương đều nhưng chưa biết phân bổ | Spending Analysis, Budget, Savings Goal | Xem nhóm chi lớn nhất và đặt ngân sách cho 2 nhóm dễ vượt nhất. |
| Sinh viên / Gen Z | Khoản nhỏ nhiều, cuối tháng không nhớ đã tiêu gì | Add Transaction, Weekly Budget | Ghi lại 10 khoản chi nhỏ gần nhất và xem tổng chi trong tuần. |
| Gia đình trẻ | Nhiều khoản chi chung, dễ thiếu thống nhất | Household Budget, Bill Reminder, Monthly Report | Lập bảng chi nhà, chi con, hóa đơn và review cùng nhau cuối tháng. |
| Người có nợ | Không thấy tổng nghĩa vụ và ngày đến hạn | Debt Tracker, Smart Alert | Nhập toàn bộ khoản nợ, ngày đến hạn và số tiền phải trả tháng này. |
| Người muốn đầu tư | Muốn đầu tư nhưng chưa rõ tiền dư thật | Emergency Fund Goal, Financial Health Score | Tạo quỹ dự phòng trước khi chuyển tiền sang đầu tư. |

5 thẻ tình huống đời sống nối sang nhóm tính năng và hành động đầu tiên.
6. Không nhất thiết chỉ có một app giải quyết toàn bộ bài toán PFM
Trong thực tế, các vấn đề quản lý tài chính cá nhân và quản lý dòng tiền của người dùng thường không nằm gọn trong một tình huống duy nhất. Một người có thể vừa cần theo dõi chi tiêu hằng ngày, vừa cần đặt ngân sách, vừa cần tạo quỹ dự phòng, vừa cần quản lý nợ, vừa muốn bắt đầu tích lũy hoặc đầu tư. Vì vậy, không nhất thiết chỉ có một app duy nhất có thể giải quyết toàn bộ bài toán PFM của mỗi người.
Có thể sẽ có nhiều app, nhiều tổ chức hoặc nhiều lớp công cụ khác nhau cùng tham gia hỗ trợ người dùng ở các giai đoạn khác nhau của hành trình tài chính. Có công cụ phù hợp với việc ghi chép thu chi. Có công cụ mạnh ở phân tích chi tiêu và ngân sách. Có công cụ thuận tiện cho chia tiền theo mục tiêu. Có công cụ phù hợp với quản lý nợ, báo cáo dòng tiền, tích lũy, đầu tư hoặc theo dõi tài sản. Điều quan trọng không phải là tìm một app “tốt nhất cho tất cả”, mà là hiểu rõ người dùng đang cần giải quyết lớp vấn đề nào.
Chẳng hạn, ở mức độ tham chiếu thị trường, có thể nhắc đến một số thương hiệu như MoMo, MISA MoneyKeeper, Money Lover, Timo, TOPI hay Techcombank Mobile để minh họa cho các nhóm năng lực khác nhau: chi tiêu thường nhật, ghi chép thu chi, nhiều ví, báo cáo, khoản nợ, hũ tiền, mục tiêu, tích lũy, đầu tư hoặc insight tài chính ngân hàng. Tuy nhiên, các tên thương hiệu này chỉ nên được xem là ví dụ minh họa để người đọc dễ hình dung. Bài viết không đi sâu vào giao diện, không đánh giá chi tiết từng app, không sử dụng logo hay ảnh chụp màn hình thật, và không sao chép trải nghiệm chính thức của bất kỳ ứng dụng cụ thể nào.
Cách tiếp cận này giúp bài viết giữ đúng trọng tâm: PFM không bắt đầu từ việc chọn app nào, mà bắt đầu từ việc hiểu người dùng đang gặp vấn đề gì với dòng tiền. Họ đang không biết tiền đi đâu? Họ đang tiêu vượt khả năng? Họ chưa có quỹ dự phòng? Họ đang có nợ? Họ muốn đầu tư nhưng chưa biết mình đã sẵn sàng chưa? Mỗi câu hỏi như vậy sẽ dẫn đến một nhóm kiến thức PFM cần hiểu, một nhóm tính năng cần dùng và một hành động đầu tiên cần thực hiện.
Vì vậy, với nhóm bài mở tuyến, hình ảnh minh họa phù hợp hơn nên là infographic tổng hợp và concept UI mô phỏng: không dùng logo thật, không sao chép giao diện thật, không biến bài viết thành bài review app. Hình ảnh chỉ làm nhiệm vụ giải thích logic: từ vấn đề tài chính thật → kiến thức cần hiểu → nhóm tính năng phù hợp → hành động cụ thể có thể bắt đầu trên app hoặc công cụ tài chính số.
Nói ngắn gọn, người dùng không cần bắt đầu bằng câu hỏi “tôi nên dùng app nào?”. Họ nên bắt đầu bằng câu hỏi: tôi đang cần giải quyết bài toán tài chính nào, và công cụ nào có thể giúp tôi thực hiện bước đầu tiên một cách dễ hiểu nhất?

Kết luận: PFM tốt là cầu nối
Kết luận: PFM tốt là cầu nối giữa đời sống thật và hành động tài chính
PFM tốt không chỉ là một tab trong app. PFM tốt là cầu nối giữa đời sống tài chính thật, kiến thức quản lý tiền và hành động cụ thể mà người dùng có thể thực hiện.
Nó không chỉ giúp người dùng biết mình đã tiêu gì. Nó còn giúp họ hiểu vì sao mình đang mắc kẹt, khoản tiền nào đang rò rỉ, nghĩa vụ nào cần được ưu tiên, mục tiêu nào cần được chia nhỏ, và hành vi nào cần thay đổi từ hôm nay.
Khi PFM bắt đầu từ đời sống tài chính thật, người dùng sẽ tự thấy nó thiết thực. Một sinh viên thấy PFM hữu ích vì biết các khoản nhỏ đang cộng lại thành khoản lớn. Một người mới đi làm thấy PFM cần thiết vì hiểu lương tháng đầu đang đi đâu. Một gia đình trẻ thấy PFM có giá trị vì có thể cùng nhìn vào tiền nhà, tiền con, hóa đơn và quỹ dự phòng. Một người có nợ thấy PFM quan trọng vì biết mình còn thực sự được phép chi bao nhiêu sau khi trả nợ. Một người muốn đầu tư thấy PFM là bước nền vì giúp kiểm tra xem mình đã có quỹ dự phòng và dòng tiền ổn định hay chưa.
Đó là lý do PFM không nên được giới thiệu như một danh sách tính năng, cũng không nên bị thu hẹp thành câu chuyện của riêng một app. PFM nên được giới thiệu như một cách giúp người dùng trả lời những câu hỏi rất thật trong đời sống:
Tiền của tôi đang đi đâu? Tôi còn được phép tiêu bao nhiêu? Tôi cần chuẩn bị gì cho tháng sau? Tôi có thể đầu tư chưa? Gia đình tôi đang ưu tiên điều gì? Và tôi đang xây nền tảng tài chính của mình như thế nào?
Khi trả lời được những câu hỏi ấy, PFM không còn là một công cụ xa lạ trên app. Nó trở thành một chiếc bản đồ nhỏ giúp người dùng hiểu dòng tiền, điều chỉnh hành vi và từng bước làm chủ tài chính cá nhân hoặc gia đình.
Để lại một bình luận