Lời mở đầu: Một tên gọi, nhiều cách hiểu
Trong vài năm gần đây, “Wealth” xuất hiện ngày càng nhiều trong các chiến lược, thương hiệu và thông điệp của ngân hàng, công ty chứng khoán, công ty quản lý quỹ, bảo hiểm, fintech, đơn vị tư vấn, đào tạo và truyền thông. Tuy nhiên, cùng sử dụng một từ, mỗi tổ chức lại đang nói về một điều khác nhau. Có nơi xem Wealth là lớp sản phẩm đầu tư và bảo hiểm; có nơi gắn Wealth với khách hàng ưu tiên; có nơi xây dựng một thương hiệu dịch vụ cao cấp; có nơi bắt đầu từ quản lý tài chính cá nhân để tiếp cận khách hàng đại chúng; và cũng có nơi dùng Wealth như một câu chuyện kết nối nhiều bên trong hệ sinh thái tài chính.
Vì vậy, câu hỏi không chỉ là “Wealth là gì?”, mà còn là: Wealth đang được triển khai để phục vụ mục tiêu nào, phân khúc nào và nằm ở đâu trong mô hình tăng trưởng của một tổ chức tài chính? Đây không phải là bài viết nhằm đưa ra một định nghĩa đúng – sai tuyệt đối. Mục tiêu là đặt Wealth vào bối cảnh rộng hơn: ngân hàng hiện đại được cấu thành như thế nào, vì sao cần nhiều cánh tay nối dài, Wealth tại Việt Nam đang được phát triển theo những hướng nào, và khoảng cách giữa một nhãn bán hàng với một năng lực quản lý tài sản toàn diện còn bao xa.
Trước khi bàn Wealth tại Việt Nam đang ở đâu, cần nhìn lại ngân hàng hiện đại được cấu thành như thế nào và Wealth đang giữ vai trò gì trong toàn bộ hệ sinh thái đó.

1. Ngân hàng hiện đại không còn là một thực thể đơn lẻ
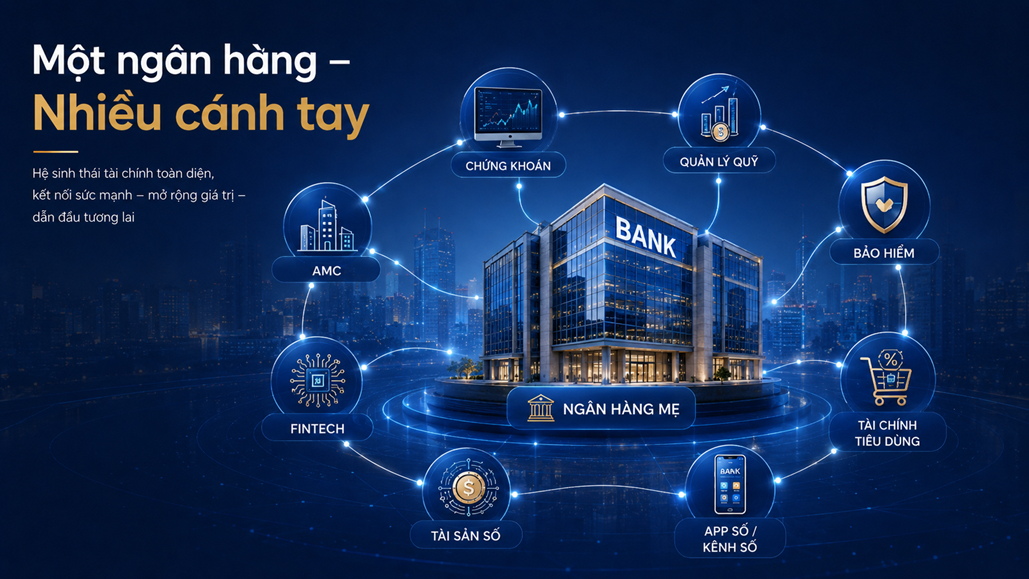
Khi nhìn vào một ngân hàng lớn ngày nay, thứ ta thấy không còn chỉ là một pháp nhân nhận tiền gửi, cấp tín dụng và thực hiện thanh toán. Phía sau thương hiệu ngân hàng mẹ thường là một cấu trúc rộng hơn gồm các công ty con, đơn vị kinh doanh chuyên biệt, thương hiệu phụ, nền tảng số và mạng lưới đối tác. Ngân hàng vẫn là trục niềm tin, giấy phép, tài khoản, dòng tiền, tín dụng và dữ liệu lõi; nhưng nhiều nhu cầu tài chính hiện đại đã vượt ra ngoài phạm vi mà một pháp nhân ngân hàng truyền thống có thể tự mình đáp ứng hiệu quả.
Một hệ sinh thái tài chính có thể bao gồm công ty chứng khoán để thực thi giao dịch và đầu tư; công ty quản lý quỹ để phát triển quỹ mở, danh mục và giải pháp tích lũy dài hạn; bảo hiểm nhân thọ và phi nhân thọ để bảo vệ thu nhập, sức khỏe, tài sản và kế hoạch gia đình; công ty tài chính tiêu dùng để mở rộng tín dụng đến các nhóm khách hàng khác; cho thuê tài chính để tài trợ thiết bị và tài sản sản xuất; AMC để quản lý, khai thác hoặc xử lý tài sản; cùng các fintech, WealthTech, InsurTech, nền tảng dữ liệu, công nghệ tư vấn và đối tác tài sản số. Mỗi cấu phần bổ sung một năng lực mà ngân hàng mẹ không nhất thiết phải tự xây dựng hoàn toàn.
Điều quan trọng là không nên nhìn những cấu phần đó chỉ như danh sách pháp nhân hoặc cấu trúc sở hữu. Một hệ sinh thái chỉ tạo ra giá trị khi từng “cánh tay” có vai trò rõ trong việc tiếp cận, phục vụ và giữ chân khách hàng. Khách hàng hiện đại có thể đồng thời cần tài khoản thanh toán, khoản vay, kế hoạch tiết kiệm, đầu tư, bảo hiểm, quản lý dòng tiền, tư vấn hưu trí và kế hoạch di sản. Nếu mỗi nhu cầu nằm ở một hòn đảo riêng, ngân hàng có nhiều mảnh ghép nhưng khách hàng vẫn chỉ nhận được một trải nghiệm rời rạc.
Ngân hàng hiện đại không chỉ là một ngân hàng, mà là một hệ sinh thái tài chính với nhiều cánh tay nối dài để phục vụ toàn bộ đời sống tài chính của khách hàng.

2. Nhiều kênh, thương hiệu và đối tác để phục vụ các phân khúc khác nhau
Một ngân hàng cũng không thể sử dụng duy nhất một thương hiệu, một ứng dụng, một mô hình dịch vụ và một đội ngũ bán hàng cho mọi khách hàng. Nhu cầu của một người mới bắt đầu sử dụng dịch vụ tài chính khác với nhu cầu của một gia đình Mass Affluent; khách hàng Priority khác với chủ doanh nghiệp; và khách hàng HNW hay UHNW lại cần mức độ tư vấn, bảo mật, phối hợp chuyên môn và quản trị tài sản phức tạp hơn nhiều.
Vì vậy, bên cạnh app ngân hàng chính và các kênh giao dịch số, nhiều tổ chức phát triển digital sub-brand hoặc digital bank để phục vụ khách hàng digital-first, Gen Z, Mass hoặc Lower Mass. Consumer Finance có thể phục vụ nhu cầu tín dụng tiêu dùng. SME Banking và Merchant Platform tập trung vào tài khoản kinh doanh, thanh toán, dòng tiền và vốn lưu động. Priority, Wealth và Private Banking xây dựng proposition, không gian dịch vụ, RM và đặc quyền riêng. Trong khi đó, Fintech, WealthTech và InsurTech bổ sung tốc độ, dữ liệu, công nghệ, sản phẩm hoặc trải nghiệm mà ngân hàng chưa thể tự triển khai nhanh.
Khi đặt các thực thể lên ma trận Segment × Entity, vai trò sẽ không giống nhau. Với Mass, app chính hoặc digital channel có thể là lõi quan hệ. Với Mass Affluent, quản lý quỹ, PFM, bảo hiểm và remote advisory bắt đầu quan trọng hơn. Với Affluent, HNW và UHNW, ngân hàng, chứng khoán, quỹ, bảo hiểm và thương hiệu Wealth/Private phải phối hợp thành một hành trình tư vấn. Với SME và Business Owner, ngân hàng còn phải kết nối tài chính doanh nghiệp với tài chính cá nhân, gia đình và kế hoạch chuyển giao tài sản.
Như vậy, nhiều kênh và thương hiệu không nên được tạo ra chỉ để mở rộng nhận diện. Chúng phải phản ánh một chiến lược phân khúc rõ: ai là khách hàng mục tiêu, nhu cầu nào cần giải quyết, đâu là điểm chạm lõi, thực thể nào hỗ trợ và giá trị nào được tạo ra cho toàn hệ.
Các kênh, thương hiệu và đối tác khác nhau không nhằm làm hệ sinh thái trở nên đông hơn, mà nhằm phục vụ từng phân khúc khách hàng đúng hơn, sâu hơn và hiệu quả hơn.

3. Wealth tại Việt Nam đang được triển khai theo nhiều cách khác nhau
Tại Việt Nam, Wealth chưa phải là một mô hình thống nhất. Cùng sử dụng tên gọi Wealth, nhưng các tổ chức có thể đang theo đuổi những mục tiêu rất khác nhau. Điều này không nhất thiết là sai, bởi mỗi tổ chức có điểm xuất phát, giấy phép, năng lực sản phẩm, dữ liệu, lực lượng bán và nhóm khách hàng mục tiêu riêng. Tuy nhiên, sự đa dạng đó cũng khiến thị trường dễ nhầm lẫn giữa Wealth Management, Priority Banking, bán sản phẩm đầu tư, quản lý tài chính cá nhân và truyền thông giáo dục tài chính.
Cách tiếp cận thứ nhất là xem Wealth như một lớp bán sản phẩm đầu tư và bảo hiểm. Trọng tâm thường nằm ở quỹ, trái phiếu, cổ phiếu, chứng chỉ tiền gửi, bảo hiểm hoặc các cơ hội đầu tư khác. Trong mô hình này, “Wealth” giúp mở rộng câu chuyện từ huy động và tín dụng sang thu nhập phí, nhưng rủi ro là toàn bộ proposition có thể dừng ở danh mục sản phẩm và chỉ xuất hiện khi tổ chức cần bán hàng.
Cách tiếp cận thứ hai là gắn Wealth với khách hàng ưu tiên hoặc khách hàng có tài sản cao. Wealth khi đó được thể hiện qua phân hạng khách hàng, RM riêng, phòng chờ, đặc quyền, ưu đãi và một số sản phẩm đầu tư chọn lọc. Đây là một bước phát triển hợp lý của Priority Banking, nhưng chưa chắc đã đồng nghĩa với quản lý tài sản toàn diện nếu chưa có financial planning, risk profiling, tư vấn danh mục và cơ chế theo dõi mục tiêu dài hạn.
Cách tiếp cận thứ ba là xây Wealth như một lớp kết nối giữa ngân hàng, chứng khoán, quản lý quỹ, bảo hiểm và đối tác. Đây là hướng hệ sinh thái: ngân hàng giữ dòng tiền và quan hệ lõi; chứng khoán thực thi đầu tư; quản lý quỹ tạo giải pháp tích lũy; bảo hiểm cung cấp lớp bảo vệ; còn nền tảng số và RM điều phối hành trình. Mô hình này có tiềm năng lớn, nhưng chỉ vận hành tốt khi có dữ liệu khách hàng thống nhất, quy trình giới thiệu, cơ chế chia sẻ doanh thu, suitability và governance toàn hệ.
Cách tiếp cận thứ tư bắt đầu từ quản lý tài chính cá nhân – PFM – để đưa tư duy Wealth đến gần khách hàng đại chúng. Thay vì chờ đến khi khách hàng đã giàu, tổ chức bắt đầu từ theo dõi thu chi, ngân sách, sức khỏe tài chính, mục tiêu tiết kiệm, quản lý nợ và đầu tư nhỏ. PFM trở thành tầng đầu của hành trình Wealth: từ dòng tiền tạo ra insight; từ insight tạo ra hành động; từ hành động dẫn đến tiết kiệm, đầu tư, bảo hiểm và tư vấn phù hợp. Ngoài ngân hàng, nhiều fintech, công ty chứng khoán, đơn vị đào tạo, tư vấn và truyền thông cũng đang phát triển Wealth theo những lát cắt riêng như đầu tư, giáo dục, coaching hoặc cộng đồng.
Một số cách tiếp cận Wealth phổ biến trên thị trường
| Điểm bắt đầu | Trọng tâm triển khai | Rủi ro nếu dừng quá sớm |
| Sản phẩm đầu tư/bảo hiểm | Doanh số, phí và bán chéo | Wealth trở thành nhãn bán hàng |
| Priority/Affluent | RM, đặc quyền và trải nghiệm cao cấp | Tập trung hình thức hơn tư vấn |
| Hệ sinh thái | Kết nối ngân hàng, chứng khoán, quỹ, bảo hiểm | Silo dữ liệu, KPI và quyền sở hữu khách hàng |
| PFM/Digital Wealth | Mass, sức khỏe tài chính, mục tiêu và đầu tư nhỏ | Dừng ở dashboard, thiếu advisory |
| Đào tạo/truyền thông/tư vấn | Kiến thức, cộng đồng và hành vi tài chính | Thiếu khả năng thực thi sản phẩm và quản trị |
Wealth tại Việt Nam chưa có một mô hình thống nhất; mỗi tổ chức đang lựa chọn một điểm bắt đầu phù hợp với chiến lược, năng lực hiện có và nhóm khách hàng mục tiêu của mình.

4. Wealth ngày càng trở thành một trục tăng trưởng quan trọng ngoài tín dụng
Tín dụng vẫn là động cơ cốt lõi của ngân hàng thương mại. Nhưng một mô hình tăng trưởng phụ thuộc quá lớn vào dư nợ luôn chịu tác động của yêu cầu vốn, room tín dụng, chu kỳ lãi suất, chất lượng tài sản, nợ xấu và giới hạn quản trị rủi ro. Vì vậy, câu chuyện chiến lược không phải là thay thế tín dụng, mà là xây dựng thêm các động cơ tăng trưởng có khả năng tạo doanh thu, giữ khách hàng và mở rộng quan hệ mà không hoàn toàn phụ thuộc vào quy mô bảng cân đối.
Trong bối cảnh đó, Wealth giúp ngân hàng dịch chuyển từ cách nghĩ “phi tín dụng” – thường chỉ được hiểu là thu phí từ từng sản phẩm – sang một hệ năng lực rộng hơn. Wealth có thể giúp tăng CASA nhờ giữ dòng tiền; tăng AUM nhờ đưa tiền nhàn rỗi vào tiết kiệm và đầu tư; tăng fee income qua tư vấn, phân phối và thực thi; tăng product holding và share of wallet; giảm churn; đồng thời kéo dài giá trị vòng đời khách hàng. BCG năm 2026 nhận định làn sóng tài sản mới trong nhóm khách hàng chuyển lên Mass Affluent có thể tạo cơ hội tăng trưởng đáng kể cho nguồn thu phí của các ngân hàng bán lẻ. Với Việt Nam, McKinsey từng chỉ ra tiềm năng lớn của thị trường tài sản tài chính cá nhân và vai trò của ngân hàng, bảo hiểm, chứng khoán, quản lý quỹ và fintech trong việc mở rộng Wealth Management.
Để biến Wealth thành động cơ tăng trưởng, ngân hàng không thể chỉ bổ sung thêm vài sản phẩm đầu tư vào danh mục của RM. Tổ chức cần xây dựng proposition theo phân khúc, nền tảng dữ liệu, PFM và insight, nội dung giáo dục, quy trình financial planning, chuyên gia đầu tư, insurance specialist, remote advisor, cơ chế giới thiệu khách hàng và governance sản phẩm. Lực lượng bán cũng cần chuyển dịch từ RM thuần tín dụng hoặc thuần giao dịch sang RM quan hệ, có khả năng nhận diện nhu cầu, điều phối chuyên gia và đồng hành theo hành trình. KPI không chỉ đo doanh số từng sản phẩm mà cần đo AUM, retention, mức độ tương tác tư vấn, product holding, share of wallet và CLV.
Wealth vì vậy không phải là một đơn vị đứng bên cạnh tín dụng, cũng không chỉ là phiên bản mới của “phòng phi tín dụng”. Đó là một trục tăng trưởng kết nối dòng tiền, tiết kiệm, đầu tư, bảo hiểm, tư vấn và dữ liệu khách hàng. Tín dụng tiếp tục tạo ra tài sản sinh lời; Wealth giúp ngân hàng xây dựng quan hệ tài chính dài hạn, đa sản phẩm và ít phụ thuộc hơn vào một nguồn thu duy nhất.
Khi dư địa tăng trưởng dựa chủ yếu vào tín dụng ngày càng bị giới hạn bởi vốn, chất lượng tài sản và quản trị rủi ro, Wealth trở thành một động cơ tăng trưởng dài hạn ngày càng quan trọng.

5. Khoảng cách giữa Wealth tại Việt Nam và Wealth theo thông lệ quốc tế
Một trong những ranh giới quan trọng nhất là phân biệt Wealth Management với việc bán một tập hợp sản phẩm tài chính cho khách hàng có tiền. Wealth toàn diện bắt đầu từ việc hiểu bức tranh tài chính của khách hàng, không phải từ việc chọn sản phẩm cần bán. Khách hàng cần được đánh giá sức khỏe tài chính, dòng tiền, nghĩa vụ nợ, tài sản hiện có, mục tiêu cuộc đời, khẩu vị rủi ro, khả năng chịu tổn thất, nhu cầu bảo vệ và thời hạn đầu tư trước khi đi đến giải pháp.
Hành trình đó có thể bắt đầu từ quản lý dòng tiền và nợ; chuyển sang quỹ dự phòng, tích lũy và bảo vệ; sau đó là đầu tư theo mục tiêu, danh mục và khẩu vị rủi ro; tiếp tục với hưu trí, quản trị tài sản, tối ưu cấu trúc sở hữu, kế hoạch cho gia đình và doanh nghiệp; và cuối cùng là di sản, kế nghiệp và chuyển giao liên thế hệ. Với khách hàng Mass hoặc Mass Affluent, Wealth có thể bắt đầu bằng PFM, goal-based saving và đầu tư định kỳ. Với Affluent và HNW, trọng tâm tăng dần sang portfolio advisory, asset allocation, bảo vệ, thuế và kế hoạch hưu trí. Với UHNW và Business Owner, Wealth còn phải nối tài sản cá nhân, gia đình, doanh nghiệp, quản trị gia sản và succession planning.
Theo thông lệ quốc tế, một mô hình như vậy cần nhiều lớp năng lực vận hành phía sau. Dữ liệu phải tạo ra customer 360 thay vì các hồ sơ rời rạc. Financial planning phải biến mục tiêu thành kế hoạch. Risk profiling và suitability phải bảo đảm giải pháp phù hợp với khách hàng. Portfolio advisory phải quan tâm đến phân bổ tài sản và tổng danh mục, không chỉ hiệu suất của từng sản phẩm. Kiến trúc mở giúp lựa chọn giải pháp tốt hơn thay vì chỉ bán sản phẩm nội bộ. Governance, minh bạch phí, quản trị xung đột lợi ích và năng lực RM/advisor là điều kiện để giữ niềm tin. Các nghiên cứu gần đây của McKinsey, PwC và Capgemini đều nhấn mạnh nhu cầu ngày càng lớn đối với tư vấn cá nhân hóa, financial planning, trải nghiệm số tích hợp và sự phối hợp giữa con người với công nghệ.
Nhìn từ khung đó, thị trường Việt Nam đang có nhiều mảnh ghép nhưng mức độ hoàn thiện giữa các tổ chức còn rất khác nhau. Một số nơi đã có ngân hàng, chứng khoán, quỹ, bảo hiểm và thương hiệu Priority, nhưng dữ liệu và hành trình vẫn chia cắt. Một số nơi có đội ngũ bán mạnh nhưng thiếu planning và portfolio advisory. Một số fintech có trải nghiệm số tốt nhưng phạm vi sản phẩm, giấy phép hoặc năng lực tư vấn còn hạn chế. Một số đơn vị truyền thông và đào tạo góp phần nâng cao hiểu biết tài chính, nhưng chưa thể thay thế năng lực thực thi và governance của một hệ thống Wealth.
Vì vậy, câu hỏi phù hợp không phải là “Việt Nam đã đạt chuẩn Wealth quốc tế hay chưa?” theo cách có – không tuyệt đối. Câu hỏi nên là: mỗi tổ chức đang đứng ở tầng nào của hành trình trưởng thành; đã có những năng lực nào; còn thiếu lớp dữ liệu, tư vấn, danh mục, bảo vệ, governance hay phối hợp hệ sinh thái nào; và lộ trình nào phù hợp với phân khúc mà mình lựa chọn. Wealth không cần bắt đầu từ Private Banking hoàn chỉnh, nhưng điểm bắt đầu phải hướng đến một giá trị thực cho khách hàng, thay vì chỉ tạo một tên gọi mới cho hoạt động bán hàng.
Từ một nhãn bán hàng đến một năng lực quản lý tài sản toàn diện vẫn là một hành trình dài. Wealth tại Việt Nam đang đứng ở đâu trên hành trình đó, và cần thêm những gì để tiến gần hơn tới thông lệ quốc tế?

Kết luận: Wealth là cách tổ chức lại quan hệ tài chính với khách hàng
Ngân hàng hiện đại đã vượt ra ngoài giới hạn của một pháp nhân đơn lẻ. Nhiều thực thể, thương hiệu, kênh và đối tác được hình thành để phục vụ các phân khúc khác nhau. Trong cấu trúc đó, Wealth đang nổi lên như một ngôn ngữ chung có khả năng kết nối ngân hàng, chứng khoán, quản lý quỹ, bảo hiểm, PFM, dữ liệu và đội ngũ tư vấn. Nhưng cùng một tên gọi chưa tạo ra cùng một năng lực. Wealth chỉ thực sự có ý nghĩa khi giúp khách hàng hiểu tài chính tốt hơn, đưa ra quyết định phù hợp hơn và tiến gần hơn đến các mục tiêu dài hạn; đồng thời giúp tổ chức tài chính xây dựng quan hệ bền vững hơn thay vì chỉ bán thêm một sản phẩm.
Wealth không chỉ là sản phẩm đầu tư, không chỉ dành cho người giàu và cũng không chỉ là một tên gọi mới của thu nhập phi tín dụng. Wealth là cách ngân hàng tổ chức toàn bộ hệ sinh thái để đồng hành với khách hàng từ quản lý dòng tiền, tích lũy, đầu tư và bảo vệ đến quản lý tài sản, gia sản và di sản dài hạn.
Lưu ý: Bài viết phản ánh góc nhìn và nhận định cá nhân của tác giả, được tổng hợp từ các nguồn thông tin công khai trên Internet, tài liệu tham khảo và quan sát thực tế thị trường tại thời điểm viết. Nội dung chỉ nhằm mục đích trao đổi, nghiên cứu và cung cấp thêm góc nhìn; không phải là tư vấn tài chính, đầu tư, pháp lý hay khuyến nghị chính thức cho bất kỳ quyết định nào.
Tài liệu tham khảo định hướng
- iziWealth Insights (2026), “Khi tín dụng không còn là động cơ duy nhất, Wealth trở thành ngôn ngữ tăng trưởng mới”.
- iziWealth Insights (2026), “Một ngân hàng hiện đại không chỉ là một ngân hàng”.
- McKinsey & Company, “Wealth management in Vietnam: A $600-billion wealth market by 2027”.
- McKinsey & Company (2026), “Five client-led shifts reshaping European wealth management”.
- BCG (2026), “Where the Next Wave of Wealth Will Emerge” và “Global Wealth Growth in an Era of Reordering”.
- PwC, Asset and Wealth Management Industry Outlook to 2030; High-Net-Worth Investor Survey.
- Capgemini Research Institute, World Wealth Report 2025 và World Wealth Report 2026.
Gửi phản hồi