WEALTH SẼ GIỮ VAI TRÒ GÌ KHI TỔ CHỨC TÀI CHÍNH MỞ RỘNG THÀNH HỆ SINH THÁI?
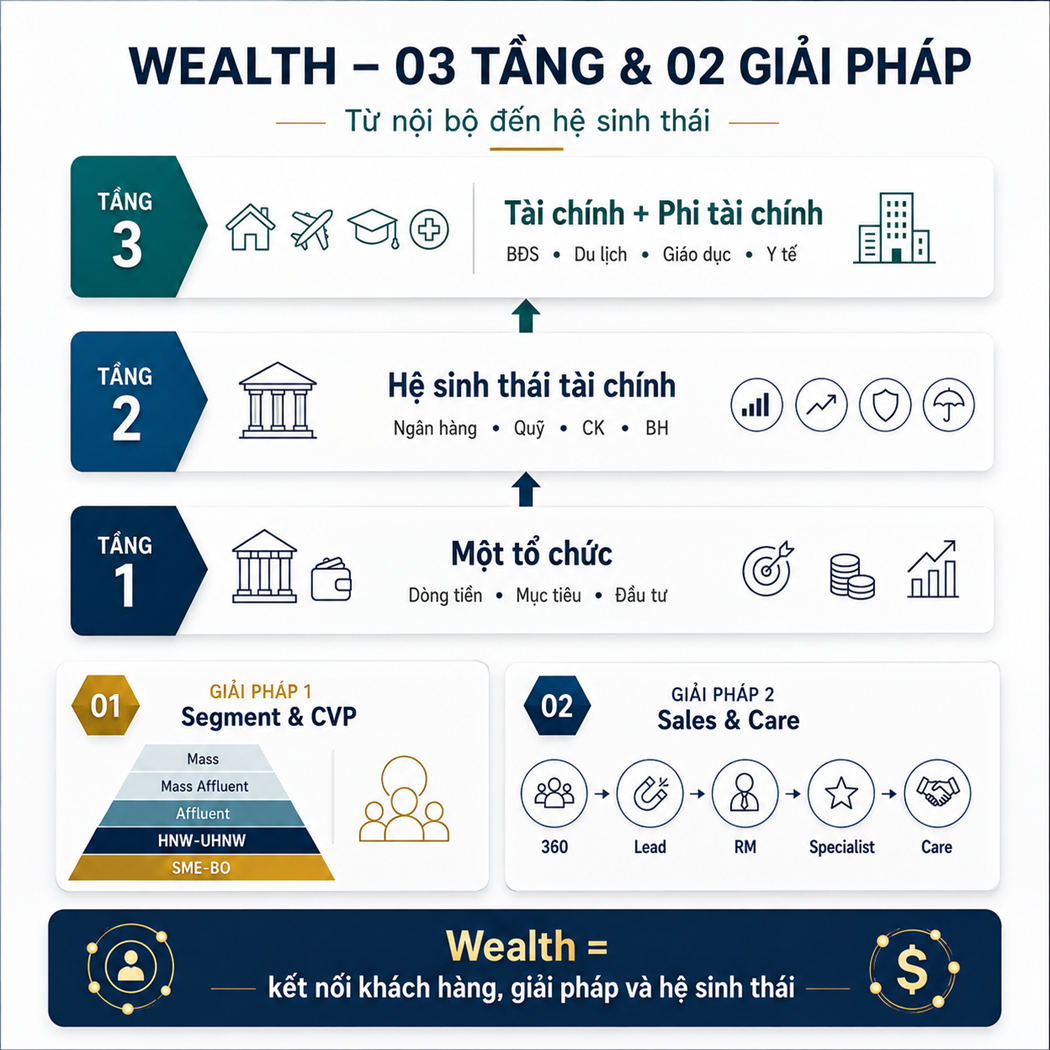
Nhìn toàn cảnh 03 tầng vai trò và 02 giải pháp thực thi của Wealth.
Trong nhiều năm, Wealth tại Việt Nam thường được nhìn qua ba lăng kính quen thuộc: một nhóm sản phẩm đầu tư, một thương hiệu dành cho khách hàng ưu tiên, hoặc một cách gọi mới của hoạt động bán chéo tiền gửi – bảo hiểm – chứng khoán – quỹ. Những cách triển khai này không sai, nhưng mới phản ánh từng lát cắt. Khi ngân hàng hiện đại không còn là một thực thể đơn lẻ, khi khách hàng được phục vụ qua nhiều thương hiệu, pháp nhân và đối tác, câu hỏi quan trọng hơn phải là: Wealth sẽ đứng ở đâu trong cấu trúc mới đó? Nếu mỗi đơn vị vẫn nhìn khách hàng bằng hồ sơ riêng, vận hành hành trình riêng và tối ưu chỉ tiêu riêng, khách hàng vẫn chỉ thấy nhiều cửa hàng tài chính đặt cạnh nhau. Wealth chỉ thực sự có ý nghĩa khi trở thành năng lực xuyên suốt: hiểu khách hàng, chuyển nhu cầu thành kế hoạch, kết nối đúng giải pháp và duy trì quan hệ dài hạn.
Có thể hình dung sự phát triển của Wealth qua ba tầng vai trò. Ở tầng thứ nhất, Wealth nằm trong một tổ chức tài chính và phát triển từ bán sản phẩm thành năng lực quản lý dòng tiền, sức khỏe tài chính, mục tiêu, bảo vệ, đầu tư, hưu trí và di sản. Ở tầng thứ hai, Wealth trở thành lớp tích hợp giữa nhiều tổ chức tài chính, giúp hình thành một hồ sơ khách hàng, một góc nhìn tổng tài sản và một hành trình thống nhất. Ở tầng thứ ba, Wealth mở rộng sang các hệ sinh thái phi tài chính, nơi những sự kiện như mua nhà, du lịch, học tập, chăm sóc sức khỏe hay vận hành doanh nghiệp được chuyển hóa thành mục tiêu và giải pháp tài chính. Tầng sau chỉ có thể đứng vững khi tầng trước đã được xây đủ chắc.
Ba tầng phạm vi trên mới trả lời câu hỏi Wealth tồn tại ở đâu và giữ vai trò gì. Để đưa mô hình vào thực tế, cần rất nhiều các giải pháp để thực thi, nhưng trong phạm vi bài viết này chỉ đề cập đến hai giải pháp thực thi chủ chốt
Để đưa mô hình vào thực tế, giải pháp thứ nhất là chiến lược phân khúc và CVP. Cùng một kiến trúc Wealth nhưng Mass, Mass Affluent, Affluent, HNW, UHNW, SME hay Business Owner không thể được phục vụ bằng cùng một bộ sản phẩm, kênh và mô hình tư vấn. Mỗi nhóm phải có chân dung, pain point, proposition, hành trình, mức độ con người tham gia và cost-to-serve riêng. Wealth vì vậy trở thành ngôn ngữ thiết kế giúp tổ chức chuyển từ danh mục sản phẩm có sẵn sang gói giải pháp theo mục tiêu, giai đoạn sống và bối cảnh tài chính cụ thể.
Giải pháp thứ hai là bán hàng và chăm sóc khách hàng toàn diện. Trọng tâm không còn là một đơn vị bán thêm bao nhiêu sản phẩm, mà là toàn hệ thống hiểu khách hàng đến đâu, phối hợp với nhau thế nào và duy trì giá trị quan hệ trong bao lâu. Điều này đòi hỏi Customer 360, consent, lead sharing, referral, joint sales, next-best-action, RM phối hợp specialist và cơ chế đo lường xuyên đơn vị. Phạm vi quan hệ cũng mở rộng từ khách hàng riêng lẻ sang doanh nghiệp, CBNV, lãnh đạo, chủ doanh nghiệp, gia đình, đại lý, nhà cung cấp và khách hàng cuối. Bán hàng toàn diện không phải bán càng nhiều càng tốt, mà hiểu đầy đủ hơn, thiết kế đúng hơn và chăm sóc xuyên suốt hơn.
Nhìn theo cách này, Wealth không chỉ phục vụ mục tiêu gia tăng doanh số đầu tư. Nó có thể trở thành ngôn ngữ chung kết nối tiền gửi, tín dụng, bảo hiểm, đầu tư, thanh toán và dịch vụ đời sống; đồng thời tạo động cơ tăng trưởng dựa trên CASA, AUM, phí, share of wallet và giá trị vòng đời. Đây là phần nối tiếp tự nhiên của câu chuyện “ngân hàng hiện đại không chỉ là một ngân hàng”: càng có nhiều cánh tay, tổ chức càng cần một kiến trúc khách hàng đủ mạnh để các cánh tay đó cùng hướng về một mục tiêu. Các bài tiếp theo sẽ đi sâu vào ba tầng vai trò và hai giải pháp thực thi, nhằm xây một cách nhìn đủ rộng để định vị chiến lược, đủ cụ thể để thiết kế mô hình kinh doanh và đủ thực tế để triển khai.
| Wealth không chỉ mở rộng về sản phẩm, mà mở rộng dần về vai trò: từ năng lực quản lý tài chính trong một tổ chức đến kiến trúc kết nối khách hàng, giải pháp và hệ sinh thái |

1. WEALTH TRONG MỘT TỔ CHỨC TÀI CHÍNH: TỪ SẢN PHẨM ĐẾN NĂNG LỰC QUẢN LÝ TÀI CHÍNH VÀ GIA SẢN
Một tổ chức có thể bắt đầu từ sản phẩm, nhưng không nên dừng lại ở sản phẩm.
Khi nhắc đến Wealth, nhiều tổ chức thường bắt đầu từ điều mình đang có. Ngân hàng nhìn Wealth từ khách hàng ưu tiên, tiền gửi, bảo hiểm và sản phẩm phi tín dụng. Công ty chứng khoán nhìn từ giao dịch, môi giới và tư vấn đầu tư. Công ty quản lý quỹ nhìn từ AUM và danh mục. Bảo hiểm nhìn từ bảo vệ dài hạn. Fintech nhìn từ PFM, đầu tư số và trải nghiệm ứng dụng. Điểm xuất phát khác nhau là điều tự nhiên, bởi mỗi tổ chức hình thành từ một giấy phép, năng lực lõi và mô hình doanh thu riêng. Vấn đề không nằm ở điểm xuất phát, mà ở chỗ tổ chức có coi năng lực sẵn có là đích đến cuối cùng của Wealth hay không. Nếu Wealth chỉ là tên mới cho danh mục sản phẩm cũ, tổ chức có thể tăng doanh số ngắn hạn nhưng chưa tạo ra năng lực quản lý khách hàng dài hạn.
Cần phân biệt rõ ba lớp. Sản phẩm đầu tư là các công cụ như tiền gửi, trái phiếu, cổ phiếu, chứng chỉ quỹ, bảo hiểm liên kết đầu tư hoặc cấu trúc khác. Dịch vụ đầu tư bổ sung tư vấn, môi giới, thực thi, lưu ký, báo cáo hoặc quản lý danh mục. Quản lý Gia sản rộng hơn cả hai. Nó bắt đầu từ việc hiểu khách hàng đang có gì, nợ gì, kiếm tiền bằng cách nào, lo sợ điều gì và muốn đạt được điều gì trong từng giai đoạn. Sau đó mới đến câu hỏi sản phẩm nào phù hợp, tỷ trọng bao nhiêu, thời điểm nào, rủi ro ra sao và phải review bằng cơ chế gì. Sản phẩm là công cụ; dịch vụ đầu tư là một phần của quá trình; còn QLGS là năng lực tổ chức tổng thể tài sản, nghĩa vụ, mục tiêu và rủi ro theo thời gian.
Mỗi loại hình tổ chức đều có thể tham gia vào Wealth nhưng bắt đầu từ những cửa vào khác nhau. Ngân hàng có lợi thế về tài khoản, dòng tiền, tiền gửi, tín dụng và tần suất tương tác nên có thể bắt đầu từ financial health, PFM, tiết kiệm mục tiêu và bảo vệ. Công ty chứng khoán có lợi thế về hành vi đầu tư, giao dịch và danh mục nên có thể phát triển từ execution sang advisory và asset allocation. Công ty quản lý quỹ có năng lực thiết kế chiến lược đầu tư nhưng cần bổ sung trải nghiệm và hiểu biết về mục tiêu khách hàng. Bảo hiểm có lợi thế về bảo vệ gia đình; fintech có lợi thế về dữ liệu, tự động hóa và cost-to-serve. Không nhất thiết tổ chức nào cũng phải tự sản xuất mọi sản phẩm; điều quan trọng là biết mình đóng vai trò nào trong toàn bộ hành trình và chịu trách nhiệm đến đâu đối với trải nghiệm khách hàng.
Wealth trong một tổ chức nên được thiết kế như hành trình xuyên suốt vòng đời tài chính. Hành trình có thể bắt đầu từ quản lý dòng tiền và sức khỏe tài chính: tiền vào từ đâu, tiền ra đi đâu, dự phòng thế nào và nợ có bền vững hay không. Tiếp đến là quỹ khẩn cấp, bảo hiểm, kiểm soát nợ và mục tiêu tiết kiệm. Khi nền móng đủ vững, khách hàng mới đi tiếp tới đầu tư, phân bổ tài sản, quản lý danh mục, hưu trí, cấu trúc sở hữu, di sản và chuyển giao liên thế hệ. Không phải mọi khách hàng đều cần toàn bộ các dịch vụ này ngay lập tức, nhưng kiến trúc phải nhận diện đúng nhu cầu hiện tại và dẫn khách hàng đi tiếp khi họ trưởng thành về tài chính. Đây là khác biệt giữa danh mục sản phẩm tĩnh và năng lực quản lý quan hệ động theo thời gian.
Cách hiểu này cũng giúp phân biệt Wealth với Priority Banking hay Private Banking. Priority và Private thường là mô hình phân khúc, thương hiệu và dịch vụ dựa trên ngưỡng tài sản, thu nhập hoặc giá trị quan hệ. Wealth Management là năng lực giải pháp có thể được sử dụng trong các mô hình đó, nhưng không nhất thiết chỉ dành cho người giàu. Mass có thể được phục vụ bằng PFM, goal-based savings, cảnh báo và đầu tư định kỳ; Mass Affluent bằng mô hình hybrid; Affluent bằng RM và chuyên gia; HNW/UHNW bằng private advisory, family wealth và legacy planning. Cùng một logic Wealth nhưng proposition, kênh, mức độ con người tham gia và cost-to-serve phải khác nhau.
Muốn chuyển từ sản phẩm sang năng lực, tổ chức phải thay đổi đồng thời nhiều lớp. Ngôn ngữ kinh doanh chuyển từ “bán sản phẩm nào” sang “giải quyết mục tiêu nào”. Dữ liệu chuyển từ số dư và giao dịch sang bức tranh tài sản, nghĩa vụ, mục tiêu, cash flow và mức độ rủi ro. Mô hình tư vấn chuyển từ giới thiệu sản phẩm sang financial planning, suitability, portfolio review và theo dõi tiến độ. Cơ cấu tổ chức phải xác định rõ owner của proposition, vai trò RM, chuyên gia, nền tảng số và đối tác. Đo lường cũng phải dịch chuyển từ doanh số từng sản phẩm sang CASA, AUM, phí, mức độ sử dụng, share of wallet, retention và giá trị vòng đời. Nếu từng tổ chức chưa xây được năng lực hiểu khách hàng và quản lý hành trình trong phạm vi của mình, việc ghép nhiều công ty vào một hệ sinh thái chỉ làm tăng số lượng sản phẩm, chứ chưa tạo ra Wealth tích hợp.
| Trong một tổ chức tài chính, Wealth cần phát triển từ hoạt động bán sản phẩm thành năng lực hiểu, hoạch định, tư vấn và quản lý toàn diện đời sống tài chính của khách hàng. |

2. WEALTH TRONG HỆ SINH THÁI TÀI CHÍNH TÍCH HỢP: TỪ NHIỀU CÁNH TAY SẢN PHẨM ĐẾN MỘT HÀNH TRÌNH LIỀN MẠCH
Nhiều pháp nhân chưa tạo thành hệ sinh thái nếu khách hàng vẫn phải tự ghép mọi thứ lại với nhau.
Một tổ chức tài chính hiện đại có thể sở hữu hoặc liên kết với nhiều pháp nhân: ngân hàng, công ty chứng khoán, công ty quản lý quỹ, bảo hiểm, công ty tài chính, ví điện tử, fintech, WealthTech, InsurTech hay nền tảng tài sản số. Trên sơ đồ chiến lược, đó là một hệ sinh thái phong phú. Nhưng từ góc nhìn khách hàng, bức tranh có thể hoàn toàn khác: phải mở nhiều ứng dụng, khai lại thông tin, gặp nhiều RM, nhận nhiều đề xuất không liên quan và tự tổng hợp tài sản ở nhiều nơi. Mỗi đơn vị có thể tối ưu tốt sản phẩm của mình nhưng toàn bộ trải nghiệm vẫn bị chia cắt. Vì vậy, câu hỏi không phải là hệ sinh thái có bao nhiêu công ty, mà là các công ty đó có cùng phục vụ một khách hàng trên một hành trình thống nhất hay không.
Mỗi cánh tay tài chính đóng một vai trò khác nhau. Ngân hàng quản lý dòng tiền, thanh toán, tiền gửi, tín dụng và dữ liệu giao dịch hằng ngày. Công ty chứng khoán cung cấp giao dịch, môi giới, nghiên cứu, tài khoản đầu tư và tiếp cận thị trường vốn. Công ty quản lý quỹ tạo sản phẩm và chiến lược quản lý chuyên nghiệp. Bảo hiểm bảo vệ thu nhập, sức khỏe, gia đình và các rủi ro dài hạn. Fintech và ví điện tử cung cấp trải nghiệm, tốc độ, dữ liệu và điểm chạm tần suất cao. Tài sản số mở thêm lớp tài sản và hạ tầng mới, đồng thời kéo theo yêu cầu quản trị rủi ro, suitability và tuân thủ khác biệt. Khi các cánh tay này hoạt động rời rạc, khách hàng chỉ nhận được một tập hợp sản phẩm. Khi chúng được tổ chức quanh một financial plan, Wealth mới có thể trở thành kiến trúc tích hợp.
Cần phân biệt rõ giữa hệ sinh thái sản phẩm và hệ sinh thái Wealth tích hợp. Hệ sinh thái sản phẩm đặt nhiều lựa chọn cạnh nhau: từ ứng dụng ngân hàng có thể mở tài khoản chứng khoán, mua chứng chỉ quỹ, tham gia bảo hiểm hoặc chuyển sang một mini app khác. Điều đó giúp tăng khả năng tiếp cận nhưng chưa đảm bảo các quyết định có liên quan với nhau. Hệ sinh thái Wealth tích hợp phải tiến thêm một bước: một mục tiêu tiết kiệm phải được nhìn cùng khoản vay; một quyết định mua trái phiếu phải được xem trong tổng danh mục; một hợp đồng bảo hiểm phải gắn với khoảng trống bảo vệ; một khoản đầu tư mới phải được đánh giá trong bối cảnh thanh khoản, kỳ hạn, khẩu vị rủi ro và nghĩa vụ sắp tới. Giá trị nằm ở logic phối hợp chứ không chỉ ở số lượng kết nối.
Trải nghiệm liền mạch vì vậy phải được hiểu theo nhiều lớp. Liền mạch về định danh để khách Lữ hành khai báo lặp lại. Liền mạch về dữ liệu để thông tin phù hợp được chia sẻ theo consent và quyền hạn. Liền mạch về tư vấn để RM, chuyên gia đầu tư, bảo hiểm và tín dụng cùng nhìn một mục tiêu chung. Liền mạch về giao dịch để khách hàng có thể đi từ kế hoạch đến thực thi mà không bị đứt đoạn giữa các pháp nhân. Liền mạch về quyền lợi để giá trị quan hệ được ghi nhận ở cấp toàn hệ. Liền mạch về hậu mãi để khách hàng được review, nhắc việc và xử lý vấn đề xuyên đơn vị. Và cuối cùng là liền mạch về đo lường: toàn hệ phải nhìn CASA, AUM, phí, rủi ro, mức độ gắn kết và CLV thay vì chỉ tối ưu KPI cục bộ.
Trung tâm của kiến trúc này là một hồ sơ Wealth thống nhất. Hồ sơ đó không chỉ có KYC và lịch sử giao dịch, mà cần phản ánh tổng tài sản, nghĩa vụ, dòng tiền, mục tiêu, cấu trúc gia đình, khẩu vị rủi ro, kỳ hạn, nhu cầu thanh khoản, mức độ bảo vệ và các mối quan hệ liên quan. Trên nền đó, tổ chức mới có thể xây một financial plan, một risk profile và một total wealth view đủ ý nghĩa. Asset allocation và portfolio-based investing không còn là câu chuyện riêng của tài khoản chứng khoán; chúng trở thành cách nhìn tổng hợp giữa tiền gửi, quỹ, cổ phiếu, trái phiếu, bất động sản, bảo hiểm và các tài sản khác. Suitability cũng không chỉ kiểm tra một sản phẩm có phù hợp hay không, mà xem toàn bộ giải pháp có phù hợp với khách hàng ở thời điểm đó hay không.
Để vận hành được mô hình này, công nghệ chỉ là một phần. Hệ sinh thái cần một lớp Customer 360, identity resolution, API, data sharing, consent management, product catalog, advisory engine, portfolio view, CRM và orchestration. Nhưng đồng thời phải có governance rõ ràng: ai là owner của segment, ai sở hữu quan hệ khách hàng, ai chịu trách nhiệm về suitability, ai giải quyết khi hai đơn vị cùng muốn khai thác một nhu cầu, doanh thu được ghi nhận và phân bổ thế nào, dữ liệu nào được chia sẻ, chất lượng tư vấn được kiểm soát ra sao. Nếu thiếu governance, tích hợp công nghệ có thể chỉ làm lead chạy nhanh hơn giữa các đơn vị mà không làm trải nghiệm tốt hơn. Nếu thiếu dữ liệu, RM vẫn phải hỏi lại từ đầu. Nếu thiếu proposition chung, các cánh tay tài chính vẫn tiếp tục bán phần việc của mình.
Trong hệ sinh thái tài chính, Wealth vì vậy không nên được nhìn như một phòng ban đứng cạnh ngân hàng, chứng khoán hay bảo hiểm. Wealth là kiến trúc kết nối khách hàng, dữ liệu, kế hoạch, chuyên môn và khả năng thực thi của nhiều pháp nhân thành một giải pháp thống nhất. Khi đó, khách Lữ hành phải tự ghép các sản phẩm rời rạc; tổ chức có thể nhìn tổng giá trị quan hệ; còn mỗi công ty thành viên vẫn phát huy năng lực lõi của mình trong một bức tranh chung. Đó là bước chuyển từ “nhiều cánh tay tài chính” sang “một hành trình Wealth” – nền tảng cần thiết trước khi mở rộng sang các hệ sinh thái đời sống và phi tài chính.
| Trong hệ sinh thái tài chính, Wealth là kiến trúc kết nối nhiều cánh tay tài chính thành một giải pháp thống nhất, để khách Lữ hành phải tự ghép các sản phẩm và pháp nhân rời rạc. |

3. WEALTH TRONG HỆ SINH THÁI TÀI CHÍNH VÀ PHI TÀI CHÍNH: KẾT NỐI MỤC TIÊU ĐỜI SỐNG VỚI GIẢI PHÁP TÀI CHÍNH VÀ GIA SẢN
Đời sống tạo ra nhu cầu; Wealth chuyển nhu cầu đó thành kế hoạch và giải pháp tài chính.
Tổ chức tài chính và tổ chức phi tài chính đóng những vai trò khác nhau nhưng bổ sung cho nhau. Ngân hàng, chứng khoán, quỹ, bảo hiểm và fintech sở hữu giấy phép, sản phẩm, năng lực tư vấn, giao dịch, lưu ký, tài trợ và quản trị rủi ro. Bất động sản, Lữ hành, du lịch, giáo dục, y tế, bán lẻ, lifestyle, hội viên hay loyalty lại sở hữu bối cảnh đời sống, điểm chạm, hành vi và nhu cầu cụ thể của khách hàng. Các tổ chức phi tài chính không nhất thiết phải trở thành nhà cung cấp Wealth Management; giá trị của họ nằm ở việc tạo ra những khoảnh khắc mà một quyết định tài chính trở nên có ý nghĩa. Khi hai phía được kết nối đúng, Wealth có thể đứng ở giữa như lớp chuyển hóa nhu cầu đời sống thành mục tiêu, kế hoạch và giải pháp tài chính phù hợp.
Khái niệm quan trọng ở tầng này là life context và life event. Life context là bối cảnh sống tương đối dài hạn: khách hàng đang ở giai đoạn lập nghiệp, xây gia đình, nuôi con, vận hành doanh nghiệp hay chuẩn bị nghỉ hưu. Life event là một sự kiện cụ thể làm thay đổi dòng tiền, tài sản, nghĩa vụ hoặc mức độ rủi ro: mua nhà, sinh con, du học, điều trị bệnh, bán doanh nghiệp, nhận thừa kế hoặc nghỉ hưu. Các hệ sinh thái phi tài chính thường phát hiện những sự kiện này sớm hơn tổ chức tài chính vì chúng xuất hiện ngay trong hành trình mua sắm, đặt dịch vụ, ký hợp đồng hoặc tương tác hằng ngày. Wealth có nhiệm vụ không dừng ở một giao dịch tại điểm bán, mà đọc được tác động dài hạn của sự kiện đó đối với sức khỏe tài chính và gia sản của khách hàng.
Mua bất động sản là ví dụ rõ nhất. Một cách tiếp cận hẹp chỉ nhìn thấy nhu cầu vay và thanh toán. Cách tiếp cận Wealth phải nhìn toàn bộ chuỗi: khách hàng có đủ vốn tự có hay không; quỹ dự phòng còn bao nhiêu sau khi thanh toán; nghĩa vụ trả nợ có phù hợp với dòng tiền; cần bảo hiểm khoản vay, tài sản hay người tạo thu nhập ở mức nào; bất động sản này phục vụ nhu cầu ở, kinh doanh hay đầu tư; tỷ trọng bất động sản trong tổng tài sản đã quá lớn chưa; cấu trúc sở hữu giữa cá nhân, vợ chồng hoặc doanh nghiệp có hợp lý không; và tài sản đó sẽ được quản lý, khai thác hoặc chuyển giao như thế nào trong tương lai. Từ một giao dịch mua nhà, Wealth kết nối tín dụng, tiền gửi, bảo hiểm, đầu tư, quản lý dòng tiền và hoạch định gia sản thành một giải pháp tổng thể.
Lữ hành và du lịch tạo ra một nhóm nhu cầu khác. Trước chuyến đi là lập ngân sách, dòng tiền, thanh toán, ngoại tệ, bảo hiểm và lựa chọn quyền lợi. Trong chuyến đi là quản lý chi tiêu, an toàn giao dịch, hạn mức và hỗ trợ khi có sự cố. Sau chuyến đi là tổng kết chi phí, đánh giá giá trị ưu đãi, tích điểm và chuẩn bị cho mục tiêu tiếp theo. Với khách hàng cá nhân, đây có thể là PFM và goal-linked spending. Với đại lý du lịch hoặc doanh nghiệp trong chuỗi, nhu cầu mở rộng sang tài trợ vốn lưu động, thanh toán, ngoại hối, quản lý dòng tiền và bảo hiểm. Wealth không biến mọi chuyến đi thành một cuộc tư vấn phức tạp; nó dùng bối cảnh du lịch để đưa đúng giải pháp tài chính vào đúng thời điểm, phù hợp với từng segment.
Giáo dục và y tế cho thấy vì sao mục tiêu đời sống phải được chuyển thành kế hoạch dài hạn. Một kế hoạch học tập của con không chỉ là khoản thanh toán học phí ở thời điểm hiện tại, mà có thể là mục tiêu tích lũy 10–15 năm, quản lý lạm phát học phí, lựa chọn tài sản, bảo vệ người đóng góp và điều chỉnh định kỳ. Một sự kiện sức khỏe không chỉ là chi trả viện phí; nó liên quan đến quỹ dự phòng, bảo hiểm, khả năng gián đoạn thu nhập, tài sản có tính thanh khoản và kế hoạch chăm sóc dài hạn. Với Business Owner, bối cảnh còn phức tạp hơn vì tài chính doanh nghiệp, tài sản cá nhân, tài chính gia đình và kế nghiệp thường đan xen. Wealth cần giúp tách bạch nhưng vẫn nhìn được toàn cục: doanh nghiệp tạo dòng tiền thế nào, chủ doanh nghiệp rút vốn ra sao, tài sản nào thuộc doanh nghiệp, tài sản nào thuộc gia đình và kế hoạch chuyển giao được chuẩn bị như thế nào.
Có nhiều mô hình để kết nối hai thế giới tài chính và phi tài chính. Mô hình thứ nhất là sở hữu hệ sinh thái, khi cùng một tập đoàn có cả tổ chức tài chính và các doanh nghiệp bất động sản, Lữ hành, du lịch hoặc bán lẻ. Mô hình thứ hai là hợp tác chiến lược, nơi các bên thống nhất proposition, chia sẻ lead và đồng thiết kế hành trình. Mô hình thứ ba là tích hợp công nghệ qua API, SDK, mini app hoặc embedded finance, đưa thanh toán, tín dụng, bảo hiểm hay đầu tư vào đúng điểm phát sinh nhu cầu. Mô hình thứ tư là kết nối thông qua một nền tảng tổng hợp hoặc membership platform đã có sẵn khách hàng và dữ liệu hành vi. Dù chọn mô hình nào, cần phân biệt giữa nhúng một sản phẩm và nhúng một giải pháp Wealth. Embedded finance có thể giải quyết giao dịch tại điểm bán; Wealth orchestration phải nhìn xa hơn để kết nối sự kiện đó với sức khỏe tài chính, mục tiêu và danh mục tổng thể.
Trong hệ sinh thái tài chính và phi tài chính, Wealth vì vậy là lớp điều phối giữa đời sống, khách hàng và các năng lực tài chính. Chuỗi giá trị có thể được mô tả đơn giản: Mục tiêu đời sống → Nhu cầu tài chính → Kế hoạch → Giải pháp → Tài sản và gia sản dài hạn. Vai trò của Wealth không phải tài chính hóa mọi hoạt động đời sống, mà bảo đảm rằng những quyết định lớn của khách hàng được đặt trong một bức tranh tài chính đủ đầy, phù hợp và có khả năng theo dõi. Khi đó, hệ sinh thái phi tài chính tạo ra bối cảnh và điểm chạm; hệ sinh thái tài chính cung cấp sản phẩm và chuyên môn; còn Wealth giúp hai phía gặp nhau trong một hành trình khách hàng có ý nghĩa.
| Trong hệ sinh thái tổng, Wealth là lớp chuyển hóa các sự kiện và mục tiêu đời sống thành kế hoạch, giải pháp tài chính và hành trình gia sản phù hợp. |

4. CHIẾN LƯỢC PHÂN KHÚC KHÁCH HÀNG: WEALTH SẼ ĐƯỢC THIẾT KẾ VÀ ĐÓNG GÓI NHƯ THẾ NÀO CHO TỪNG NHÓM?
Một kiến trúc chung không đồng nghĩa với một proposition chung cho mọi khách hàng.
Wealth có thể được coi là một kiến trúc giải pháp chung, nhưng không thể triển khai bằng một CVP, một bộ sản phẩm, một mức độ tư vấn và một cost-to-serve giống nhau cho tất cả. Khách hàng Mass cần sự đơn giản, minh bạch và tự động hóa; HNW cần tư vấn sâu, cấu trúc tài sản và mạng lưới chuyên gia; Business Owner cần kết nối tài chính doanh nghiệp, cá nhân và gia đình. Nếu tổ chức dùng cùng một proposition cho mọi nhóm, kết quả thường rơi vào hai cực: hoặc giải pháp quá đơn giản với nhóm có nhu cầu phức tạp, hoặc mô hình phục vụ quá đắt với nhóm cần số hóa và quy mô. Chiến lược phân khúc vì vậy không chỉ là chia khách hàng thành các ngưỡng tài sản; đó là cách quyết định ai được phục vụ, bằng giá trị gì, qua kênh nào và với mô hình kinh tế ra sao.
Cũng cần phân biệt segment và persona. Segment là nhóm khách hàng được xác định bằng các tiêu chí có thể quản trị như thu nhập, tài sản, hành vi, giá trị quan hệ, nghề nghiệp, giai đoạn sống hoặc mức độ phức tạp. Persona là chân dung điển hình giúp tổ chức hiểu sâu hơn bối cảnh, động lực và pain point của một nhóm. Cùng thuộc Mass Affluent nhưng một quản lý cấp trung làm công ăn lương, một bác sĩ hành nghề tự do và một hộ kinh doanh có thể có dòng tiền, rủi ro và nhu cầu hoàn toàn khác nhau. Cùng thuộc HNW nhưng người thừa kế tài sản và người sáng lập doanh nghiệp đang chuẩn bị bán công ty cũng không thể dùng cùng một hành trình. Vì vậy, phân khúc cho biết “nhóm nào”; persona giúp trả lời “người đó sống và ra quyết định như thế nào”. Hai lớp phải đi cùng nhau khi thiết kế CVP.
Với Lower Mass và Mass, trọng tâm không nên là mô phỏng một phiên bản thu nhỏ của Private Banking. CVP phù hợp hơn là giúp khách hàng nhìn rõ tiền, tránh sai lầm cơ bản và hình thành thói quen tài chính tốt. Bộ giải pháp có thể gồm tài khoản thanh toán, PFM, phân loại chi tiêu, ngân sách, mục tiêu tiết kiệm, quỹ dự phòng, quản lý nợ, bảo vệ cơ bản, đầu tư định kỳ với số tiền nhỏ và nội dung giáo dục. Kênh chủ đạo là digital-first, self-service và automation; con người chỉ can thiệp tại các tình huống phức tạp hoặc có tín hiệu nhu cầu rõ ràng. Thành công không chỉ đo bằng số sản phẩm bán ra mà còn bằng mức độ sử dụng, tỷ lệ hình thành mục tiêu, tăng số dư tích lũy, giảm nợ xấu và khả năng chuyển dịch khách hàng lên các cấp độ quan hệ cao hơn.
Mass Affluent và Affluent cần một proposition khác. Đây là nhóm đã có khả năng tích lũy và bắt đầu sở hữu nhiều sản phẩm, nhưng thường chưa có một kế hoạch thống nhất. CVP có thể xoay quanh financial health review, goal-based planning, asset allocation, bảo vệ gia đình, đầu tư theo danh mục và hỗ trợ ra quyết định vào các sự kiện lớn. Mô hình phục vụ phù hợp là hybrid: nền tảng số đảm nhiệm dữ liệu, báo cáo, cảnh báo và các giao dịch tiêu chuẩn; remote advisor hoặc RM đảm nhiệm tư vấn, giải thích và đồng hành. Với Affluent, vai trò của specialist về đầu tư, bảo hiểm, tín dụng hoặc bất động sản có thể được kích hoạt theo nhu cầu. Điểm quan trọng là RM không chỉ bán theo campaign, mà phải có một kế hoạch quan hệ rõ ràng và review định kỳ.
HNW và UHNW có mức độ phức tạp cao hơn về tài sản, cấu trúc sở hữu, rủi ro, thuế, gia đình và kế nghiệp. Proposition cần mở rộng từ portfolio advisory sang total wealth, private advisory, family governance, kế hoạch chuyển giao, từ thiện, kết nối pháp lý và mạng lưới chuyên gia. Không phải mọi dịch vụ đều do tổ chức tài chính tự cung cấp; vai trò của Wealth là làm đầu mối, xác định nhu cầu, điều phối chuyên môn và bảo đảm các giải pháp không xung đột. Kênh phục vụ chủ yếu là private banker, senior advisor và specialist, được hỗ trợ bởi nền tảng dữ liệu và báo cáo hợp nhất. Ở phân khúc này, tính riêng tư, chất lượng tư vấn, khả năng phối hợp và niềm tin thường quan trọng hơn số lượng tính năng số.
SME và Business Owner cần được xem như một nhóm chiến lược riêng thay vì chỉ là phần giao nhau giữa khách hàng doanh nghiệp và cá nhân. Nhiều chủ doanh nghiệp có tài sản lớn nhưng dòng tiền cá nhân phụ thuộc mạnh vào doanh nghiệp; tài sản thế chấp, khoản vay, lợi nhuận giữ lại và kế hoạch gia đình thường đan xen. CVP phải kết nối cash management, tín dụng, bảo lãnh, đầu tư tiền nhàn rỗi của doanh nghiệp với tài chính cá nhân, bảo vệ gia đình, quản lý tài sản, hưu trí và kế nghiệp. Mô hình phục vụ cần sự phối hợp giữa RM doanh nghiệp, RM Wealth, chuyên gia tín dụng, đầu tư và pháp lý. Một proposition tốt phải giúp tách bạch những phần cần tách bạch, nhưng vẫn nhìn được toàn bộ mối liên hệ giữa doanh nghiệp, chủ sở hữu và gia đình.
Sau khi xác định segment và persona, tổ chức cần đóng gói giải pháp theo mục tiêu thay vì chỉ gom sản phẩm thành combo. Hook có thể là tài khoản lương, khoản vay mua nhà, thẻ, giao dịch chứng khoán, chương trình hội viên hoặc quan hệ doanh nghiệp. Engage là tạo trải nghiệm đủ hữu ích để khách hàng tiếp tục tương tác. Farm là sử dụng dữ liệu và tư vấn để hiểu thêm mục tiêu, nuôi dưỡng quan hệ và mở rộng giải pháp. Deepen là tăng share of wallet, AUM và mức độ gắn kết khi nhu cầu thực sự phát sinh. Chuỗi Hook – Engage – Farm – Deepen chỉ bền vững khi proposition có giá trị cho khách hàng, không phải khi nó trở thành một kịch bản bán chéo cơ học. Wealth đóng vai trò tạo ngôn ngữ chung để liên kết nhiều sản phẩm vào một mục tiêu và một giai đoạn sống cụ thể.
Vì vậy, chiến lược phân khúc trong Wealth phải trả lời đồng thời năm câu hỏi: phục vụ ai; giải quyết vấn đề gì; gói giải pháp nào; qua kênh và thương hiệu nào; bằng mô hình con người – công nghệ và economics nào. Một kiến trúc Wealth có thể bao phủ từ Mass đến UHNW, SME và Business Owner, nhưng mỗi phân khúc phải có một CVP, một gói giải pháp, một mức độ tư vấn và một hành trình riêng. Wealth không xóa bỏ sự khác biệt giữa các segment; nó giúp tổ chức thiết kế những proposition khác nhau nhưng vẫn cùng nằm trong một logic quản lý tài chính và gia sản thống nhất.
| Một kiến trúc Wealth có thể bao phủ nhiều phân khúc, nhưng mỗi phân khúc phải có một CVP, một gói giải pháp, một kênh và một mô hình phục vụ riêng. |

5. TRIỂN KHAI BÁN HÀNG VÀ CHĂM SÓC KHÁCH HÀNG TOÀN DIỆN: WEALTH SẼ THAY ĐỔI MÔ HÌNH KINH DOANH NHƯ THẾ NÀO?
Bán hàng toàn diện không phải bán nhiều hơn bằng mọi giá, mà quản lý quan hệ khách hàng đầy đủ và dài hạn hơn.
Mô hình bán hàng truyền thống thường được tổ chức theo sản phẩm, kênh hoặc pháp nhân. RM doanh nghiệp tập trung tín dụng và cash management; RM cá nhân tập trung tiền gửi, thẻ và vay; đội bảo hiểm theo chỉ tiêu hợp đồng; chứng khoán theo giao dịch và tài sản; công ty quỹ theo AUM. Cách tổ chức này thuận tiện cho quản trị nội bộ nhưng dễ tạo ra trải nghiệm phân mảnh. Cùng một khách hàng có thể nhận nhiều cuộc tiếp cận từ các đơn vị khác nhau, được hỏi lại cùng một thông tin và nhận các đề xuất không liên quan tới mục tiêu tổng thể. Wealth có thể thay đổi logic đó bằng cách đặt khách hàng, mục tiêu và giá trị vòng đời ở trung tâm. Bán Lữ hành bắt đầu từ sản phẩm đang cần đẩy; nó bắt đầu từ quan hệ hiện có, tín hiệu nhu cầu và kế hoạch phù hợp.
Một tuyến khai thác quan trọng là từ doanh nghiệp đến CBNV. Quan hệ doanh nghiệp tạo ra điểm vào thông qua tài khoản, cash management, payroll, tín dụng và chuỗi thanh toán. Từ đó, tổ chức có thể xây financial wellness cho CBNV: tài khoản lương, PFM, quỹ dự phòng, tiết kiệm tự động, tín dụng theo thu nhập, bảo hiểm, đầu tư định kỳ và kế hoạch hưu trí. Tuy nhiên, mô hình Corporate-to-Employee chỉ có giá trị khi quyền riêng tư được tôn trọng và proposition đủ rõ ràng cho người lao động. Doanh nghiệp có thể là cánh cửa tiếp cận, nhưng quan hệ tài chính cá nhân phải được xây trên consent, sự tin tưởng và lợi ích thực tế. Wealth giúp chuyển từ một chương trình payroll đơn thuần thành hành trình tài chính dài hạn cho từng nhóm nhân sự.
Tuyến thứ hai là từ doanh nghiệp đến lãnh đạo, chủ doanh nghiệp và gia đình. Một quan hệ tín dụng hoặc cash management có thể mở ra nhu cầu về quản lý dòng tiền cá nhân, đầu tư tiền nhàn rỗi, bảo vệ, cấu trúc tài sản và kế nghiệp. Với chủ doanh nghiệp, Wealth cần phối hợp giữa tài chính doanh nghiệp và tài chính cá nhân thay vì để hai RM tiếp cận độc lập. Tuyến thứ ba mở rộng sang đại lý, nhà cung cấp, merchant và khách hàng cuối trong chuỗi. Các bên có thể cần thanh toán, vốn lưu động, bảo hiểm, ngoại hối, đầu tư số dư và giải pháp cá nhân. Như vậy, một quan hệ tổ chức có thể tạo ra nhiều lớp quan hệ tài chính; nhưng toàn bộ quá trình phải được điều phối bằng segment, consent và proposition, không phải bằng khai thác tràn lan.
Customer 360 là nền tảng để mô hình này vận hành. Nó cần hợp nhất nhận diện khách hàng, quan hệ doanh nghiệp – cá nhân – gia đình, sản phẩm đang sở hữu, lịch sử tương tác, mục tiêu, sự kiện đời sống, mức độ rủi ro và các tín hiệu nhu cầu. Trên nền dữ liệu đó, next-best-action mới có thể hữu ích: nhắc một mục tiêu sắp thiếu hụt, phát hiện rủi ro thanh khoản, đề xuất review danh mục, chuyển một lead phù hợp cho chuyên gia hoặc kích hoạt chương trình chăm sóc theo life event. Nếu dữ liệu chỉ phục vụ campaign bán hàng, Customer 360 sẽ trở thành một kho hồ sơ lớn nhưng chưa tạo ra giá trị. Nếu được gắn với financial plan và service model, nó giúp tổ chức tiếp cận đúng người, đúng nhu cầu, đúng thời điểm và đúng kênh.
Joint sales và referral là cơ chế để nhiều đơn vị cùng phục vụ khách hàng mà không phá vỡ trải nghiệm. RM quan hệ có thể giữ vai trò đầu mối; specialist tham gia khi cần chuyên môn sâu; đơn vị sản phẩm chịu trách nhiệm thực thi; nền tảng số duy trì thông tin và hành trình; đối tác cung cấp những năng lực tổ chức chưa có. Để mô hình này không trở thành cuộc tranh chấp lead, cần quy định rõ segment owner, relationship owner, SLA, trạng thái pipeline, tiêu chuẩn bàn giao, phản hồi sau bán, revenue sharing và trách nhiệm khi phát sinh vấn đề. Quan trọng hơn, tổ chức phải thống nhất rằng mục tiêu cuối không phải đơn vị nào “giữ được khách hàng”, mà là khách hàng nhận được giải pháp phù hợp và toàn hệ gia tăng giá trị quan hệ.
Lực lượng bán cũng phải dịch chuyển. RM truyền thống thường mạnh về quan hệ, huy động hoặc tín dụng nhưng chưa chắc đã có năng lực financial planning và portfolio conversation. RM Wealth cần biết khám phá mục tiêu, đọc dữ liệu tài chính, nhận diện khoảng trống, giải thích rủi ro và điều phối specialist. Remote advisor có thể phục vụ nhóm Mass Affluent với cost-to-serve hợp lý. Investment specialist, insurance specialist, lending specialist và private banker cung cấp chiều sâu chuyên môn. Nền tảng số hỗ trợ chuẩn hóa quy trình, tạo insight, ghi nhận advice, theo dõi suitability và nhắc review. Sự dịch chuyển này không có nghĩa mọi RM phải trở thành chuyên gia của mọi lĩnh vực; họ cần đủ năng lực để giữ bức tranh tổng thể và biết khi nào phải huy động đúng người.
Kênh bán và thương hiệu phải được thiết kế theo segment và hành trình. App số phù hợp với nhu cầu tần suất cao, self-service và automation. Digital sub-brand có thể thu hút phân khúc trẻ hoặc Mass bằng trải nghiệm riêng. Branch vẫn cần cho những tình huống phức tạp và xây niềm tin. Priority, Wealth và Private tạo không gian dịch vụ khác nhau cho Affluent, HNW và UHNW. Embedded channel đưa giải pháp vào hành trình bất động sản, du lịch, Lữ hành, payroll hoặc merchant. Omnichannel không phải là có mặt ở mọi kênh; đó là khả năng tiếp tục cùng một cuộc hội thoại ở kênh khác mà không mất dữ liệu, bối cảnh và trách nhiệm. Thương hiệu cũng không nên chỉ là nhãn phân khúc; nó phải thể hiện một lời hứa dịch vụ rõ ràng.
Cuối cùng, bán hàng và chăm sóc toàn diện phải được đo lường bằng giá trị dài hạn. Bên cạnh doanh số, tổ chức cần theo dõi CASA, AUM, phí, share of wallet, số mục tiêu được thiết lập, mức độ sử dụng giải pháp, retention, referral, chất lượng tư vấn, mức độ tiến bộ tài chính và CLV. Wealth phải chuyển bán hàng từ các giao dịch riêng lẻ thành mô hình quản lý quan hệ, giải pháp và giá trị khách hàng ở cấp toàn hệ sinh thái. Khi đó, doanh nghiệp, CBNV, chủ doanh nghiệp, gia đình và các bên trong chuỗi không còn là các tập lead tách biệt; họ trở thành những quan hệ được hiểu trong đúng bối cảnh, được phục vụ bằng đúng proposition và được chăm sóc xuyên suốt theo thời gian.
| Wealth phải chuyển bán hàng từ các giao dịch riêng lẻ thành mô hình quản lý quan hệ, giải pháp và giá trị khách hàng dài hạn ở cấp toàn hệ sinh thái. |

KẾT LUẬN
Ba tầng vai trò và hai giải pháp thực thi tạo thành một mạch logic thống nhất. Tầng 1 xây năng lực Wealth trong từng tổ chức. Tầng 2 kết nối các tổ chức tài chính thành một kiến trúc giải pháp. Tầng 3 đưa kiến trúc đó vào các bối cảnh và sự kiện đời sống. Chiến lược phân khúc giúp thiết kế proposition đúng cho từng nhóm; mô hình bán hàng và chăm sóc toàn diện giúp các proposition được đưa ra thị trường và duy trì theo thời gian.
Mô hình này không yêu cầu mọi tổ chức phải trở thành một tập đoàn sở hữu toàn bộ chuỗi giá trị. Một tổ chức có thể tự xây một phần, hợp tác một phần và tích hợp một phần. Điều quan trọng là phải xác định rõ vai trò của mình, cách kết nối dữ liệu và hành trình, cơ chế governance, người chịu trách nhiệm về khách hàng và giá trị mà mỗi segment thực sự nhận được.
Wealth vì vậy không chỉ là sản phẩm, phân khúc hay thương hiệu. Ở cấp độ trưởng thành hơn, Wealth là năng lực tổ chức khách hàng, giải pháp và hệ sinh thái quanh một mục tiêu chung: giúp khách hàng quản lý tốt hơn đời sống tài chính và gia sản, đồng thời giúp tổ chức tăng trưởng bền vững hơn ngoài tín dụng.
| Mạch chung: Năng lực nội bộ → Kết nối tài chính → Kết nối đời sống → Thiết kế theo phân khúc → Bán hàng và chăm sóc toàn diện. |

Lưu ý: Bài viết phản ánh góc nhìn và nhận định cá nhân của tác giả, được tổng hợp từ các nguồn thông tin công khai trên Internet, tài liệu tham khảo và quan sát thực tế thị trường tại thời điểm viết. Nội dung chỉ nhằm mục đích trao đổi, nghiên cứu và cung cấp thêm góc nhìn; không phải là tư vấn tài chính, đầu tư, pháp lý hay khuyến nghị chính thức cho bất kỳ quyết định nào.
Gửi phản hồi