Phân khúc không nên chỉ là nhãn khách hàng
Segmentation không nên chỉ là cách gắn nhãn khách hàng trên dashboard. Nếu cuối quý ngân hàng chỉ biết có bao nhiêu khách Mass, bao nhiêu khách Affluent, bao nhiêu khách Priority, nhưng không biết nhóm nào tạo CASA, AUM, fee, retention, CLV hay chi phí phục vụ ra sao, segmentation chưa trở thành năng lực tăng trưởng.
Phân khúc phải trở thành một lớp quản trị: chọn khách hàng mục tiêu, thiết kế bộ giải pháp, phân bổ nguồn lực, đo hiệu quả và điều phối bán hàng.
Định danh phân khúc khách hàng mục tiêu

Không nên chỉ dựa trên thu nhập hoặc số dư hiện tại. Cần kết hợp nhiều chiều: thu nhập, CASA, deposit, AUM, potential AUM, product holding, hành vi giao dịch, vai trò trong gia đình, vai trò trong doanh nghiệp, payroll, quan hệ với KHDN và mức độ digital engagement.
Mục tiêu là nhận diện đúng khách hàng thuộc phân khúc nào, đang ở giai đoạn tài chính nào, có tiềm năng tăng trưởng gì và nên được phục vụ bằng bộ giải pháp nào.
Quản trị hiệu quả phân khúc

Segment phải được quản trị như một danh mục kinh doanh, không phải một nhóm báo cáo. KPI có thể gồm CASA, deposit, AUM, fee income, product holding, conversion, retention, CLV, cost-to-serve, risk-adjusted return, DN-to-individual conversion.
Với Enterprise Ecosystem, cần đo giá trị tổng thể trên một doanh nghiệp: doanh thu từ pháp nhân, chủ DN, lãnh đạo, CBNV, payroll, Wealth, bảo hiểm, vay cá nhân và dịch vụ số. Khi đó, ngân hàng mới biết một quan hệ doanh nghiệp đang tạo bao nhiêu giá trị toàn hệ, chứ không chỉ nhìn doanh thu của một khối.
Không làm phức tạp core banking và báo cáo hiện tại
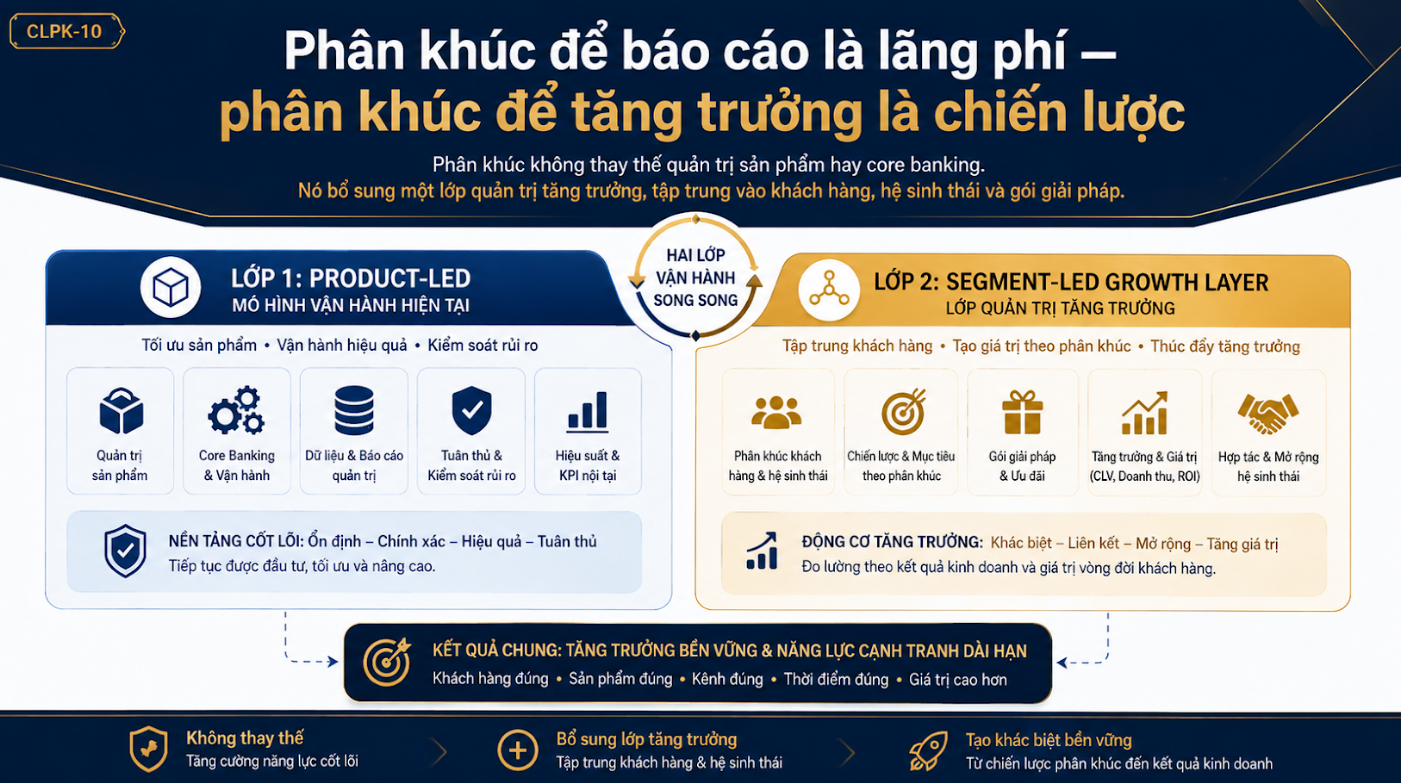
Core banking vẫn ghi nhận giao dịch, tài khoản, sản phẩm, số dư, lãi, phí và vận hành nghiệp vụ. Báo cáo sản phẩm vẫn cần chạy theo huy động, cho vay, thẻ, bảo hiểm, đầu tư, thanh toán. Segment-led không thay thế các hệ thống đó, mà tạo thêm một lớp nhìn ngang theo khách hàng và phân khúc.
Có thể hiểu đơn giản: product-led trả lời ‘sản phẩm nào đang tăng trưởng?’, còn segment-led trả lời ‘nhóm khách hàng nào đang tạo tăng trưởng?’. Hai câu hỏi này bổ sung cho nhau, không loại trừ nhau.
Chạy song song với hệ thống product-led
Product-led quản trị sản phẩm, chính sách sản phẩm, P&L sản phẩm, rủi ro và vận hành sản phẩm. Segment-led quản trị phân khúc, nhu cầu, bộ giải pháp, hành trình khách hàng, kênh phục vụ, campaign và hiệu quả theo phân khúc.
Hai lớp này gặp nhau ở package hoặc bộ giải pháp. Một bộ giải pháp cho segment có thể gồm nhiều sản phẩm khác nhau, nhưng vẫn vận hành trên hệ thống sản phẩm hiện hữu. Ví dụ, Payroll Financial Wellness có thể gồm CASA lương, thẻ, vay tiêu dùng, tiết kiệm tự động, bảo hiểm và PFM; từng sản phẩm vẫn có owner, nhưng bộ giải pháp cần segment owner hoặc squad liên khối.
Mô hình vận hành gợi ý

Product Owner chịu trách nhiệm sản phẩm. Segment Owner chịu trách nhiệm phân khúc và bộ giải pháp. Channel Owner chịu trách nhiệm kênh bán hoặc phục vụ. Data/CRM hỗ trợ nhận diện, đo lường và next-best-action. Governance cần xác định rõ KPI nào tính cho sản phẩm, KPI nào tính cho segment, KPI nào là KPI chia sẻ liên khối.
Segment-led không thay thế product-led. Segment-led là lớp quản trị tăng trưởng bổ sung, giúp ngân hàng biết sản phẩm nào nên được đóng gói cho phân khúc nào, bán qua kênh nào và đo hiệu quả dài hạn ra sao.
Tại sao phải chạy song song product-led và segment-led
Một trong những lo ngại thực tế khi nói về segment-led là hệ thống ngân hàng hiện nay vốn được xây theo sản phẩm. Core banking, kế toán, báo cáo quản trị, chính sách giá, hạn mức, rủi ro và P&L đều có logic product-led. Nếu nói segment-led như một mô hình thay thế, tổ chức sẽ lập tức thấy phức tạp và khó triển khai.
Cách đúng hơn là coi segment-led như lớp quản trị tăng trưởng bổ sung. Product-led vẫn vận hành sản phẩm. Segment-led điều phối cách các sản phẩm được đóng gói, phân phối và đo hiệu quả theo khách hàng mục tiêu. Hai lớp cùng tồn tại, chứ không loại trừ nhau.
Vấn đề định danh phân khúc
Định danh phân khúc cần đủ rõ để hành động, nhưng không nên quá phức tạp để hệ thống không vận hành được. Một khách hàng có thể thuộc nhiều nhóm theo dữ liệu, nhưng chiến lược cần xác định segment mục tiêu ưu tiên tại từng thời điểm. Ví dụ, một người vừa là payroll customer, vừa là mass affluent, vừa là lãnh đạo trong doanh nghiệp. Ngân hàng cần rule để biết lúc này nên phục vụ họ theo hành trình nào.
Rule này có thể dựa trên AUM, potential AUM, vai trò trong doanh nghiệp, giai đoạn tài chính, sản phẩm đang dùng, mức độ tương tác số, nhu cầu mới phát sinh và chiến dịch đang chạy. Điều quan trọng là rule phải đủ minh bạch để chi nhánh, RM, digital và CRM cùng hiểu.
Governance và KPI chia sẻ
Khi product-led và segment-led chạy song song, KPI rất dễ chồng chéo. Một sản phẩm bảo hiểm bán cho khách Payroll được tính cho product owner, chi nhánh, KHCN hay segment owner? Một khách chủ doanh nghiệp chuyển AUM sang ngân hàng sau quan hệ KHDN được tính cho ai? Nếu không có governance rõ, xung đột KPI sẽ làm hỏng chiến lược.
Vì vậy, cần thiết kế KPI chia sẻ. Product owner chịu trách nhiệm sản phẩm. Segment owner chịu trách nhiệm tăng trưởng phân khúc. Channel owner chịu trách nhiệm kênh. Data/CRM chịu trách nhiệm nhận diện và đo lường. Risk đảm bảo khuôn khổ. Chỉ khi vai trò rõ, segment-led mới không làm phức tạp hệ thống hiện tại.
Từ dashboard sang quyết định
Đích cuối của segmentation không phải dashboard đẹp. Đích cuối là quyết định. Phân khúc nào được tăng ngân sách? Phân khúc nào cần giảm cost-to-serve? Bộ giải pháp nào nên scale? Phân khúc nào có churn cao? Chiến dịch nào tạo CLV tốt? Segment nào tạo lợi nhuận nhưng rủi ro cao? Segment nào tăng số lượng nhưng không tăng giá trị?
Khi segmentation trả lời được các câu hỏi đó, nó trở thành chiến lược. Khi không trả lời được, nó chỉ là một lớp báo cáo nữa trong hệ thống quản trị vốn đã đủ phức tạp.
Không làm mâu thuẫn hệ thống hiện hữu
Một hệ thống ngân hàng lớn không thể thay đổi overnight. Core banking, báo cáo kế toán, quản trị rủi ro, chính sách sản phẩm và KPI hiện tại đều được xây dựng nhiều năm. Vì vậy, segment-led cần được thiết kế như lớp bổ sung, không phải lớp phá vỡ.
Cách tiếp cận thực tế là giữ nguyên logic vận hành sản phẩm ở lõi, nhưng bổ sung data mart, CRM layer hoặc management dashboard theo segment. Lớp này không ghi nhận giao dịch thay core banking; nó tổng hợp và diễn giải giao dịch theo khách hàng, phân khúc và bộ giải pháp.
Các bước triển khai thận trọng
Bước đầu tiên là thống nhất định nghĩa segment mục tiêu. Bước thứ hai là thiết kế rule gán segment đủ đơn giản để vận hành. Bước thứ ba là chọn vài bộ giải pháp ưu tiên. Bước thứ tư là thiết kế KPI chia sẻ. Bước thứ năm là pilot trên một nhóm khách hàng hoặc một cụm doanh nghiệp. Chỉ sau khi có dữ liệu thực tế mới nên scale.
Cách làm này giúp ngân hàng tránh hai cực đoan: hoặc chỉ báo cáo segment mà không hành động, hoặc muốn tái cấu trúc toàn bộ hệ thống quá nhanh khiến tổ chức bị quá tải.
Kết luận điều hành
Câu hỏi cuối cùng không phải là ngân hàng có segmentation hay chưa. Câu hỏi là segmentation có giúp ngân hàng ra quyết định tốt hơn không. Có giúp chọn phân khúc ưu tiên không. Có giúp phân bổ nguồn lực không. Có giúp phối hợp KHDN – KHCN không. Có giúp tăng CASA, AUM, fee và retention không.
Nếu có, segmentation là chiến lược. Nếu không, segmentation chỉ là một báo cáo đẹp hơn trên dashboard.
Một nguyên tắc triển khai
Ngân hàng không nên cố đưa mọi thứ vào core banking. Core nên ổn định, chính xác và an toàn. Lớp segment-led có thể được triển khai qua CRM, data mart, analytics layer, campaign engine và dashboard quản trị. Cách làm này giúp tổ chức thử nghiệm nhanh hơn mà không làm rối hệ thống lõi.
Khi lớp segment-led chứng minh được hiệu quả, ngân hàng có thể từng bước chuẩn hóa rule, KPI, quy trình và governance. Đây là cách đi thực tế hơn so với việc đòi hỏi thay đổi toàn bộ hệ thống ngay từ đầu.
Lưu ý: Nội dung chỉ phản ánh góc nhìn quan sát từ bên ngoài, dựa trên các thông tin công khai và nhận định cá nhân tại thời điểm viết. Bài viết không phải khuyến nghị, tư vấn chuyên môn hay nguồn tham chiếu chính thức cho bất kỳ quyết định nào.
Gửi phản hồi