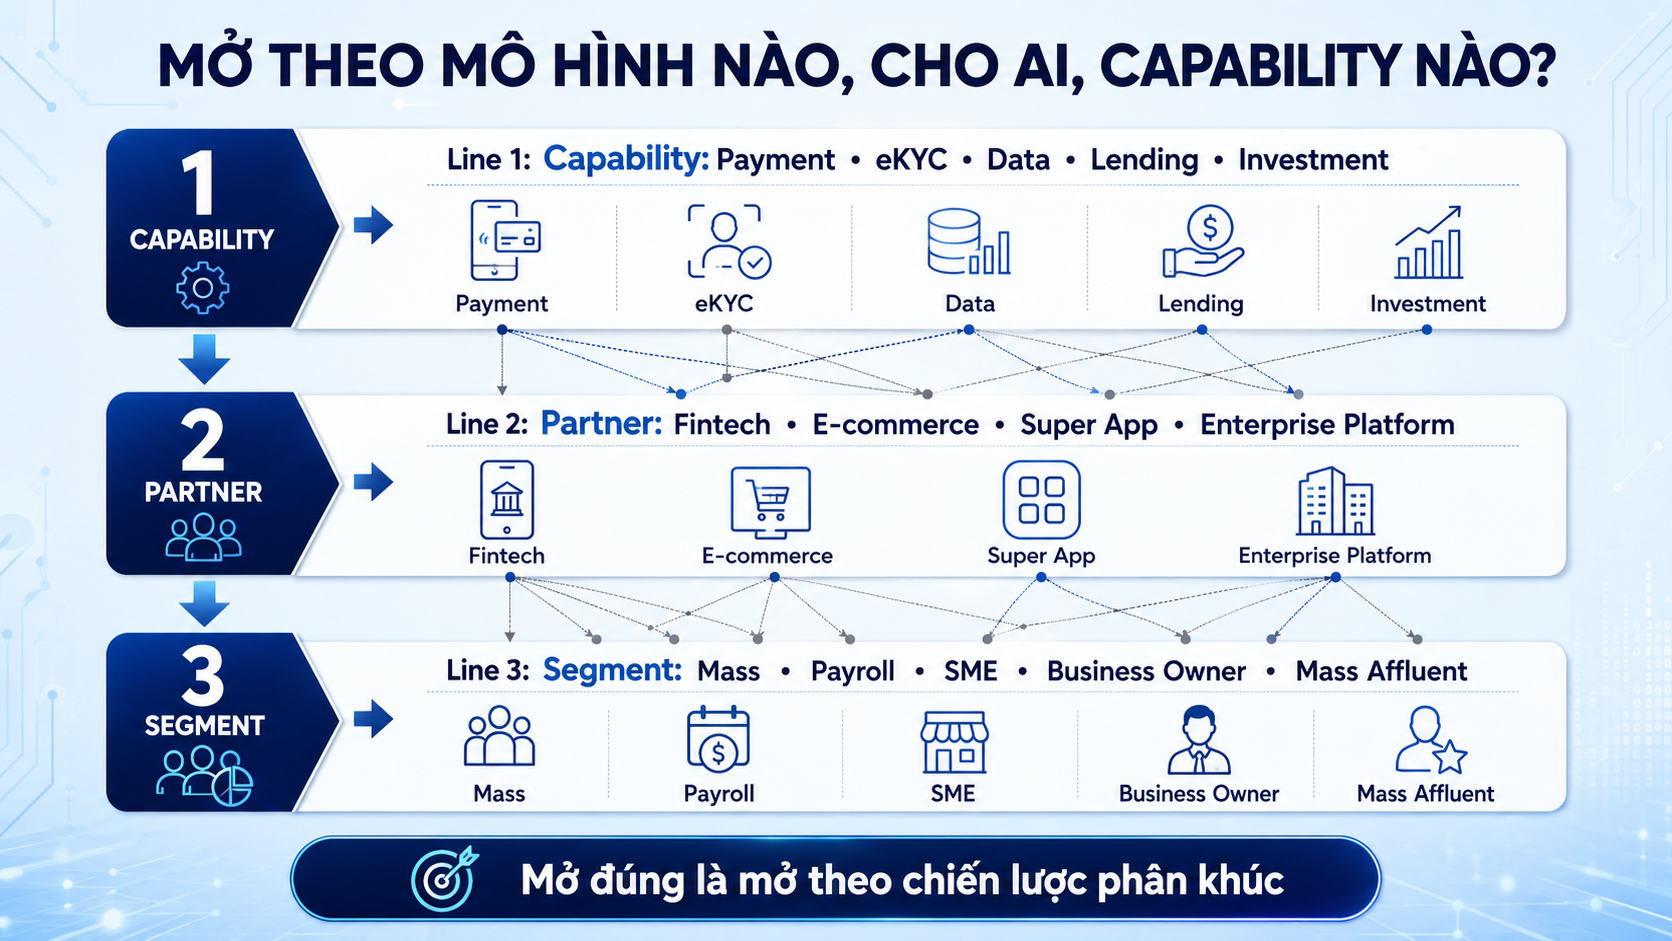
Open Banking/BaaS không nên được quyết định theo từng deal hợp tác riêng lẻ.
Đây là một điểm rất quan trọng.
Trong thực tế, nhiều sáng kiến mở có thể bắt đầu từ một cơ hội đối tác cụ thể. Một fintech muốn tích hợp. Một sàn thương mại điện tử muốn nhúng thanh toán hoặc tín dụng. Một nền tảng payroll muốn kết nối ngân hàng. Một đối tác SME muốn triển khai giải pháp tài chính cho merchant. Một hệ sinh thái tiêu dùng muốn đưa sản phẩm tài chính vào app của mình.
Mỗi deal đều có vẻ hợp lý khi nhìn riêng lẻ.
Nhưng nếu ngân hàng không có một khung quyết định tổng thể, rất dễ xảy ra tình trạng mở theo cơ hội, mở theo quan hệ, mở theo từng dự án, mở theo từng đơn vị kinh doanh, nhưng không có một logic nhất quán.
Hậu quả là hệ thống tích hợp phức tạp dần lên. Dữ liệu phân mảnh hơn. Quyền truy cập khó kiểm soát hơn. Trách nhiệm vận hành không rõ hơn. Khách hàng có nhiều điểm chạm hơn, nhưng trải nghiệm và niềm tin lại không chắc tăng tương ứng.
Vì vậy, ngân hàng cần có một khung quyết định rõ hơn trước khi mở.
Câu hỏi thứ nhất: mở capability nào trước?
Thanh toán là một capability khác với eKYC. eKYC khác với dữ liệu giao dịch. Dữ liệu giao dịch khác với tín dụng. Tín dụng khác với đầu tư. Đầu tư khác với tài sản số. Mỗi capability có độ nhạy cảm, độ phức tạp kiểm soát, yêu cầu vận hành và mức độ rủi ro rất khác nhau.
Một capability càng gần tiền, càng gần dữ liệu cá nhân, càng gần quyết định tín dụng, càng gần tài sản đầu tư, thì càng cần cơ chế kiểm soát chặt.
Không thể coi tất cả API là như nhau.
Câu hỏi thứ hai: mở cho đối tác nào?
Một fintech chuyên biệt có thể có năng lực công nghệ tốt nhưng quy mô khách hàng nhỏ hơn. Một sàn thương mại điện tử có thể có tệp người dùng rất lớn nhưng hành trình phức tạp hơn. Một siêu ứng dụng có thể tạo quy mô nhanh nhưng yêu cầu tích hợp và governance cao hơn. Một nền tảng doanh nghiệp có thể giúp ngân hàng tiếp cận payroll, SME, merchant và chuỗi giá trị doanh nghiệp. Một merchant platform có thể mở ra cơ hội tài chính nhúng, nhưng cũng kéo theo rủi ro vận hành phân tán.
Không phải đối tác nào cũng nên được tiếp cận cùng một capability.
Không phải đối tác nào cũng nên có cùng một mức quyền.
Không phải đối tác nào cũng phù hợp với cùng một phân khúc.
Câu hỏi thứ ba: mở cho phân khúc nào?
Đây là điểm cần nối trực tiếp với tư duy Segment × Entity.
Mass, Payroll, SME, Business Owner, Enterprise Ecosystem, Mass Affluent hay Priority/Wealth không nên được phục vụ qua mô hình mở giống nhau.
Với Mass, mô hình đối tác có thể giúp mở rộng tiếp cận, tăng tần suất giao dịch, tạo use case thanh toán, ưu đãi, tiêu dùng, vay nhỏ. Với Payroll, mô hình mở có thể kết nối doanh nghiệp, CBNV, lương, thẻ, vay tín chấp, PFM và phúc lợi tài chính. Với SME, mô hình mở có thể đi qua merchant platform, phần mềm bán hàng, hóa đơn, dòng tiền, QR/POS, tài trợ thiết bị và vốn lưu động. Với Business Owner, câu chuyện lại liên quan đến cả tài chính doanh nghiệp, tài sản cá nhân, gia đình, đầu tư và bảo vệ. Với Mass Affluent, mức độ mở cần thận trọng hơn vì liên quan đến tích lũy, đầu tư, tư vấn và niềm tin tài sản.
Không phải mọi phân khúc đều cần mở theo cùng một cách.
Một entity đóng vai trò “lõi quan hệ” với một phân khúc sẽ cần mức kiểm soát khác với một entity chỉ đóng vai trò “hỗ trợ”. Nếu Wealth/Private là lõi quan hệ với Priority hoặc HNW, ngân hàng khó có thể mở trải nghiệm đó một cách quá lỏng cho đối tác bên ngoài. Ngược lại, với một số use case Mass hoặc Digital Mass, đối tác có thể đóng vai trò quan trọng hơn trong acquisition, engagement và phân phối.
Vì vậy, mở đúng là mở theo chiến lược phân khúc.
Ngân hàng cần biết phân khúc nào ưu tiên. Capability nào ưu tiên. Đối tác nào phù hợp. Mức rủi ro nào chấp nhận được. Và mô hình trách nhiệm nào đủ rõ trước khi mở.
Một câu hỏi thực dụng nên được đặt ra trước mỗi sáng kiến Open Banking/BaaS là:
Nếu sáng kiến này thành công, ngân hàng tăng trưởng ở phân khúc nào?
Nếu sáng kiến này gặp sự cố, ai chịu trách nhiệm trước khách hàng?
Nếu sáng kiến này mở rộng gấp 10 lần, hệ thống kiểm soát có chịu được không?
Open Banking/BaaS không nên là danh sách những kết nối được ký kết.
Nó nên là một khung quyết định nhất quán, gắn với chiến lược phân khúc, capability ưu tiên và mức rủi ro chấp nhận được.
Để lại một bình luận